ماذا تفعل هذه الحاسبة؟
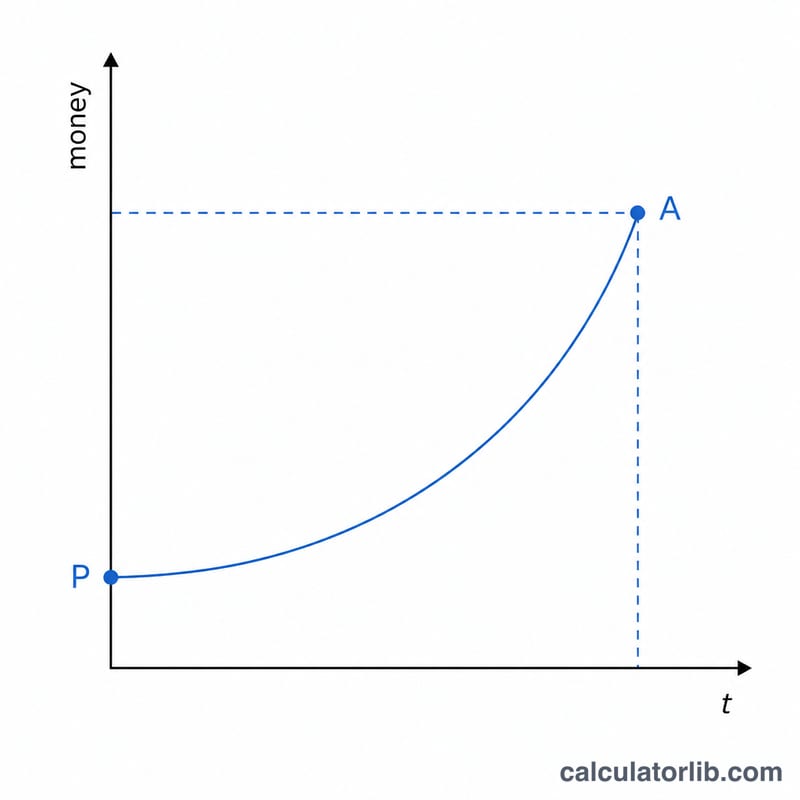
تخبرك هذه الأداة بالمدة التي يحتاجها مبلغ مستثمر دفعةً واحدة أو رصيد ادخاري لكي ينمو من قيمته الأولية إلى قيمة مستهدفة تختارها، بافتراض معدل فائدة سنوي ثابت يُضاعَف عددًا محددًا من المرات في السنة. فهي تعيد ترتيب معادلة الفائدة المركبة المعروفة لإيجاد الزمن مباشرةً، فبدلًا من تخمين عدد السنوات والتحقق منه، تحصل على المدة الدقيقة فورًا.
طريقة الاستخدام
أدخل المبلغ الأولي (P)، والمبلغ المستهدف الذي تريد بلوغه (A)، ومعدل الفائدة السنوي كنسبة مئوية، وعدد مرات مضاعفة الفائدة سنويًا (سنويًا، شهريًا، يوميًا، وما إلى ذلك). تعرض لك الحاسبة المدة بالسنوات، إضافةً إلى تقسيم تقريبي بالسنوات والأشهر، وكذلك إجمالي عدد الأشهر.
شرح المعادلة
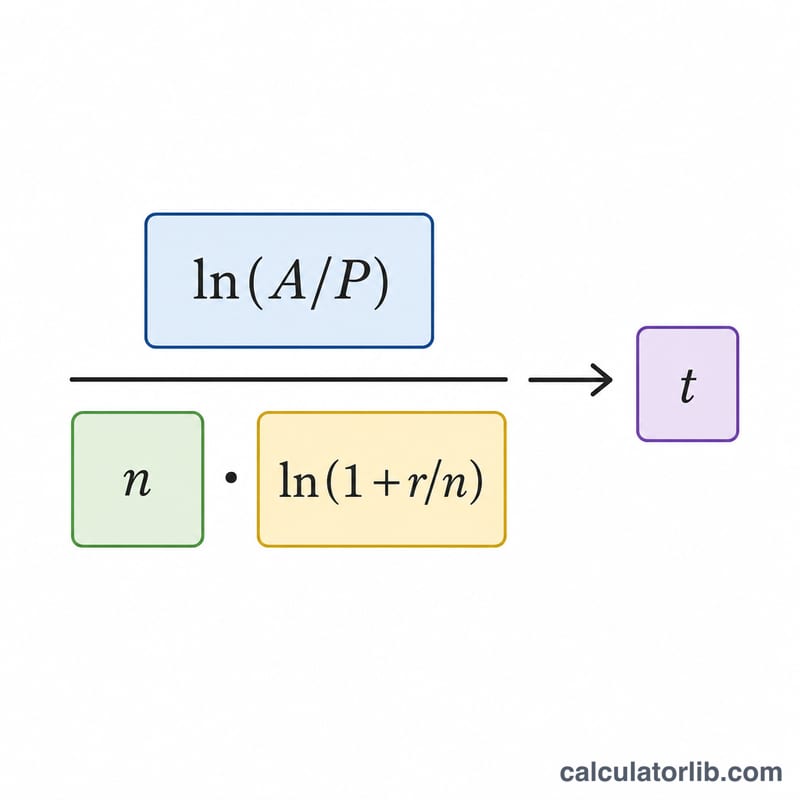
معادلة النمو هي $$A = P\left(1 + \frac{r}{n}\right)^{nt}$$ وبحل المعادلة لإيجاد الزمن \(t\) نحصل على $$t = \frac{\ln\!\left(\dfrac{A}{P}\right)}{n \cdot \ln\!\left(1 + \dfrac{r}{n}\right)}$$ حيث \(r\) هو المعدل في صورة عشرية (5% = 0.05)، و\(n\) هو عدد مرات المضاعفة سنويًا. ويظهر اللوغاريتم الطبيعي (\(\ln\)) لأننا نعكس عملية نمو أُسّي.
مثال تطبيقي
لنفترض أنك استثمرت 1,000 دولار وترغب في الوصول إلى 2,000 دولار بفائدة 5% تُضاعَف شهريًا (\(n = 12\)). هنا يكون \(r/n = 0.05/12 \approx 0.0041667\)، و\(\ln(1.0041667) \approx 0.0041580\). ومن ثَمّ $$t = \frac{\ln(2)}{12 \times 0.0041580} = \frac{0.693147}{0.049896} \approx 13.89 \text{ سنة}$$ — أي ما يقارب 13 سنة و11 شهرًا.
الوقت اللازم للتضاعف أو بلوغ هدف بمعدلات وتكرارات مختلفة
يوضح الجدول عدد السنوات التي يستغرقها مبلغ مقطوع للتضاعف (A/P = 2) بمعدل سنوي اسمي ثابت، باستخدام \(t = \dfrac{\ln(A/P)}{n\,\ln(1 + r/n)}\) مع \(n = 1\) (سنوي)، و\(n = 12\) (شهري)، و\(n = 365\) (يومي). القيم مقربة إلى منزلتين عشريتين.
| المعدل الاسمي | سنوي (n = 1) | شهري (n = 12) | يومي (n = 365) |
|---|---|---|---|
| 2% | 35.00 سنة | 34.69 سنة | 34.66 سنة |
| 4% | 17.67 سنة | 17.36 سنة | 17.33 سنة |
| 6% | 11.90 سنة | 11.58 سنة | 11.55 سنة |
| 8% | 9.01 سنة | 8.69 سنة | 8.67 سنة |
| 10% | 7.27 سنة | 6.96 سنة | 6.93 سنة |
يقلل التركيب الأكثر تكرارًا الوقت، لكن الأثر صغير مقارنةً بأثر المعدل نفسه. فالانتقال من التركيب الشهري إلى اليومي يوفر بضعة أجزاء من مئة من السنة فقط عند هذه المعدلات.
مضاعفات نمو أخرى (6%، تركيب سنوي)
| مضاعف النمو (A/P) | السنوات |
|---|---|
| 2× (ضعف) | 11.90 |
| 3× (ثلاثة أضعاف) | 18.85 |
| 10× | 39.52 |
مثال تعويض للمضاعف 3×: \(t = \dfrac{\ln 3}{\ln 1.06} = \dfrac{1.098612}{0.058269} \approx 18.85\) سنة.
المرجع السريع لقاعدة 72
قاعدة 72 اختصار ذهني: مدة التضاعف بالسنوات تساوي تقريبًا 72 مقسومة على المعدل السنوي بالنسبة المئوية. مدة التضاعف الدقيقة مع التركيب السنوي هي \(t = \dfrac{\ln 2}{\ln(1 + r)}\)، حيث \(r\) هو المعدل كعدد عشري.
| المعدل | تقدير قاعدة 72 (سنوات) | الدقيق، تركيب سنوي (سنوات) |
|---|---|---|
| 1% | 72.00 | 69.66 |
| 2% | 36.00 | 35.00 |
| 3% | 24.00 | 23.45 |
| 5% | 14.40 | 14.21 |
| 6% | 12.00 | 11.90 |
| 8% | 9.00 | 9.01 |
| 9% | 8.00 | 8.04 |
| 12% | 6.00 | 6.12 |
يكون التقريب أدق للمعدلات بين نحو 6% و10%. عند المعدلات المنخفضة يبالغ في تقدير مدة التضاعف (عند 1% يزيد بنحو 2.3 سنة)، وعند المعدلات الأعلى يقلل منها قليلًا. صُممت القاعدة للتركيب السنوي؛ ومع تركيب أكثر تكرارًا تكون المدة الحقيقية أقصر قليلًا.
تفسير نتيجتك
تعيد الحاسبة الوقت اللازم لكي يبلغ مبلغ مقطوع واحد الهدف بموجب معدل سنوي اسمي ثابت. وتفترض عدم وجود مساهمات أو سحوبات إضافية، وتتجاهل الضرائب والرسوم والتضخم. وإذا انطبق أي من هذه على وضعك، فسيختلف الوقت الفعلي.
تعتمد النتيجة على النسبة \(A/P\) فقط، لا على المبالغ المطلقة. فعلى سبيل المثال، عند معدل 6% مركب شهريًا:
$$t = \frac{\ln 2}{12 \cdot \ln(1 + 0.06/12)} = \frac{0.693147}{12 \times 0.0049875} \approx 11.58 \text{ سنة}$$
يكون الأمر نفسه سواء بدأت بمبلغ 1,000 $ وهدفك 2,000 $، أو بدأت بمبلغ 100,000 $ وهدفك 200,000 $، لأن كليهما لهما \(A/P = 2\).
تذكّر أن عوائد الاستثمار الفعلية تتفاوت من سنة إلى أخرى وليست مضمونة. النتيجة إسقاط رياضي بمعدل ثابت، وليست توقعًا ولا نصيحة مالية. وللقرارات الشخصية، فكّر في استشارة متخصص مؤهل.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل الحاسبة المساهمات الدورية؟ لا — فهي تفترض دفعة واحدة فقط دون أي إيداعات أو سحوبات لاحقة. أما إن كانت هناك مساهمات منتظمة، فستحتاج إلى نموذج القيمة المستقبلية للدفعات الدورية (الأقساط).
لماذا يهم تكرار المضاعفة؟ كلما زاد تكرار المضاعفة، تحققت فائدة أكبر قليلًا خلال السنة، لذا فإن قيمة \(n\) الأعلى تبلغ المبلغ المستهدف بسرعة أكبر طفيفة عند المعدل الاسمي نفسه.
ماذا لو كان المعدل 0%؟ مع انعدام النمو لا يزداد الرصيد إطلاقًا، فلا توجد مدة محدودة يمكن أن تبلغ بها مبلغًا أعلى؛ ولذلك تتطلب الحاسبة معدلًا موجبًا.