ما المقصود بالفائدة المركبة اليومية؟
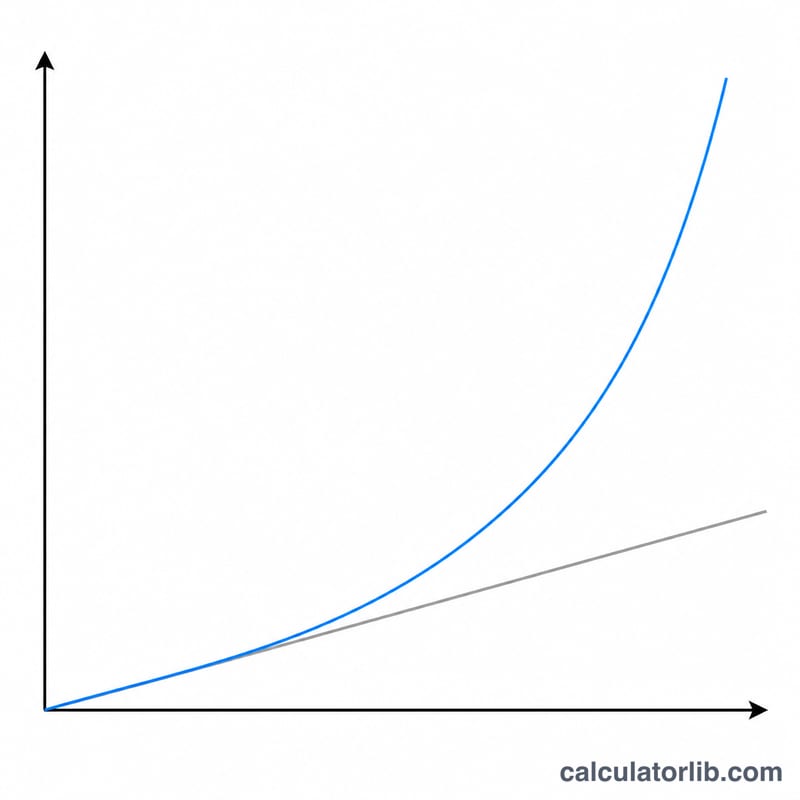
الفائدة المركبة اليومية تعني أن الفائدة تُحتسب وتُضاف إلى رصيدك في كل يوم على حدة. وبما أن فائدة كل يوم تبدأ بدورها في تحقيق فائدة جديدة، فإن أموالك تنمو بوتيرة أسرع قليلًا مقارنةً بالتركيب الشهري أو السنوي. تعتمد هذه الحاسبة على سنة قياسية مكوّنة من 365 يومًا لتحديد رصيدك المستقبلي وإجمالي الفوائد المكتسبة على وديعة أو استثمار.
كيفية الاستخدام
أدخل ثلاث قيم فقط: المبلغ الأساسي (المبلغ الذي تودعه)، ومعدل الفائدة السنوي كنسبة مئوية، ثم المدة بالسنوات. تعرض لك الحاسبة فورًا القيمة المستقبلية لرصيدك إلى جانب الجزء الذي يمثّل الأرباح. يمكنك استخدام الكسور العشرية في خانة السنوات — على سبيل المثال، أدخل 0.5 لتمثّل ستة أشهر.
شرح المعادلة
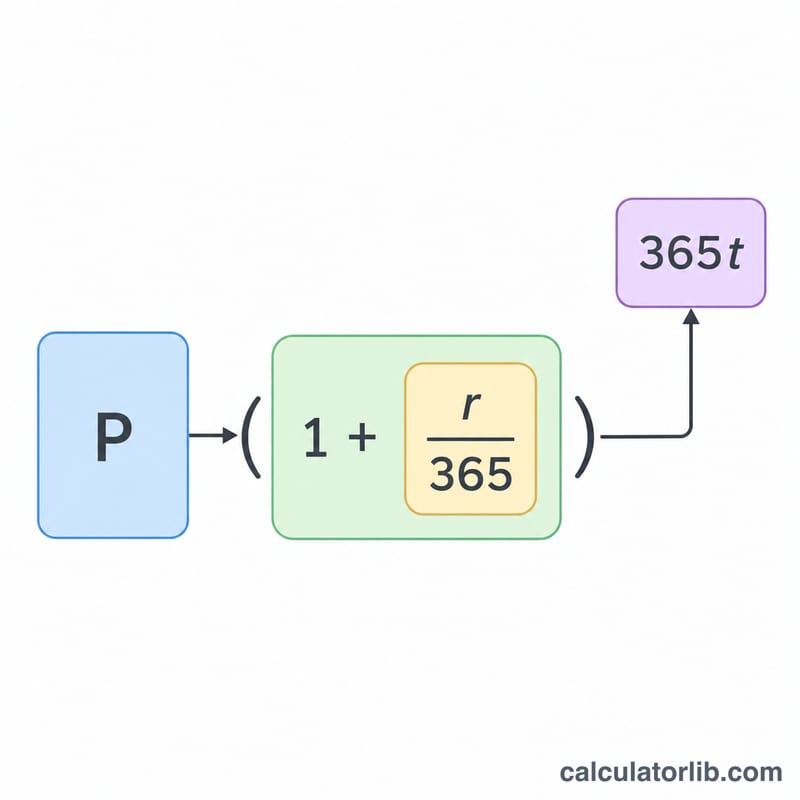
يتبع النمو معادلة الفائدة المركبة $$A = P \times \left(1 + \frac{r}{365}\right)^{365t}$$ هنا تمثّل \(P\) المبلغ الأساسي، و\(r\) المعدل السنوي مكتوبًا في صورة كسر عشري (أي أن \(5\% = 0.05\))، و\(t\) عدد السنوات. تقسيم المعدل على 365 يعطينا المعدل اليومي، ورفعه إلى الأس \(365t\) يأخذ في الحسبان التركيب في كل يوم من أيام المدة.
مثال تطبيقي
لنفترض أنك استثمرت 10,000 دولار بمعدل سنوي 5% لمدة 3 سنوات. يكون المعدل اليومي \(0.05 \div 365\)، وعدد فترات التركيب \(365 \times 3 = 1{,}095\). وبالتالي $$A = 10{,}000 \times \left(1 + \frac{0.05}{365}\right)^{1095} \approx 11{,}618.34 \text{ دولار}$$ هذا يعني أنك حققت نحو 1,618.34 دولار كأرباح — أي أكثر قليلًا مما تمنحه الفائدة البسيطة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل التركيب اليومي أفضل بكثير من الشهري؟ بفارق ضئيل فقط. عند المعدلات المعتادة، يحقق التركيب اليومي أرباحًا أكبر قليلًا من الشهري، لكن هذا الفارق يتسع كلما ارتفع المعدل وطالت المدة.
هل تأخذ الحاسبة الضرائب أو الرسوم في الحسبان؟ لا. فهي تعرض النمو الإجمالي فقط؛ ولا تُخصم منها الضرائب أو الرسوم أو التضخم.
هل يمكن استخدامها للقروض؟ نعم — فهي توضّح كيف ينمو الرصيد إذا تراكمت الفائدة يوميًا دون سداد أي دفعات، وهو أمر مفيد لفهم الديون المتراكمة.