Bu hesaplama aracı ne işe yarar?
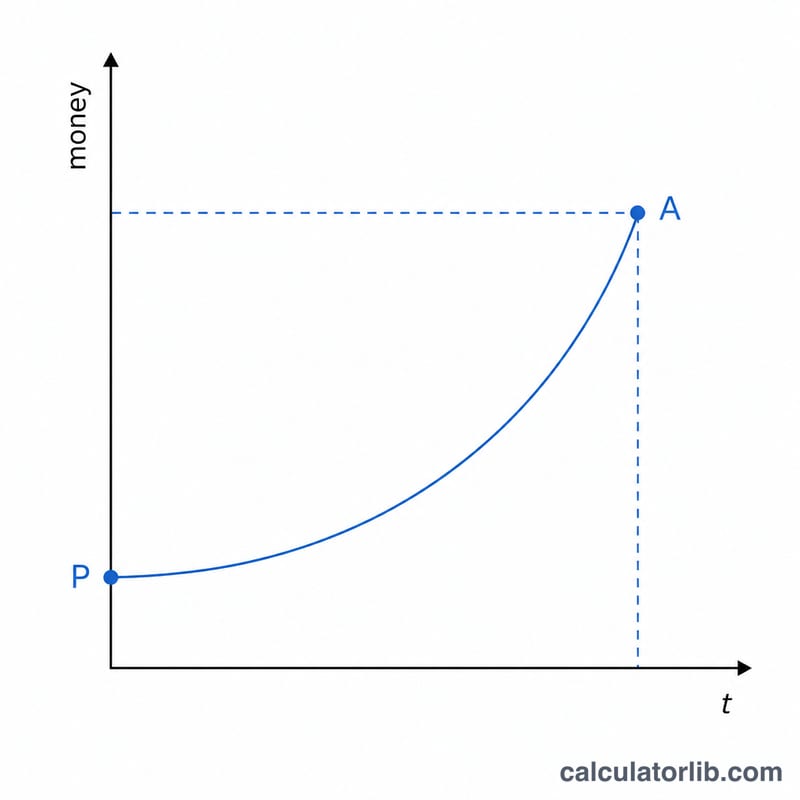
Bu araç, tek seferlik bir yatırımın veya birikim bakiyenizin başlangıç tutarından seçtiğiniz bir hedefe ulaşması için ne kadar süre gerektiğini gösterir. Hesaplamada yıllık sabit bir faiz oranının, yılda belirlenen sayıda bileşik faize tabi tutulduğu varsayılır. Araç, standart bileşik faiz formülünü zamanı çözecek şekilde yeniden düzenler; böylece bir yıl tahmin edip sonucu kontrol etmek yerine doğrudan kesin süreyi öğrenirsiniz.
Nasıl kullanılır?
Başlangıç tutarınızı (P), ulaşmak istediğiniz hedef tutarı (A), yıllık faiz oranını yüzde olarak ve faizin ne sıklıkla bileşikleştiğini (yıllık, aylık, günlük vb.) girin. Hesaplama aracı süreyi yıl cinsinden verir; ayrıca yuvarlanmış yıl-ay dökümü ve toplam ay sayısını da gösterir.
Formülün açıklaması
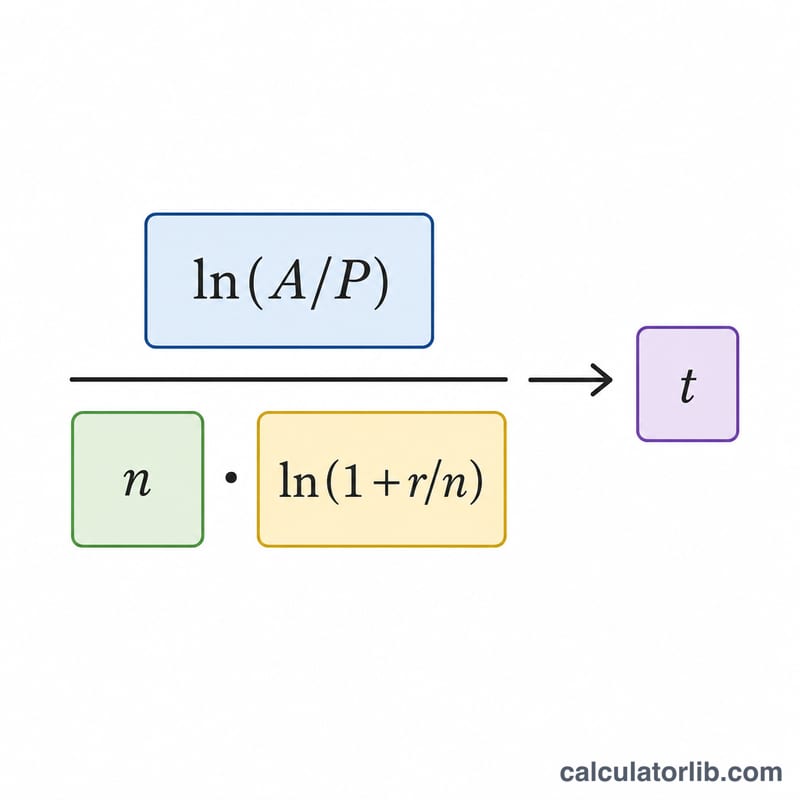
Büyüme formülü $$A = P\left(1 + \frac{r}{n}\right)^{nt}$$ şeklindedir. Bu denklem \(t\) için çözüldüğünde $$t = \frac{\ln(A/P)}{n \cdot \ln\left(1 + \frac{r}{n}\right)}$$ elde edilir. Burada \(r\) faiz oranının ondalık karşılığı (%5 = 0,05), \(n\) ise yıllık bileşikleştirme sayısıdır. Doğal logaritma (ln) formülde yer alır; çünkü üstel bir büyüme sürecini tersine çeviriyoruz.
Örnek hesaplama
Diyelim ki 1.000 $ yatırıyorsunuz ve aylık bileşik faizle (\(n = 12\)) %5 oranında bu tutarı 2.000 $'a çıkarmak istiyorsunuz. Burada \(r/n = 0{,}05/12 \approx 0{,}0041667\) ve \(\ln(1{,}0041667) \approx 0{,}0041580\) olur. Buna göre $$t = \frac{\ln(2)}{12 \times 0{,}0041580} = \frac{0{,}693147}{0{,}049896} \approx 13{,}89 \text{ yıl}$$ — yani yaklaşık 13 yıl 11 ay.
Farklı Oranlar ve Sıklıklarda Ikiye Katlanma veya Hedefe Ulaşma Süresi
Tablo, sabit bir nominal yıllık oranda bir defaya mahsus anaparanın ikiye katlanması (A/P = 2) için kaç yıl gerektiğini göstermektedir; kullanılan formül \(t = \dfrac{\ln(A/P)}{n\,\ln(1 + r/n)}\) olup \(n = 1\) (yıllık), \(n = 12\) (aylık) ve \(n = 365\) (günlük) değerleri için hesaplanmıştır. Değerler iki ondalık basamağa yuvarlanmıştır.
| Nominal oran | Yıllık (n = 1) | Aylık (n = 12) | Günlük (n = 365) |
|---|---|---|---|
| %2 | 35.00 yıl | 34.69 yıl | 34.66 yıl |
| %4 | 17.67 yıl | 17.36 yıl | 17.33 yıl |
| %6 | 11.90 yıl | 11.58 yıl | 11.55 yıl |
| %8 | 9.01 yıl | 8.69 yıl | 8.67 yıl |
| %10 | 7.27 yıl | 6.96 yıl | 6.93 yıl |
Daha sık bileşikleme süreyi kısaltır, ancak bu etki oranın kendisinin etkisine kıyasla küçüktür. Bu oranlarda aylıktan günlük bileşiklemeye geçmek yalnızca birkaç yüzde yıl kazandırır.
Diğer büyüme katları (%6, yıllık bileşik)
| Büyüme katı (A/P) | Yıl |
|---|---|
| 2× (iki katına) | 11.90 |
| 3× (üç katına) | 18.85 |
| 10× | 39.52 |
3× için örnek hesaplama: \(t = \dfrac{\ln 3}{\ln 1.06} = \dfrac{1.098612}{0.058269} \approx 18.85\) yıl.
72 Kuralı Hızlı Başvuru
72 Kuralı pratik bir zihinsel kısayoldur: yıl cinsinden ikiye katlanma süresi, yüzde olarak yıllık oran üzerine 72 bölünerek yaklaşık olarak bulunur. Yıllık bileşiklemede kesin ikiye katlanma süresi \(t = \dfrac{\ln 2}{\ln(1 + r)}\) ile verilir; burada \(r\), oranın ondalık biçimidir.
| Oran | 72 Kuralı tahmini (yıl) | Kesin, yıllık bileşik (yıl) |
|---|---|---|
| %1 | 72.00 | 69.66 |
| %2 | 36.00 | 35.00 |
| %3 | 24.00 | 23.45 |
| %5 | 14.40 | 14.21 |
| %6 | 12.00 | 11.90 |
| %8 | 9.00 | 9.01 |
| %9 | 8.00 | 8.04 |
| %12 | 6.00 | 6.12 |
Yaklaşım, yaklaşık %6 ile %10 arasındaki oranlarda en doğrudur. Düşük oranlarda ikiye katlanma süresini fazla tahmin eder (%1'de yaklaşık 2,3 yıl fazla), daha yüksek oranlarda ise hafifçe az tahmin eder. Kural yıllık bileşikleme için tasarlanmıştır; daha sık bileşiklemede gerçek süre biraz daha kısadır.
Sonucunuzu Yorumlama
Hesaplayıcı, sabit bir nominal yıllık oran altında tek bir defaya mahsus anaparanın hedefe ulaşması için gereken süreyi verir. Ek katkı veya çekim olmadığını varsayar ve vergileri, ücretleri ve enflasyonu hesaba katmaz. Bunlardan herhangi biri durumunuzda geçerliyse, gerçek dünyadaki süre farklı olacaktır.
Sonuç, mutlak tutarlardan değil yalnızca \(A/P\) oranına bağlıdır. Örneğin, aylık bileşikle %6 oranında:
$$t = \frac{\ln 2}{12 \cdot \ln(1 + 0.06/12)} = \frac{0.693147}{12 \times 0.0049875} \approx 11.58 \text{ yıl}$$
Bu, 1.000 $ ile başlayıp 2.000 $ hedeflemek ile 100.000 $ ile başlayıp 200.000 $ hedeflemek için aynıdır; çünkü her ikisinde de \(A/P = 2\) geçerlidir.
Gerçek yatırım getirilerinin yıldan yıla değiştiğini ve garanti edilmediğini unutmayın. Sonuç, sabit bir oran altında yapılmış matematiksel bir projeksiyondur; bir tahmin veya finansal tavsiye değildir. Kişisel kararlar için yetkin bir uzmana danışmanız önerilir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Düzenli katkı paylarını da içeriyor mu? Hayır — bu araç, ek yatırım veya çekim yapılmadan tek seferlik bir tutar olduğunu varsayar. Düzenli katkılar için anüitenin gelecekteki değerini hesaplayan bir model kullanmanız gerekir.
Bileşikleştirme sıklığı neden önemli? Faizin daha sık bileşikleşmesi yıl içinde biraz daha fazla kazanç sağlar; dolayısıyla aynı nominal oranda daha yüksek bir \(n\) değeri, hedefe çok az da olsa daha hızlı ulaşır.
Faiz oranı %0 ise ne olur? Büyüme olmadığında bakiye hiç artmaz; bu nedenle daha yüksek bir hedefe sonlu bir sürede ulaşmak mümkün değildir. Hesaplama aracı pozitif bir faiz oranı gerektirir.