यह कैलकुलेटर क्या करता है
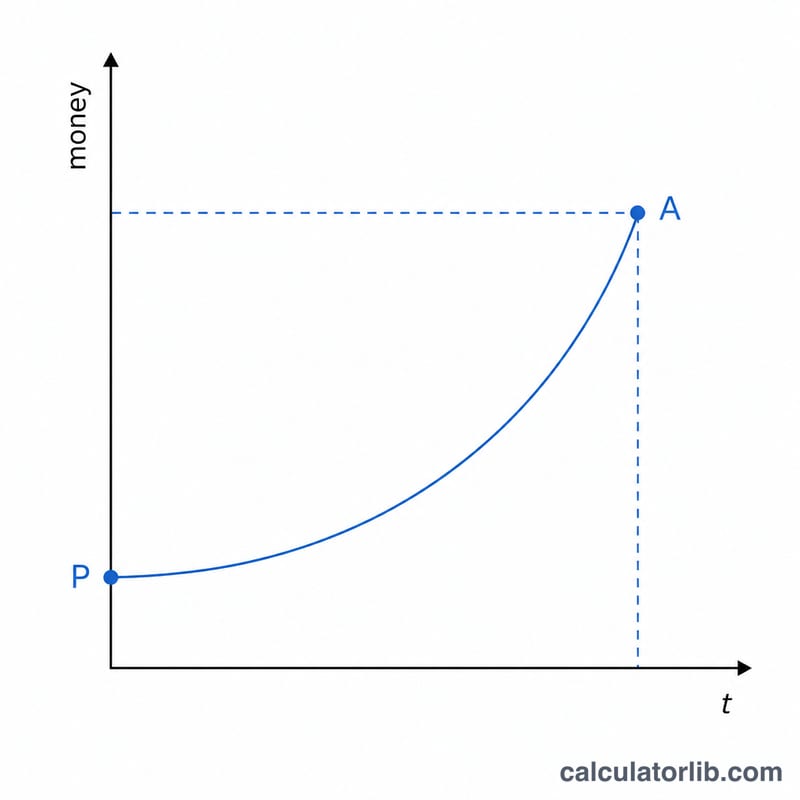
यह टूल बताता है कि किसी एकमुश्त निवेश या बचत राशि को शुरुआती रकम से एक तय लक्ष्य तक बढ़ने में कितना समय लगेगा। इसमें यह माना जाता है कि सालाना ब्याज दर तय है और ब्याज साल में एक निश्चित संख्या में बार चक्रवृद्धि होता है। यह सामान्य चक्रवृद्धि-ब्याज सूत्र को समय (\(t\)) के लिए हल कर देता है, यानी अंदाज़ा लगाकर साल चुनने और बार-बार जाँचने के बजाय आपको सीधे सटीक अवधि मिल जाती है।
इसका उपयोग कैसे करें
अपनी शुरुआती राशि (P), जिस लक्ष्य राशि तक पहुँचना चाहते हैं वह रकम (A), सालाना ब्याज दर प्रतिशत में, और ब्याज कितनी बार चक्रवृद्धि होता है (सालाना, मासिक, दैनिक आदि) — ये सब दर्ज करें। कैलकुलेटर आपको समय सालों में बताएगा, साथ ही साल-और-महीने के रूप में एक अनुमानित विभाजन और कुल महीनों की संख्या भी दिखाएगा।
सूत्र की व्याख्या
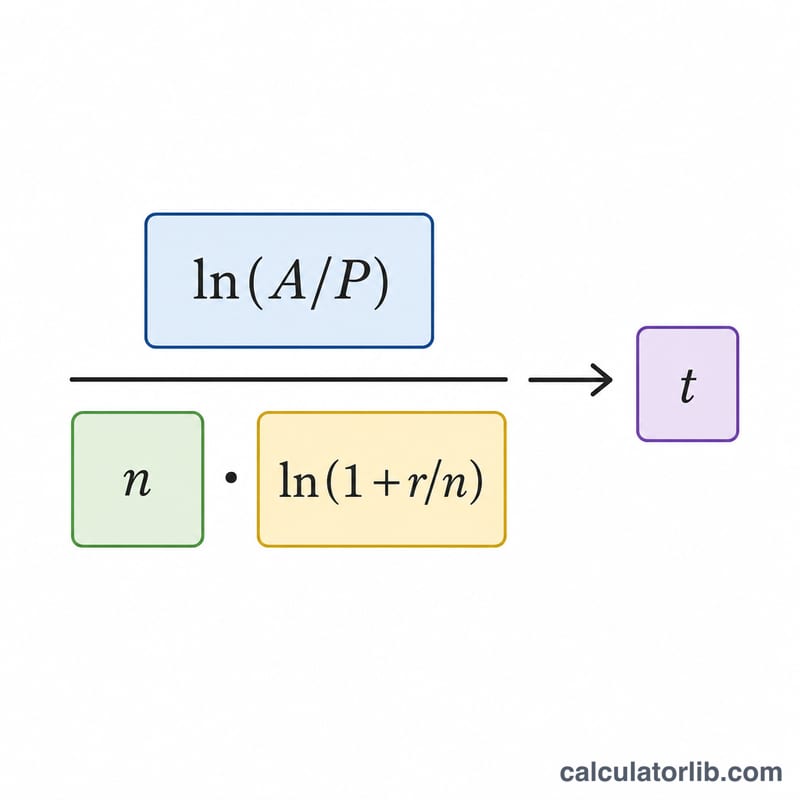
वृद्धि का सूत्र है $$A = P\left(1 + \frac{r}{n}\right)^{nt}$$ इसे \(t\) के लिए हल करने पर मिलता है $$t = \frac{\ln(A/P)}{n \cdot \ln\left(1 + \frac{r}{n}\right)}$$ जहाँ \(r\) दशमलव में दर है (5% = 0.05) और \(n\) साल में चक्रवृद्धि की संख्या है। यहाँ प्राकृतिक लघुगणक (\(\ln\)) इसलिए आता है क्योंकि हम एक चरघातांकी (exponential) वृद्धि प्रक्रिया को उलट रहे हैं।
हल किया हुआ उदाहरण
मान लीजिए आप $1,000 निवेश करते हैं और 5% ब्याज पर, मासिक चक्रवृद्धि (\(n = 12\)) के साथ $2,000 तक पहुँचना चाहते हैं। यहाँ \(r/n = 0.05/12 \approx 0.0041667\), और \(\ln(1.0041667) \approx 0.0041580\)। तो $$t = \frac{\ln(2)}{12 \times 0.0041580} = \frac{0.693147}{0.049896} \approx 13.89 \text{ साल}$$ — यानी लगभग 13 साल और 11 महीने।
कितने समय में दोगुना या लक्ष्य तक पहुँचना, अलग-अलग दरों और आवृत्तियों पर
यह तालिका दिखाती है कि स्थिर वार्षिक नाममात्र दर पर एकमुश्त राशि को दोगुना (A/P = 2) होने में कितने वर्ष लगते हैं, जिसके लिए \(t = \dfrac{\ln(A/P)}{n\,\ln(1 + r/n)}\) सूत्र का उपयोग किया गया है, जहाँ \(n = 1\) (वार्षिक), \(n = 12\) (मासिक) और \(n = 365\) (दैनिक) है। मान दो दशमलव स्थानों तक पूर्णांकित हैं।
| नाममात्र दर | वार्षिक (n = 1) | मासिक (n = 12) | दैनिक (n = 365) |
|---|---|---|---|
| 2% | 35.00 वर्ष | 34.69 वर्ष | 34.66 वर्ष |
| 4% | 17.67 वर्ष | 17.36 वर्ष | 17.33 वर्ष |
| 6% | 11.90 वर्ष | 11.58 वर्ष | 11.55 वर्ष |
| 8% | 9.01 वर्ष | 8.69 वर्ष | 8.67 वर्ष |
| 10% | 7.27 वर्ष | 6.96 वर्ष | 6.93 वर्ष |
अधिक बार चक्रवृद्धि होने से समय कम होता है, लेकिन इस प्रभाव की तुलना में दर का प्रभाव कहीं अधिक होता है। इन दरों पर मासिक से दैनिक चक्रवृद्धि पर जाने से केवल कुछ सौवें भाग वर्ष की बचत होती है।
अन्य वृद्धि गुणक (6%, वार्षिक चक्रवृद्धि)
| वृद्धि गुणक (A/P) | वर्ष |
|---|---|
| 2× (दोगुना) | 11.90 |
| 3× (तिगुना) | 18.85 |
| 10× | 39.52 |
3× के लिए उदाहरण प्रतिस्थापन: \(t = \dfrac{\ln 3}{\ln 1.06} = \dfrac{1.098612}{0.058269} \approx 18.85\) वर्ष।
72 के नियम का त्वरित संदर्भ
72 का नियम एक मानसिक शॉर्टकट है: वार्षिक प्रतिशत दर से 72 को भाग देने पर दोगुना होने का समय वर्षों में लगभग मिल जाता है। वार्षिक चक्रवृद्धि के साथ सटीक दोगुना समय \(t = \dfrac{\ln 2}{\ln(1 + r)}\) है, जहाँ \(r\) दर को दशमलव में दर्शाता है।
| दर | 72 के नियम से अनुमान (वर्ष) | सटीक, वार्षिक चक्रवृद्धि (वर्ष) |
|---|---|---|
| 1% | 72.00 | 69.66 |
| 2% | 36.00 | 35.00 |
| 3% | 24.00 | 23.45 |
| 5% | 14.40 | 14.21 |
| 6% | 12.00 | 11.90 |
| 8% | 9.00 | 9.01 |
| 9% | 8.00 | 8.04 |
| 12% | 6.00 | 6.12 |
यह अनुमान लगभग 6% से 10% की दरों के लिए सबसे सटीक है। कम दरों पर यह दोगुने समय को अधिक बताता है (1% पर यह लगभग 2.3 वर्ष अधिक है), और उच्च दरों पर यह इसे थोड़ा कम आंकता है। यह नियम वार्षिक चक्रवृद्धि के लिए बनाया गया है; अधिक बार चक्रवृद्धि होने पर वास्तविक समय थोड़ा कम होता है।
आपके परिणाम की व्याख्या
कैलकुलेटर स्थिर नाममात्र वार्षिक दर के तहत एकमुश्त राशि को लक्ष्य तक पहुँचने में लगने वाला समय लौटाता है। यह मानता है कि कोई अतिरिक्त योगदान या निकासी नहीं है, और यह करों, शुल्कों और मुद्रास्फीति को शामिल नहीं करता। यदि इनमें से कोई भी आपकी स्थिति पर लागू होता है, तो वास्तविक समय अलग होगा।
परिणाम पूर्ण राशियों पर नहीं, बल्कि अनुपात \(A/P\) पर निर्भर करता है। उदाहरण के लिए, 6% मासिक चक्रवृद्धि पर:
$$t = \frac{\ln 2}{12 \cdot \ln(1 + 0.06/12)} = \frac{0.693147}{12 \times 0.0049875} \approx 11.58 \text{ वर्ष}$$
यह समान रहता है चाहे आप $1,000 से शुरू करके $2,000 का लक्ष्य रखें, या $100,000 से शुरू करके $200,000 का लक्ष्य रखें, क्योंकि दोनों में \(A/P = 2\) है।
ध्यान रखें कि वास्तविक निवेश रिटर्न हर वर्ष बदलते हैं और इनकी गारंटी नहीं होती। परिणाम एक निश्चित दर के तहत गणितीय अनुमान है, कोई पूर्वानुमान या वित्तीय सलाह नहीं। व्यक्तिगत निर्णयों के लिए किसी योग्य पेशेवर से परामर्श लेने पर विचार करें।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-17 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-17 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-17 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-17 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
क्या इसमें नियमित योगदान शामिल हैं? नहीं — यह एक ही एकमुश्त राशि मानता है, जिसमें न कोई और जमा होता है और न कोई निकासी। नियमित योगदान के लिए आपको एन्युटी के भविष्य-मूल्य (future value of an annuity) वाले मॉडल की ज़रूरत होगी।
चक्रवृद्धि की आवृत्ति क्यों मायने रखती है? जितनी बार-बार ब्याज चक्रवृद्धि होता है, साल में उतना थोड़ा ज़्यादा ब्याज मिलता है। इसलिए समान नाममात्र दर पर ज़्यादा \(n\) वाला विकल्प लक्ष्य तक थोड़ा जल्दी पहुँचता है।
अगर दर 0% हो तो? वृद्धि न होने पर राशि कभी नहीं बढ़ेगी, इसलिए किसी भी सीमित समय में कोई ऊँचा लक्ष्य नहीं पाया जा सकता। इसीलिए इस कैलकुलेटर के लिए धनात्मक (positive) दर ज़रूरी है।