Qué hace esta calculadora
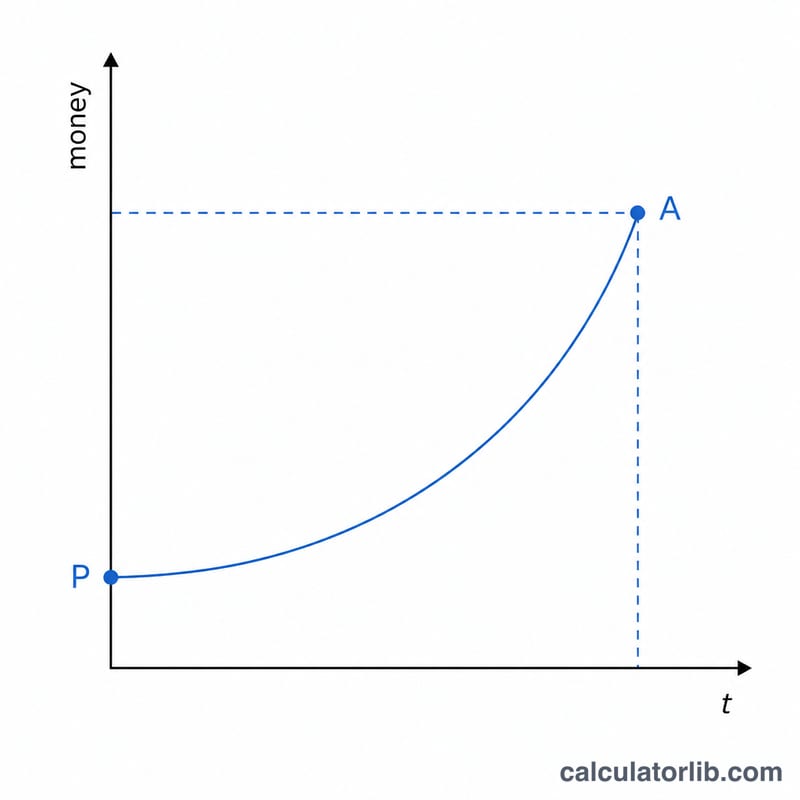
Esta herramienta te dice cuánto tiempo tardará una inversión o un saldo de ahorro de capital único en crecer desde un importe inicial hasta el objetivo que elijas, suponiendo un tipo de interés anual fijo que se capitaliza un número concreto de veces al año. Reorganiza la fórmula clásica del interés compuesto para despejar el tiempo, de modo que, en lugar de ir probando años uno a uno, obtienes la duración exacta de forma directa.
Cómo usarla
Introduce tu importe inicial (P), el importe objetivo que quieres alcanzar (A), el tipo de interés anual en porcentaje y la frecuencia con la que se capitalizan los intereses (anual, mensual, diaria, etc.). La calculadora te devuelve el tiempo en años, además de un desglose redondeado en años y meses y el número total de meses.
La fórmula al detalle
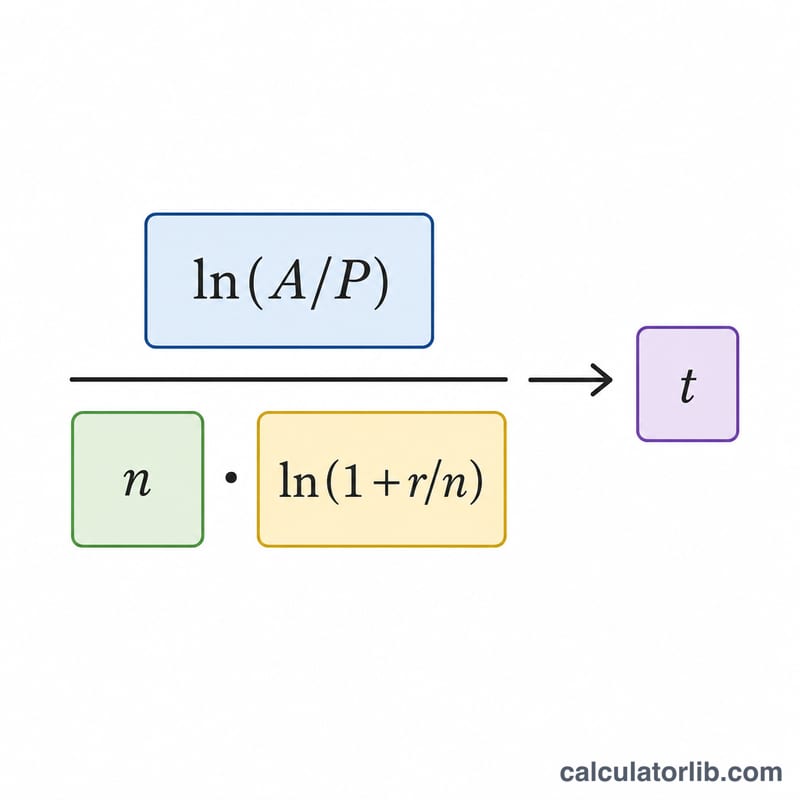
La fórmula de crecimiento es $$A = P\left(1 + \frac{r}{n}\right)^{nt}$$ Al despejar t obtenemos $$t = \frac{\ln\!\left(\dfrac{A}{P}\right)}{n \cdot \ln\!\left(1 + \dfrac{r}{n}\right)}$$ donde r es el tipo expresado en decimal (5 % = 0,05) y n es el número de capitalizaciones al año. El logaritmo natural (ln) aparece porque estamos «deshaciendo» un proceso de crecimiento exponencial.
Ejemplo resuelto
Imagina que inviertes 1.000 $ y quieres llegar a 2.000 $ con un interés del 5 % capitalizado mensualmente (\(n = 12\)). Aquí \(r/n = 0{,}05/12 \approx 0{,}0041667\) y \(\ln(1{,}0041667) \approx 0{,}0041580\). Así que $$t = \frac{\ln(2)}{12 \times 0{,}0041580} = \frac{0{,}693147}{0{,}049896} \approx 13{,}89 \text{ años}$$ es decir, alrededor de 13 años y 11 meses.
Tiempo para duplicar o alcanzar una meta a distintas tasas y frecuencias
La tabla muestra cuántos años tarda una suma global en duplicarse (A/P = 2) a una tasa nominal anual constante, usando \(t = \dfrac{\ln(A/P)}{n\,\ln(1 + r/n)}\) con \(n = 1\) (anual), \(n = 12\) (mensual) y \(n = 365\) (diario). Los valores están redondeados a dos decimales.
| Tasa nominal | Anual (n = 1) | Mensual (n = 12) | Diaria (n = 365) |
|---|---|---|---|
| 2% | 35.00 años | 34.69 años | 34.66 años |
| 4% | 17.67 años | 17.36 años | 17.33 años |
| 6% | 11.90 años | 11.58 años | 11.55 años |
| 8% | 9.01 años | 8.69 años | 8.67 años |
| 10% | 7.27 años | 6.96 años | 6.93 años |
La capitalización más frecuente acorta el tiempo, pero el efecto es pequeño comparado con el efecto de la tasa en sí. Pasar de capitalización mensual a diaria ahorra solo unas pocas centésimas de año a estas tasas.
Otros múltiplos de crecimiento (6%, capitalización anual)
| Múltiplo de crecimiento (A/P) | Años |
|---|---|
| 2× (duplicar) | 11.90 |
| 3× (triplicar) | 18.85 |
| 10× | 39.52 |
Ejemplo de sustitución para 3×: \(t = \dfrac{\ln 3}{\ln 1.06} = \dfrac{1.098612}{0.058269} \approx 18.85\) años.
Guía rápida de la regla del 72
La regla del 72 es un atajo mental: el tiempo de duplicación en años es aproximadamente 72 dividido entre la tasa anual en porcentaje. El tiempo exacto de duplicación con capitalización anual es \(t = \dfrac{\ln 2}{\ln(1 + r)}\), donde \(r\) es la tasa en forma decimal.
| Tasa | Estimación con la regla del 72 (años) | Exacto, capitalización anual (años) |
|---|---|---|
| 1% | 72.00 | 69.66 |
| 2% | 36.00 | 35.00 |
| 3% | 24.00 | 23.45 |
| 5% | 14.40 | 14.21 |
| 6% | 12.00 | 11.90 |
| 8% | 9.00 | 9.01 |
| 9% | 8.00 | 8.04 |
| 12% | 6.00 | 6.12 |
La aproximación es más precisa para tasas de aproximadamente 6% a 10%. A tasas bajas sobreestima el tiempo de duplicación (al 1% es unos 2.3 años más largo), y a tasas más altas lo subestima ligeramente. La regla está diseñada para capitalización anual; con capitalización más frecuente, el tiempo real es un poco menor.
Interpretación de su resultado
La calculadora devuelve el tiempo necesario para que una suma global única alcance la meta bajo una tasa nominal anual constante. Supone que no hay aportaciones ni retiros adicionales, e ignora impuestos, comisiones e inflación. Si alguno de estos aplica en su situación, el tiempo real será diferente.
El resultado depende solo de la razón \(A/P\), no de los montos absolutos. Por ejemplo, al 6% capitalizado mensualmente:
$$t = \frac{\ln 2}{12 \cdot \ln(1 + 0.06/12)} = \frac{0.693147}{12 \times 0.0049875} \approx 11.58 \text{ años}$$
Es lo mismo si usted empieza con $1,000 y busca llegar a $2,000, o empieza con $100,000 y busca llegar a $200,000, porque ambos tienen \(A/P = 2\).
Tenga en cuenta que los rendimientos reales de las inversiones varían de un año a otro y no están garantizados. El resultado es una proyección matemática bajo una tasa fija, no un pronóstico ni asesoría financiera. Para decisiones personales, considere consultar a un profesional calificado.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-17 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Incluye aportaciones periódicas? No: parte de un único capital, sin ingresos ni retiradas posteriores. Si quieres contar aportaciones recurrentes, necesitarías un modelo de valor futuro de una anualidad.
¿Por qué importa la frecuencia de capitalización? Cuanto más a menudo se capitalizan los intereses, algo más de rendimiento se genera cada año, así que un n mayor llega al objetivo ligeramente antes con el mismo tipo nominal.
¿Y si el tipo es del 0 %? Sin crecimiento el saldo nunca aumenta, por lo que ningún plazo finito alcanzaría un objetivo superior; la calculadora exige un tipo positivo.