Qué hace esta calculadora
Esta calculadora de objetivo de ahorro te indica cuánto tiempo tardarás en llegar a una cantidad objetivo cuando partes de un capital inicial, añades un aporte fijo en cada periodo y obtienes interés compuesto. Se basa en las matemáticas universales del interés compuesto, así que funciona con cualquier moneda —dólares, euros, pesos o la que prefieras—: los símbolos son solo un detalle visual. La herramienta no tiene en cuenta impuestos, comisiones ni cambios en el tipo de interés, de modo que ofrece una estimación limpia y determinista.
Cómo usarla
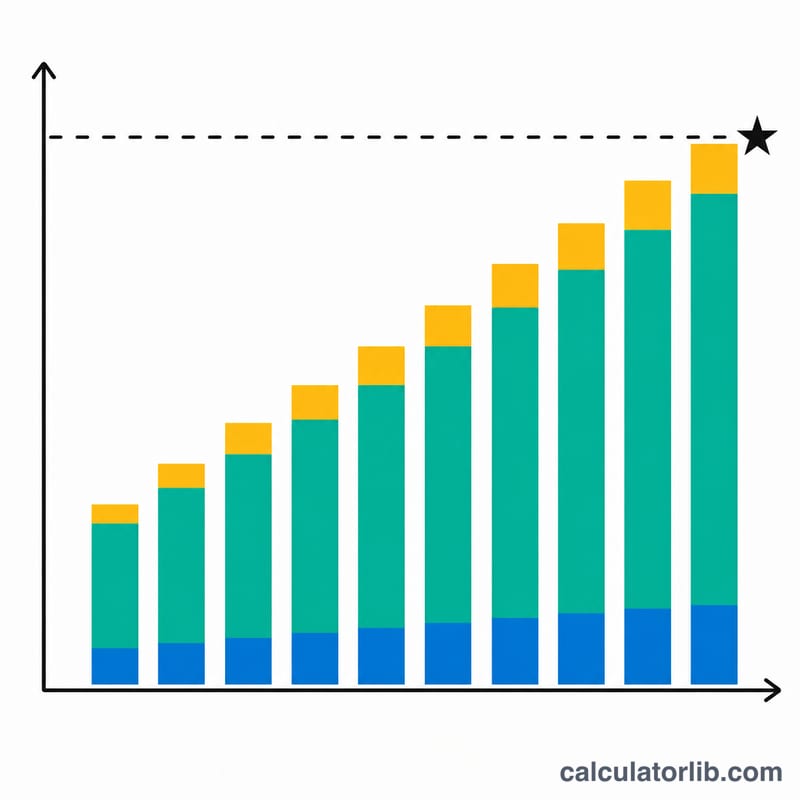
Introduce tu cantidad inicial (valor presente, a menudo 0), el objetivo de ahorro que quieres alcanzar, tu aporte periódico y el tipo de interés anual. Elige con qué frecuencia se capitaliza el interés y se realizan los aportes —se asume que los depósitos se hacen con la misma periodicidad—. Decide si los aportes se realizan al final de cada periodo (renta vencida) o al principio (renta anticipada). El resultado muestra el tiempo en años, el número entero de periodos necesarios, el total aportado y el total de intereses ganados.
La fórmula explicada
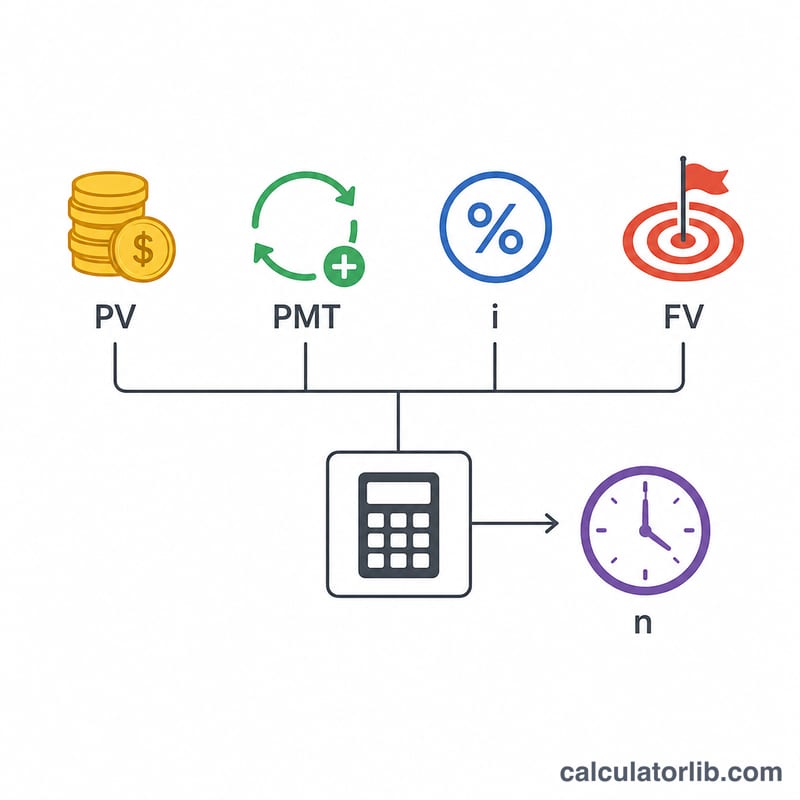
Partiendo de la ecuación del valor futuro de una renta \(FV = PV(1+i)^{n} + PMT\cdot[((1+i)^{n} - 1)/i]\), despejamos n. Si i es el tipo periódico (tipo anual ÷ número de periodos al año), la forma cerrada es $$n = \frac{\ln\!\left(\dfrac{FV + PMT/i}{PV + PMT/i}\right)}{\ln(1+i)}.$$ Para la renta anticipada, \(PMT/i\) se sustituye por \(PMT(1+i)/i\). Cuando el tipo es del 0 %, el saldo crece únicamente con los aportes, por lo que $$n = \frac{FV - PV}{PMT}.$$
Ejemplo práctico
Empiezas con 1.000 $, tu objetivo es 10.000 $, aportas 100 $ al mes con un 5 % capitalizado mensualmente. El tipo periódico \(i = 0{,}05/12 = 0{,}0041667\) y \(PMT/i = 24.000\). Entonces \(x = (10.000 + 24.000)/(1.000 + 24.000) = 1{,}36\), y $$n = \frac{\ln(1{,}36)}{\ln(1{,}0041667)} \approx 73{,}95 \text{ meses}$$ —redondeando hacia arriba, 74 meses, aproximadamente 6 años y 2 meses—. Total aportado \(= 1.000 + 100\times74 = 8.400\;\$\), y los intereses ganados rondan los 1.607 $.
Tiempo para alcanzar una meta: comparación de escenarios
Todos los escenarios comienzan con $1,000 y tienen como objetivo $10,000. Los depósitos se realizan mensualmente al final de cada mes (anualidad ordinaria), y el interés se capitaliza mensualmente. El número de periodos proviene de la fórmula del artículo:
$$n = \frac{\ln\left(\frac{\text{VF}+k}{\text{VA}+k}\right)}{\ln(1+i)},\quad k=\frac{d}{i},\quad i=\frac{\text{tasa anual}}{12}$$
Con un interés del 0% la fórmula se reduce a \(n = (10{,}000 - 1{,}000)/d\). Todo resultado se redondea hacia arriba al mes completo, porque la meta solo se alcanza en una fecha de depósito.
| Depósito mensual | 0% TAE | 3% TAE | 5% TAE | 7% TAE |
|---|---|---|---|---|
| $50 | 180 meses (15.00 años) | 143 meses (11.92 años) | 127 meses (10.58 años) | 114 meses (9.50 años) |
| $100 | 90 meses (7.50 años) | 80 meses (6.67 años) | 74 meses (6.17 años) | 70 meses (5.83 años) |
| $200 | 45 meses (3.75 años) | 43 meses (3.58 años) | 41 meses (3.42 años) | 40 meses (3.33 años) |
| $500 | 18 meses (1.50 años) | 18 meses (1.50 años) | 18 meses (1.50 años) | 17 meses (1.42 años) |
Comprobación detallada ($100 al mes al 5%): \(i = 0.05/12 \approx 0.0041667\), \(k = 100/0.0041667 = 24{,}000\). Entonces \(n = \ln(34{,}000/25{,}000)/\ln(1.0041667) = 0.30748/0.004158 \approx 73.95\), que se redondea hacia arriba a 74 meses.
Nota: en horizontes cortos, el monto del depósito importa mucho más que la tasa de interés. Con $50 al mes, subir la tasa del 0% al 7% ahorra 66 meses. Subir el depósito de $50 a $500 con un 0% ahorra 162 meses. Con $500 al mes, las cuatro tasas difieren en un mes como máximo. El interés tiene más efecto cuanto más tiempo permanece invertido el dinero.
Términos y variables clave
- Valor actual (VA): la cantidad que ya tienes al inicio (el «Monto inicial»).
- Valor futuro (VF): el saldo objetivo que deseas alcanzar (la «Meta de ahorro»).
- Pago periódico (d): el depósito que agregas en cada periodo, como cada mes o cada semana.
- Tasa anual frente a tasa periódica: la tasa anual es el porcentaje nominal anual. La tasa periódica es \(i = \text{tasa anual}/(100 \times m)\), donde \(m\) es el número de periodos por año. Por ejemplo, 6% capitalizado mensualmente da \(i = 0.005\) por mes.
- Número de periodos (n): cuántos periodos de capitalización o de depósito se necesitan para alcanzar la meta. Los años son \(t = n/m\).
- Frecuencia de capitalización (m): cuántas veces al año se suma el interés al saldo (1 = anual, 4 = trimestral, 12 = mensual, 365 = diaria). En esta calculadora, los depósitos se realizan con el mismo calendario.
- Anualidad ordinaria frente a anualidad anticipada: en una anualidad ordinaria, los depósitos se hacen al final de cada periodo y no generan interés en ese periodo. En una anualidad anticipada, los depósitos se hacen al inicio de cada periodo y generan interés un periodo antes, por lo que la meta suele alcanzarse un poco antes.
- Interés total generado: el saldo final menos el monto inicial y menos todos los depósitos. Es la parte de la meta que aportó el crecimiento y no tu propio dinero.
Interpretación de tu resultado
El resultado es el número de periodos (y años) hasta que tu saldo alcanza por primera vez la meta. Tu meta se divide en dos partes: aportaciones (monto inicial más todos los depósitos) e intereses (todo lo demás).
Ejemplo: inicio de $1,000, $100 al mes, 5% capitalizado mensualmente, meta de $10,000, 74 meses. Las aportaciones son \(1{,}000 + 74 \times 100 = 8{,}400\). El saldo en el mes 74 es de unos $10,010, por lo que los intereses son aproximadamente $1,600, o alrededor del 16% del saldo.
Por qué los primeros años dependen de las aportaciones: el interés se calcula sobre el saldo actual. Cuando el saldo es pequeño, el interés de cada periodo es pequeño en comparación con un depósito. Por ejemplo, 5% anual sobre $1,000 equivale a unos $4 al mes, mientras que el depósito es de $100.
Por qué los años posteriores dependen de los intereses: a medida que el saldo crece, también crece el interés que genera. Con el tiempo, el interés mensual puede igualar o superar tu depósito. En ese punto, el crecimiento se capitaliza sobre intereses pasados además de sobre depósitos pasados.
Por qué un horizonte más largo aumenta la proporción de intereses: el mismo dinero permanece invertido durante más periodos, por lo que se produce más capitalización. Los depósitos pequeños durante muchos años suelen generar una proporción de intereses mayor que los depósitos grandes en un plazo corto, como sugiere la tabla de comparación anterior.
Límites del modelo:
- Utiliza una tasa fija única para todo el periodo. Los rendimientos reales de ahorros e inversiones cambian, y las inversiones pueden perder valor.
- Ignora impuestos, comisiones de cuentas y gastos de fondos, que reducen el crecimiento real.
- Ignora la inflación. La meta y el resultado están en dólares nominales, por lo que la meta puede comprar menos cuando la alcances.
- Supone que nunca omites un depósito y que nunca retiras dinero.
Esta es información general, no asesoramiento financiero. Usa el resultado como una estimación para planificar y considera verificarlo con un profesional calificado.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Qué pasa si pongo el tipo al 0 %? La calculadora usa la fórmula lineal \(n = (FV - PV)/PMT\), de modo que el objetivo se alcanza únicamente con los aportes.
¿Puedo alcanzar una meta sin hacer aportes? Sí, si tienes un saldo inicial y un tipo positivo: calcula el crecimiento por interés compuesto puro, \(n = \ln(FV/PV)/\ln(1+i)\).
¿Por qué se redondea hacia arriba el número entero de periodos? Los intereses y los aportes se acreditan en momentos concretos, al final de cada periodo, así que necesitas un periodo completo adicional para alcanzar o superar el objetivo.