Что считает этот калькулятор
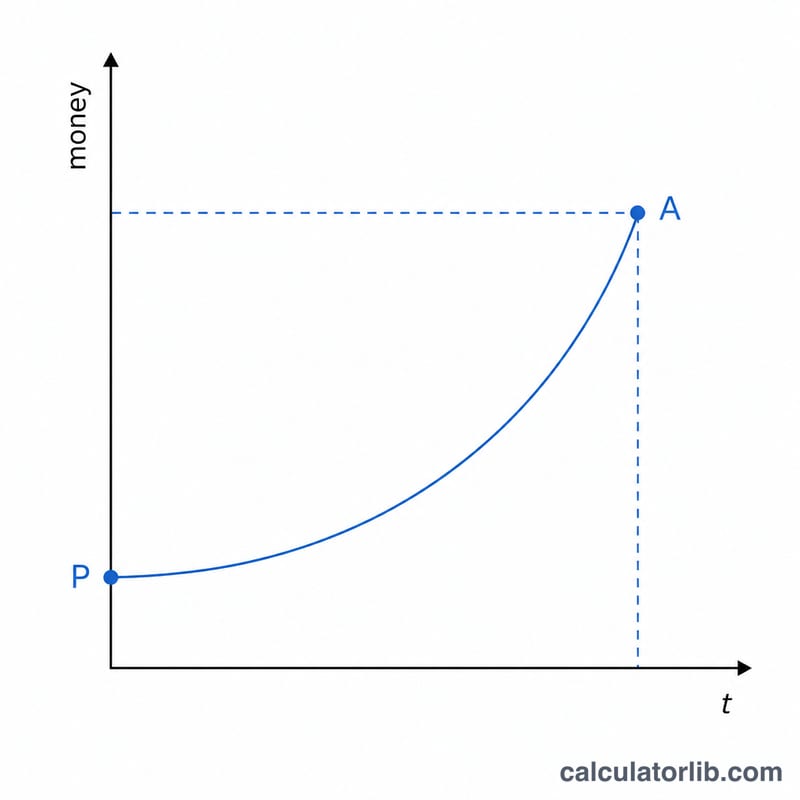
Этот инструмент показывает, сколько времени потребуется, чтобы единовременный вклад или накопления выросли от стартовой суммы до выбранной цели — при условии, что годовая ставка фиксирована, а проценты капитализируются определённое число раз в год. Калькулятор преобразует классическую формулу сложных процентов так, чтобы найти именно срок. Вам больше не нужно подставлять разные годы наугад и проверять результат — вы сразу получаете точную продолжительность.
Как пользоваться
Введите стартовую сумму (P), целевую сумму, которую хотите накопить (A), годовую ставку в процентах и частоту капитализации (раз в год, ежемесячно, ежедневно и т. д.). Калькулятор выдаст срок в годах, а также удобную разбивку «годы и месяцы» и общее количество месяцев.
Разбираем формулу
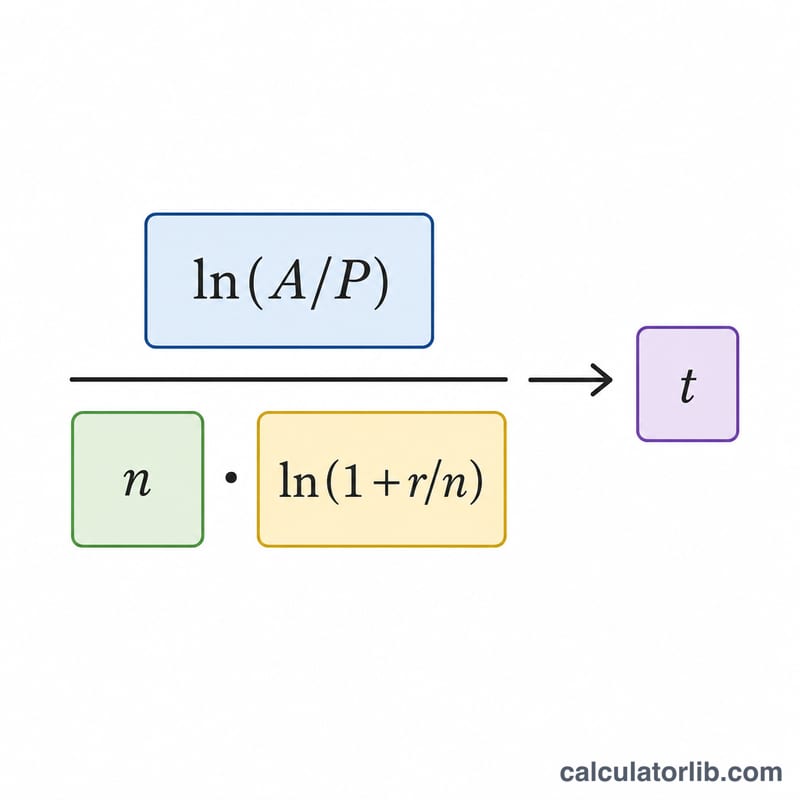
Рост вклада описывается формулой $$A = P\left(1 + \frac{r}{n}\right)^{nt}$$ Если выразить из неё \(t\), получим $$t = \frac{\ln\!\left(\frac{A}{P}\right)}{n \cdot \ln\!\left(1 + \frac{r}{n}\right)}$$ где \(r\) — ставка в виде десятичной дроби (5% = 0,05), а \(n\) — число капитализаций в год. Натуральный логарифм (ln) появляется здесь потому, что мы «разворачиваем» процесс экспоненциального роста.
Пример расчёта
Допустим, вы вкладываете 1000 $ и хотите получить 2000 $ под 5% с ежемесячной капитализацией (\(n = 12\)). Тогда \(r/n = 0{,}05/12 \approx 0{,}0041667\), а \(\ln(1{,}0041667) \approx 0{,}0041580\). Получаем $$t = \frac{\ln(2)}{12 \times 0{,}0041580} = \frac{0{,}693147}{0{,}049896} \approx 13{,}89 \text{ года}$$ — это примерно 13 лет и 11 месяцев.
Частые вопросы
Учитываются ли регулярные пополнения? Нет — расчёт идёт по единовременной сумме без дополнительных взносов и снятий. Если вы планируете регулярно пополнять счёт, понадобится модель будущей стоимости аннуитета.
Почему важна частота капитализации? Чем чаще капитализируются проценты, тем немного больше дохода набегает за год. Поэтому при большем \(n\) цель достигается чуть быстрее даже при той же номинальной ставке.
А если ставка равна 0%? Без роста баланс не увеличивается, и достичь более высокой цели за конечное время невозможно. Поэтому калькулятор требует положительную ставку.
Время удвоения или достижения цели при разных ставках и частотах начисления
В таблице показано, за сколько лет единовременная сумма удвоится (A/P = 2) при постоянной номинальной годовой ставке, по формуле \(t = \dfrac{\ln(A/P)}{n\,\ln(1 + r/n)}\) при \(n = 1\) (ежегодно), \(n = 12\) (ежемесячно) и \(n = 365\) (ежедневно). Значения округлены до двух знаков после запятой.
| Номинальная ставка | Ежегодно (n = 1) | Ежемесячно (n = 12) | Ежедневно (n = 365) |
|---|---|---|---|
| 2% | 35.00 года | 34.69 года | 34.66 года |
| 4% | 17.67 года | 17.36 года | 17.33 года |
| 6% | 11.90 года | 11.58 года | 11.55 года |
| 8% | 9.01 года | 8.69 года | 8.67 года |
| 10% | 7.27 года | 6.96 года | 6.93 года |
Более частое начисление сокращает срок, но этот эффект невелик по сравнению с влиянием самой ставки. Переход от ежемесячного к ежедневному начислению экономит при этих ставках лишь несколько сотых года.
Другие множители роста (6%, ежегодное начисление)
| Множитель роста (A/P) | Годы |
|---|---|
| 2× (удвоение) | 11.90 |
| 3× (утроение) | 18.85 |
| 10× | 39.52 |
Пример подстановки для 3×: \(t = \dfrac{\ln 3}{\ln 1.06} = \dfrac{1.098612}{0.058269} \approx 18.85\) года.
Краткая справка по правилу 72
Правило 72 — это устный приём для оценки: время удвоения в годах примерно равно 72, делённым на годовую ставку в процентах. Точное время удвоения при ежегодном начислении равно \(t = \dfrac{\ln 2}{\ln(1 + r)}\), где \(r\) — ставка в виде десятичной дроби.
| Ставка | Оценка по правилу 72 (годы) | Точно, при ежегодном начислении (годы) |
|---|---|---|
| 1% | 72.00 | 69.66 |
| 2% | 36.00 | 35.00 |
| 3% | 24.00 | 23.45 |
| 5% | 14.40 | 14.21 |
| 6% | 12.00 | 11.90 |
| 8% | 9.00 | 9.01 |
| 9% | 8.00 | 8.04 |
| 12% | 6.00 | 6.12 |
Приближение наиболее точно для ставок примерно от 6% до 10%. При низких ставках оно завышает время удвоения (при 1% — примерно на 2.3 года), а при более высоких немного занижает его. Правило рассчитано на ежегодное начисление; при более частом начислении реальный срок немного короче.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата
Калькулятор показывает время, необходимое единовременной сумме, чтобы достичь цели при постоянной номинальной годовой ставке. Он предполагает отсутствие дополнительных взносов или снятий и не учитывает налоги, комиссии и инфляцию. Если что-то из этого применимо в вашей ситуации, реальный срок будет другим.
Результат зависит только от отношения \(A/P\), а не от абсолютных сумм. Например, при 6% с ежемесячным начислением:
$$t = \frac{\ln 2}{12 \cdot \ln(1 + 0.06/12)} = \frac{0.693147}{12 \times 0.0049875} \approx 11.58 \text{ года}$$
Результат будет одинаковым, начинаете ли вы с $1,000 и стремитесь к $2,000 или начинаете с $100,000 и стремитесь к $200,000, поскольку в обоих случаях \(A/P = 2\).
Имейте в виду, что фактическая доходность инвестиций меняется из года в год и не гарантирована. Результат — это математическая проекция при фиксированной ставке, а не прогноз и не финансовая рекомендация. Для личных решений имеет смысл проконсультироваться с квалифицированным специалистом.