儲蓄目標計算機能幫你做什麼
這款計算機能算出在指定期限內達成特定財務目標,每個月需要存下多少錢。你不必再憑感覺猜測,只要輸入目標金額與時間,工具就會把過程中累積的複利一併考量,反推出每月所需的存款金額。無論是準備購屋頭期款、緊急預備金、出國旅遊基金,還是任何有明確期限的儲蓄目標,都能派上用場。
你需要輸入的項目
- 儲蓄目標金額-你希望最終達到的金額(未來價值)。
- 初始存款-你目前手上已有、可用來起步的本金(現值),這筆錢也會隨利息增值。
- 儲蓄年數-距離你需要這筆錢還有多久。
- 年利率(%)-你預期儲蓄每年可獲得的報酬率。
- 複利頻率-利息計入本金的頻率:每年、每半年、每季、每月或每日。
公式解析
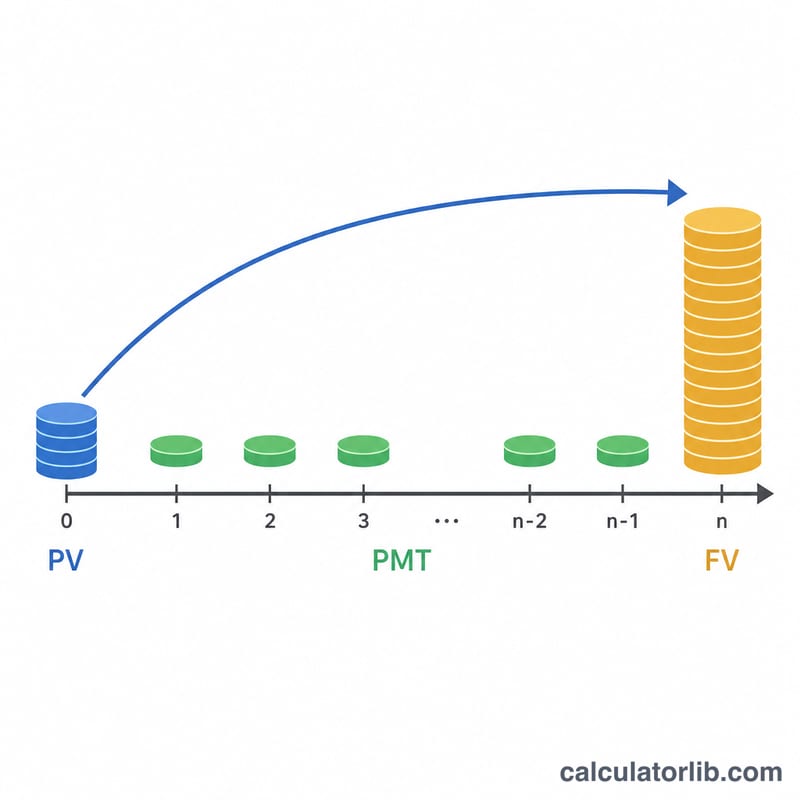
計算機會先算出每期利率 r =(年利率 ÷ 100)÷ 複利次數,以及總複利期數 n × t = 年數 × 複利次數。接著,它會以年金未來價值公式反解出所需的每期存款金額:
PMT =(FV − PV ×(1+r)n×t)×(r × 複利次數 / 12)÷((1+r)n×t − 1)
其中 FV 是你的目標金額,PV 是初始存款,(1+r)n×t 則是成長係數。式中的 r × 複利次數 / 12 用來把每期存款換算成每月金額。若利率為 0%,工具會直接把剩餘金額除以總月數。此外,它也會列出總投入本金(初始存款+每月存款 × 月數)以及賺得的利息收益。
實際範例
假設你希望在 5 年內存到 $20,000,一開始投入 $2,000 存款,年報酬率為 4%,並以每月複利計算(複利次數=12)。每期利率為 0.04 ÷ 12 ≈ 0.003333,共有 60 期。成長係數(1.003333)60 ≈ 1.2210,你的初始存款會增值到約 $2,442,還需要再籌措約 $17,558。代入公式後,每月所需存款約為 $265。在 60 個月期間,你大約會投入 $15,900,加上原本的 $2,000 存款,剩餘的差額則由利息補足。
不同情境下所需的每月儲蓄金額
下表設定目標金額為 $20,000、初始存款為 $2,000,採每月複利計算,且存款於每月月底進行。每個數字都來自 \(\text{PMT} = \left(\text{FV} - \text{PV}(1+r)^{n}\right)\cdot\frac{r}{(1+r)^{n}-1}\),其中 \(r = \text{利率}/12\),\(n = 12 \times \text{年數}\)。「總投入金額」是初始存款加上所有每月存款。「賺取利息」是目標金額減去總投入金額。數值四捨五入至最接近的美元整數,投入金額與利息是根據未四捨五入的每月金額計算。
| 年數 | 年利率 | 所需每月儲蓄 | 總投入金額 | 賺取利息 |
|---|---|---|---|---|
| 3 | 0% | $500 | $20,000 | $0 |
| 3 | 2% | $482 | $19,361 | $639 |
| 3 | 4% | $465 | $18,732 | $1,268 |
| 3 | 6% | $448 | $18,113 | $1,887 |
| 5 | 0% | $300 | $20,000 | $0 |
| 5 | 2% | $282 | $18,930 | $1,070 |
| 5 | 4% | $265 | $17,890 | $2,110 |
| 5 | 6% | $248 | $16,879 | $3,121 |
| 10 | 0% | $150 | $20,000 | $0 |
| 10 | 2% | $132 | $17,875 | $2,125 |
| 10 | 4% | $116 | $15,869 | $4,131 |
| 10 | 6% | $100 | $13,980 | $6,020 |
以 5 年期、4% 這一列為例進行驗算:\(r = 0.04/12 \approx 0.003333\),\(n = 60\),因此 \((1+r)^{60} \approx 1.22100\)。接著 \(2{,}000 \times 1.22100 \approx 2{,}442\),且 \(20{,}000 - 2{,}442 = 17{,}558\)。再乘以 \(0.003333/0.22100 \approx 0.015083\),得到每月儲蓄約 $264.83,四捨五入後即為表中的 $265。60 個月的每月存款合計約 $15,890,加上 $2,000 初始存款,總投入金額為 $17,890,利息約為 $2,110。
年利率為 0% 時,所需儲蓄金額即為 \((20{,}000 - 2{,}000)/\text{月數}\)。
解讀您的結果
所需的每月金額是一筆固定不變的定額存款,加上初始存款後,會在假設的固定利率下成長至目標金額。它是單一的固定數字,並不代表隨時間變動的存款安排。
利息賺取額是目標金額減去您投入的所有金額:
$$\text{利息} = \text{FV} - \left(\text{PV} + \text{PMT}\times 12 \times \text{年數}\right)$$
目標金額中由利息貢獻的比例,會隨著期間拉長與利率提高而增加。在上述 $20,000 的範例中,2% 利率、3 年期時利息約占目標的 3%;4%、5 年期時約占 11%;6%、10 年期時約占 30%。期間越長,複利就有越多時間發揮作用,因此每月存款的下降速度快於期間的增長速度。
結果所依據的假設:
- 年利率在整個期間內維持不變。
- 未扣除任何稅金、帳戶費用或通貨膨脹。以實質價值而言,目標金額的購買力可能低於其名目價值。
- 存款定期於每月月底進行,且不會跳過或更改。
- 利息依您所選的頻率計息。在名目利率相同的情況下,計息頻率越高,成長幅度會略微增加。
實際報酬會有所不同。儲蓄帳戶利率會變動,投資報酬也不保證,部分期間甚至可能為負。請將此結果視為在既定假設下的規劃估算,而非預測。這僅為一般資訊,並非財務建議。
常見問題
複利頻率真的有差嗎?有的。複利頻率越高(例如每日複利),賺得的利息會略微增加,連帶降低你每月需要存下的金額。
如果算出來是負數怎麼辦?每月存款為負數,代表光憑你的初始存款加上利息就已經超過目標,因此不需要再額外存錢。
利率是固定保證的嗎?不是。利率只是一項假設值。若報酬會浮動,建議採用較保守的估計;當情況改變時,再重新試算一次即可。