本計算機的功能
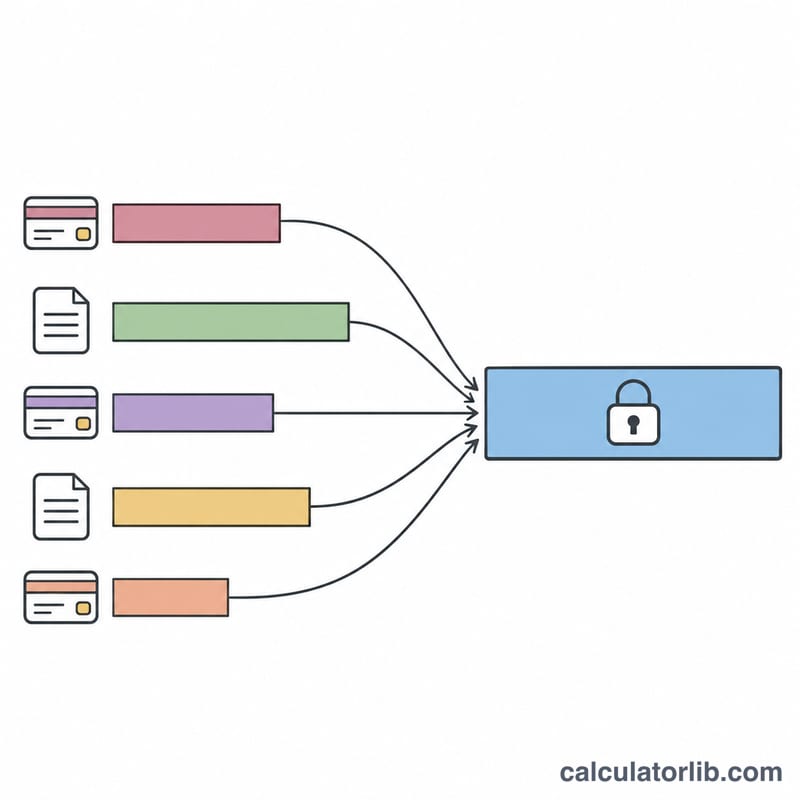
本計算機比較兩種償還最多五筆債務的方式。第一種方式是維持每筆債務原狀,各自有固定的每月還款額。第二種方式則是以一筆固定利率的分期貸款取代所有債務,該貸款可能附帶選擇性的開辦費。結果會顯示還清所需月數、總利息、手續費、實際支付的總金額,以及兩種方式之間的差額。本計算機適用於持有信用卡或個人信貸、並正在評估債務整合方案的人。
使用方法
每一列(最多五列)請輸入餘額、年利率(APR)及固定每月還款額。若要空置某一列,請將餘額輸入為 0。接著輸入整合貸款的年利率、以整數月計算的貸款期限(1 至 360 個月)、以整合金額百分比計算的開辦費,以及手續費是併入貸款或以現金一次支付。每筆有效債務的每月還款額必須高於一個月的利息,否則該債務永遠無法還清。
公式
每筆現有債務按月逐步計算。貸款採用標準的等額本息年金公式。
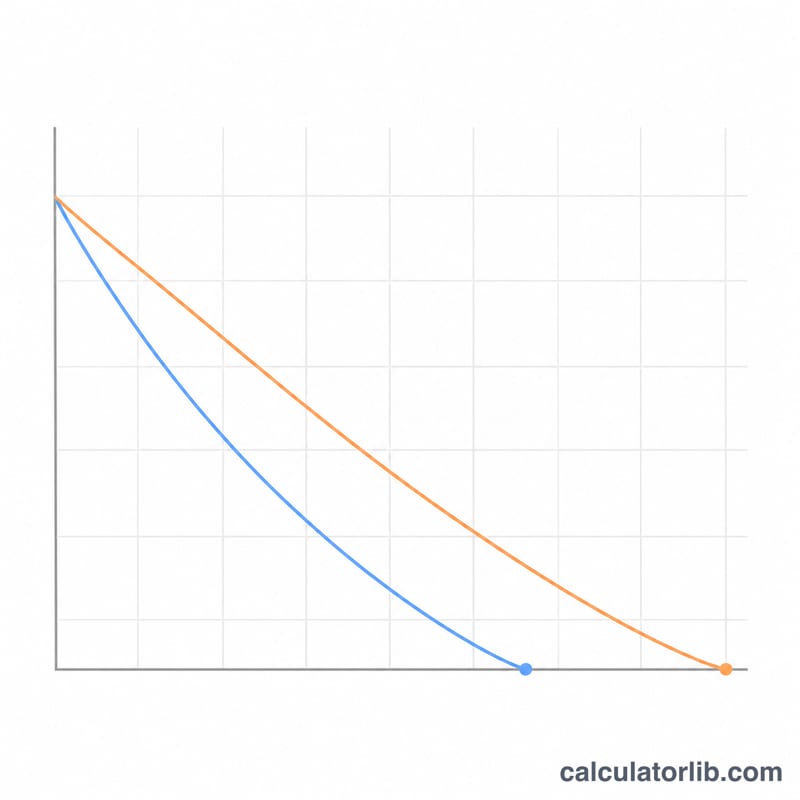
$$r = \frac{\text{APR}}{1200}, \qquad b_{k+1} = \max\left(0,\ b_k(1+r) - P\right)$$$$M = \frac{L\,r}{1-(1+r)^{-n}}$$$$\text{Savings} = (S + I_{\text{current}}) - (M\,n + F_{\text{upfront}})$$其中 \(r\) 為每月利率,\(b_k\) 為第 \(k\) 個月開始時的餘額,\(P\) 為某筆債務的固定每月還款額,\(L\) 為貸款金額,\(n\) 為以月計的期限,\(M\) 為貸款每月還款額(當 \(r = 0\) 時 \(M = L/n\)),\(S\) 為有效餘額總和,\(I_{\text{current}}\) 為現有債務的總利息,\(F_{\text{upfront}}\) 為以現金支付時的手續費,否則為 0。
慣例與假設
- 每月利率為年利率除以 100 再除以 12,適用於每筆債務及貸款。利息每月按月初餘額計收一次。信用卡的每日餘額計息方式未納入模型。
- 每筆現有債務皆以其自身還款額單獨模擬。最後一期還款會調整為剩餘餘額加上利息。債務結清後釋出的資金不會轉用於其他債務,也不會新增任何費用。
- 貸款以固定利率完全攤還。其金額為有效餘額總和,若手續費併入貸款,則再加上手續費。
- 手續費等於餘額總和乘以手續費百分比再除以 100。若併入貸款,則加入本金並開始計息。若一次支付,則於第 0 個月以現金支付,並計入總成本。
- 總成本為所有已付款項:現有債務為餘額加利息;貸款為 \(M\,n\) 加上任何一次性手續費。計算未進行折現。
- 計算過程不逐月進位。金額以兩位小數顯示,因此與貸方數字可能有微小差異。
- 未納入模型的項目:優惠利率、餘額轉帳費、逾期費、罰息 APR、最低還款額公式、新增消費、稅費及信用評分影響。
計算範例
三筆債務:5,000 美元,年利率 22.99%,每月還 150 美元;3,000 美元,年利率 19.99%,每月還 90 美元;2,000 美元,年利率 25.99%,每月還 70 美元。整合貸款年利率為 11.99%,期限 60 個月,並將 5% 手續費併入貸款。
$$S = 5000 + 3000 + 2000 = 10000$$$$F = 10000 \times 0.05 = 500, \qquad L = 10000 + 500 = 10500$$現有債務方式:每月還款合計 310 美元,最後一筆債務於第 54 個月還清,總利息為 5,610.30 美元,總支付金額為 15,610.30 美元。
$$M = \frac{10500\,r}{1-(1+r)^{-60}} = 233.51, \quad r = \frac{11.99}{1200}$$每月還款變動為 \(233.51 - 310 = -76.49\),即減少 76.49 美元。貸款利息為 \(233.51 \times 60 - 10500 = 3510.82\),貸款總支付金額為 14,010.82 美元。
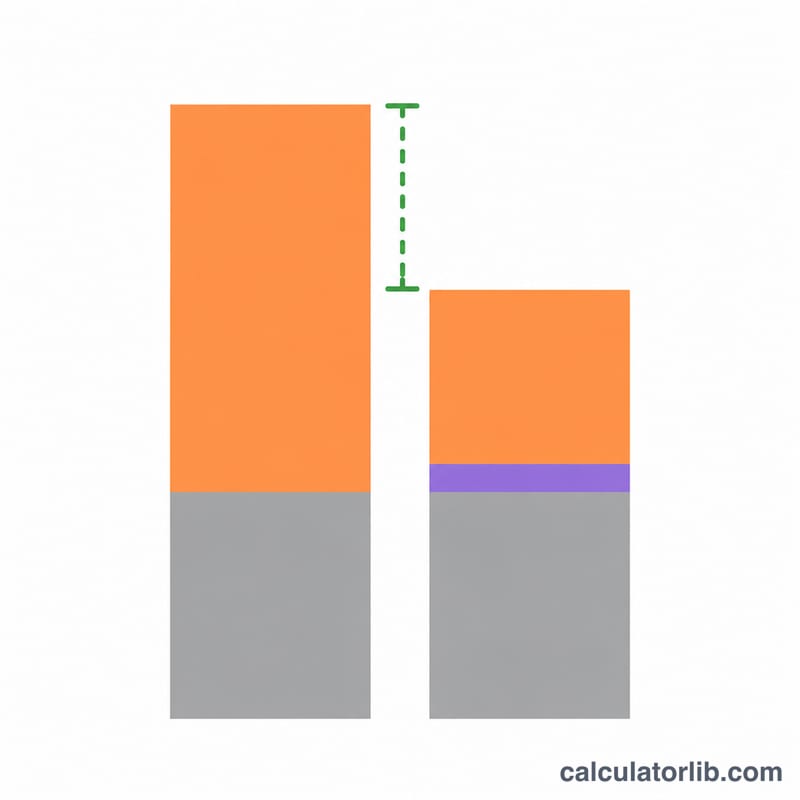
$$\text{Savings} = 15610.30 - 14010.82 = 1599.48$$節省的利息為 2,099.48 美元。貸款期限為 60 個月,相較於 54 個月,月數差異為 \(54 - 60 = -6\):整合後會晚 6 個月還清,但總成本少 1,599.48 美元。
如何解讀結果
節省金額為正數,表示整合後的總現金成本較低。若為負數,則代表額外成本,通常是因為期限過長或手續費過高。也請比較每月還款的變化:較低的月付額可能伴隨較長的還款期間。現有債務方式假設還款額固定且不轉用,因此若採用將釋出的還款額滾入下一筆債務的還款策略,可能縮小差距。結果僅供估算,不構成財務建議。申請前請確認貸方的 APR、手續費及條款。
常見問題
為什麼節省金額可能為負數?
貸款期限過長或開辦費過高,可能產生比現有債務更多的利息與費用。計算機會將此顯示為額外成本。
餘額為零的債務列會如何處理?
該列會被忽略,包括其 APR 與還款額。
手續費應併入貸款還是一次支付?
併入貸款會增加本金,因此會產生利息。一次支付可避免這些利息,但需要在第 0 個月準備現金。建議兩種設定都比較看看。
為什麼還款額驗證失敗?
若每月還款額未超過一個月的利息,餘額便永遠不會減少。請提高還款額。
計算機是否包含優惠利率或餘額轉帳?
不包含。本計算機僅模擬固定利率貸款及所列的手續費。
資料來源
- 整合信用卡債務前,我需要了解什麼?,美國消費者金融保護局,2026