Máy tính này làm gì
Máy tính này so sánh hai cách trả tối đa năm khoản nợ. Cách thứ nhất giữ nguyên từng khoản nợ, mỗi khoản có mức thanh toán hàng tháng cố định riêng. Cách thứ hai thay thế chúng bằng một khoản vay trả góp lãi suất cố định, có thể kèm phí khởi tạo. Kết quả hiển thị số tháng để trả hết nợ, tổng tiền lãi, phí, tổng tiền mặt đã trả và chênh lệch giữa hai cách. Công cụ này phù hợp với người có thẻ tín dụng hoặc vay tiêu dùng đang cân nhắc một đề nghị hợp nhất nợ.
Cách sử dụng
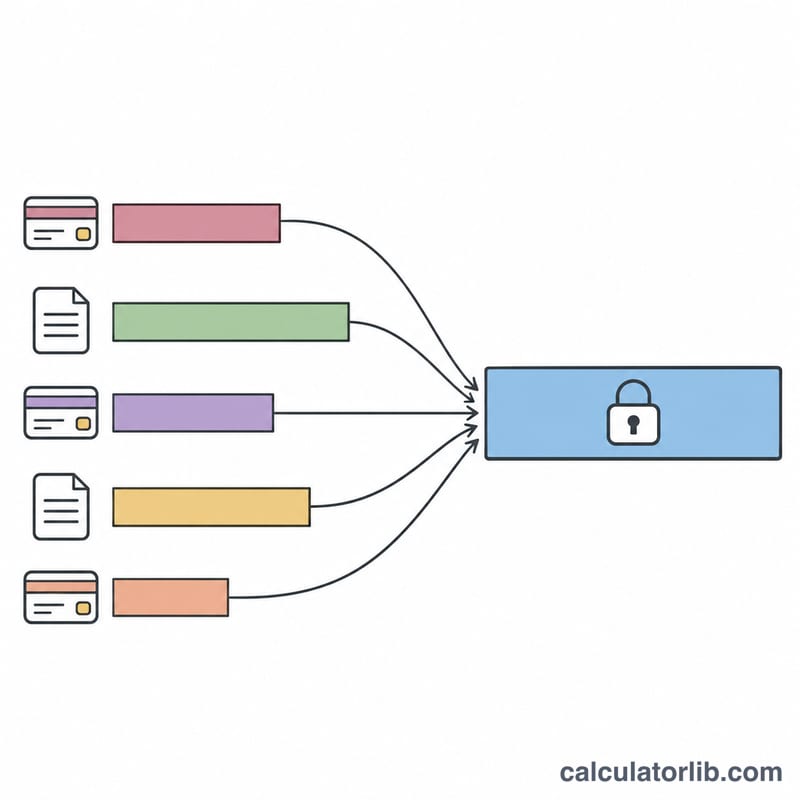
Với mỗi hàng trong tối đa năm hàng, nhập số dư, APR và mức thanh toán cố định hàng tháng. Nhập 0 làm số dư để bỏ trống hàng đó. Sau đó nhập APR của khoản vay hợp nhất, kỳ hạn vay tính theo số tháng nguyên (từ 1 đến 360), phí khởi tạo tính theo phần trăm số tiền được hợp nhất, và cho biết phí được cộng vào khoản vay hay thanh toán trước. Mỗi khoản thanh toán nợ đang hoạt động phải lớn hơn tiền lãi của một tháng, nếu không khoản nợ đó sẽ không bao giờ được trả hết.
Công thức
Mỗi khoản nợ hiện tại được tính theo từng tháng. Khoản vay sử dụng công thức niên kim thanh toán đều tiêu chuẩn.
$$r = \frac{\text{APR}}{1200}, \qquad b_{k+1} = \max\left(0,\ b_k(1+r) - P\right)$$$$M = \frac{L\,r}{1-(1+r)^{-n}}$$$$\text{Savings} = (S + I_{\text{current}}) - (M\,n + F_{\text{upfront}})$$Trong đó \(r\) là lãi suất hàng tháng, \(b_k\) là số dư đầu tháng \(k\), \(P\) là mức thanh toán cố định hàng tháng của một khoản nợ, \(L\) là số tiền vay, \(n\) là kỳ hạn tính theo tháng, \(M\) là khoản thanh toán hàng tháng của khoản vay (\(M = L/n\) khi \(r = 0\)), \(S\) là tổng số dư đang hoạt động, \(I_{\text{current}}\) là tổng tiền lãi của các khoản nợ hiện tại, và \(F_{\text{upfront}}\) là phí khi thanh toán bằng tiền mặt, nếu không thì bằng 0.
Quy ước và giả định
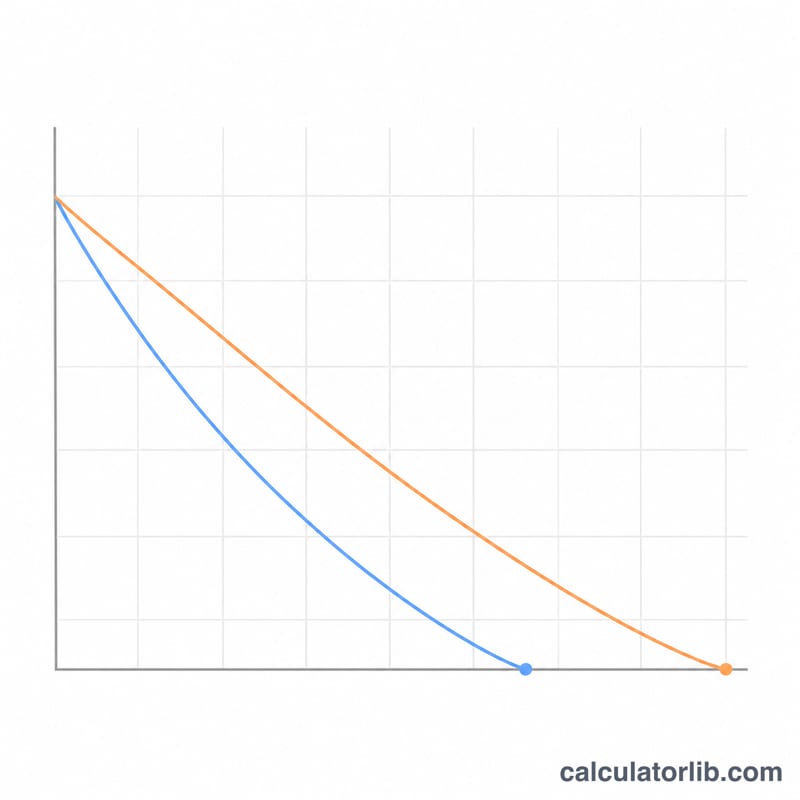
- Lãi suất hàng tháng bằng APR chia cho 100 rồi chia cho 12, áp dụng cho mọi khoản nợ và khoản vay. Tiền lãi được tính một lần mỗi tháng trên số dư đầu tháng. Không mô hình hóa lãi tính theo số dư hàng ngày của thẻ tín dụng.
- Mỗi khoản nợ hiện tại được mô phỏng riêng với mức thanh toán của chính nó. Khoản thanh toán cuối cùng được điều chỉnh bằng số dư còn lại cộng tiền lãi. Số tiền được giải phóng khi một khoản nợ kết thúc không được chuyển sang các khoản nợ khác, và không có khoản phí mới nào được cộng thêm.
- Khoản vay được trả hết hoàn toàn theo lãi suất cố định. Số tiền vay bằng tổng số dư đang hoạt động, cộng thêm phí khi phí được tài trợ bằng khoản vay.
- Phí bằng tổng số dư nhân với phần trăm phí chia cho 100. Khi phí được tài trợ, nó được cộng vào tiền gốc và phát sinh lãi. Khi thanh toán trước, phí là khoản tiền mặt tại tháng 0 và được cộng vào tổng chi phí.
- Tổng chi phí là mọi khoản thanh toán đã thực hiện: với các khoản nợ hiện tại là số dư cộng tiền lãi; với khoản vay là \(M\,n\) cộng phí thanh toán trước nếu có. Không áp dụng chiết khấu.
- Phép tính không làm tròn theo từng tháng. Tiền tệ được hiển thị với hai chữ số thập phân, nên số liệu của đơn vị cho vay có thể chênh lệch một lượng nhỏ.
- Không mô hình hóa: lãi suất giới thiệu ban đầu, phí chuyển số dư, phí trả chậm, APR phạt, công thức thanh toán tối thiểu, chi tiêu mới, thuế và tác động đến điểm tín dụng.
Ví dụ minh họa
Ba khoản nợ: 5.000 USD với APR 22,99% trả 150 USD, 3.000 USD với 19,99% trả 90 USD, và 2.000 USD với 25,99% trả 70 USD. Khoản vay có APR 11,99% trong 60 tháng, với phí 5% được cộng vào khoản vay.
$$S = 5000 + 3000 + 2000 = 10000$$$$F = 10000 \times 0.05 = 500, \qquad L = 10000 + 500 = 10500$$Cách hiện tại: tổng thanh toán hàng tháng là 310 USD, khoản nợ cuối cùng được trả hết vào tháng 54, tổng tiền lãi là 5.610,30 USD và tổng số tiền đã trả là 15.610,30 USD.
$$M = \frac{10500\,r}{1-(1+r)^{-60}} = 233.51, \quad r = \frac{11.99}{1200}$$Mức thanh toán hàng tháng thay đổi \(233.51 - 310 = -76.49\), tức giảm 76,49 USD. Tiền lãi của khoản vay là \(233.51 \times 60 - 10500 = 3510.82\) và tổng số tiền đã trả theo khoản vay là 14.010,82 USD.
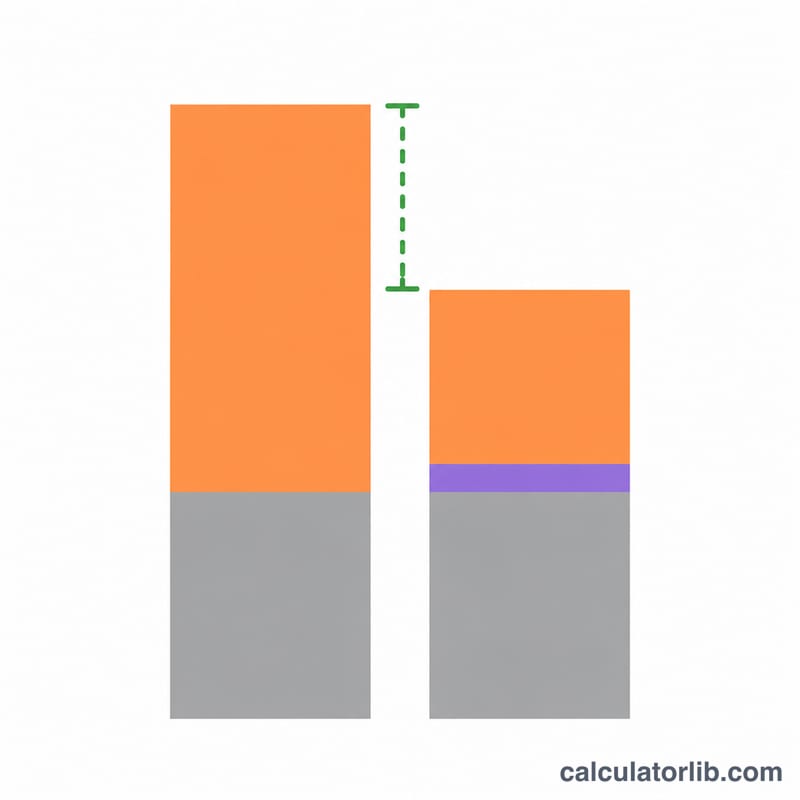
$$\text{Savings} = 15610.30 - 14010.82 = 1599.48$$Tiền lãi tiết kiệm được là 2.099,48 USD. Khoản vay kéo dài 60 tháng so với 54 tháng, nên chênh lệch số tháng là \(54 - 60 = -6\): hợp nhất nợ kết thúc chậm hơn 6 tháng nhưng tổng chi phí thấp hơn 1.599,48 USD.
Cách đọc kết quả
Số tiết kiệm dương nghĩa là hợp nhất nợ tốn ít tiền mặt hơn tổng thể. Số âm là chi phí phát sinh thêm, thường do kỳ hạn dài hoặc phí cao. Cũng nên so sánh mức thay đổi thanh toán hàng tháng: mức thanh toán thấp hơn có thể đi kèm thời gian trả hết nợ dài hơn. Cách giữ nợ hiện tại giả định thanh toán cố định mà không chuyển hướng số tiền, nên một chiến lược trả nợ dồn số tiền được giải phóng sang các kỳ sau có thể thu hẹp khoảng chênh lệch. Kết quả chỉ mang tính ước tính và không phải là tư vấn tài chính. Hãy kiểm tra APR, phí và điều khoản của đơn vị cho vay trước khi đăng ký.
Câu hỏi thường gặp
Tại sao tiền tiết kiệm có thể là số âm?
Kỳ hạn vay dài hoặc phí khởi tạo lớn có thể làm tiền lãi và phí cộng thêm vượt quá chi phí của các khoản nợ hiện tại. Máy tính hiển thị điều này như một khoản chi phí phát sinh thêm.
Điều gì xảy ra với một hàng nợ có số dư bằng 0?
Hàng đó bị bỏ qua, kể cả APR và mức thanh toán của nó.
Nên tài trợ phí bằng khoản vay hay thanh toán trước?
Tài trợ phí làm tăng tiền gốc, nên phát sinh lãi. Thanh toán trước tránh được khoản lãi đó nhưng cần tiền mặt tại tháng 0. Hãy so sánh cả hai thiết lập.
Tại sao một khoản thanh toán không vượt qua kiểm tra hợp lệ?
Nếu mức thanh toán hàng tháng không vượt quá tiền lãi của một tháng, số dư sẽ không bao giờ giảm. Hãy tăng mức thanh toán.
Máy tính có bao gồm lãi suất giới thiệu hoặc chuyển số dư không?
Không. Chỉ mô hình hóa các khoản vay lãi suất cố định và phí đã liệt kê.
Nguồn tham khảo
- Tôi cần biết gì về việc hợp nhất nợ thẻ tín dụng?, Cục Bảo vệ Tài chính Người tiêu dùng, 2026