이 계산기의 기능
이 계산기는 최대 다섯 개의 부채를 상환하는 두 가지 방식을 비교합니다. 첫 번째 방식은 각 부채를 현재 상태 그대로 유지하며 각자의 고정 월 상환액을 냅니다. 두 번째 방식은 이 부채들을 선택적 개설 수수료가 붙는 고정 금리 할부 대출 하나로 대체합니다. 계산기는 상환 완료까지의 개월 수, 총 이자, 수수료, 총 지급액, 그리고 두 방식의 차이를 보고합니다. 신용카드나 개인 대출이 있으면서 부채 통합 제안을 검토하는 분에게 적합합니다.
사용 방법
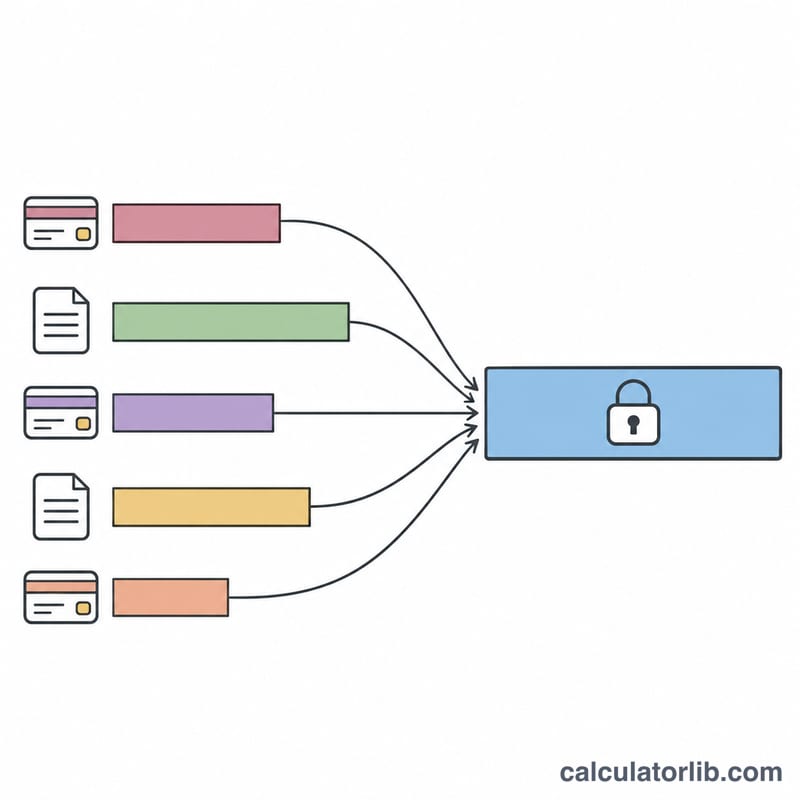
최대 다섯 개의 행마다 잔액, APR, 고정 월 상환액을 입력합니다. 사용하지 않는 행은 잔액을 0으로 입력하면 됩니다. 이후 통합 대출 APR, 정수 개월 단위의 대출 기간(1~360개월), 통합 금액에 대한 백분율 개설 수수료, 그리고 수수료를 대출에 추가할지 선납할지 입력합니다. 활성 부채의 월 상환액은 최소한 한 달치 이자를 넘어야 합니다. 그렇지 않으면 해당 부채는 영원히 상환되지 않습니다.
계산 공식
기존 부채는 매월 단계별로 계산됩니다. 대출은 표준 균등 상환 연금 공식을 사용합니다.
$$r = \frac{\text{APR}}{1200}, \qquad b_{k+1} = \max\left(0,\ b_k(1+r) - P\right)$$$$M = \frac{L\,r}{1-(1+r)^{-n}}$$$$\text{절감액} = (S + I_{\text{현재}}) - (M\,n + F_{\text{선납}})$$여기서 \(r\)은 월 금리, \(b_k\)는 \(k\)번째 달 시작 시점의 잔액, \(P\)는 부채의 고정 월 상환액, \(L\)은 대출 금액, \(n\)은 개월 단위 기간, \(M\)은 대출 월 상환액(\(r = 0\)이면 \(M = L/n\)), \(S\)는 활성 잔액의 합계, \(I_{\text{현재}}\)는 기존 부채의 총 이자, \(F_{\text{선납}}\)은 현금으로 납부할 때의 수수료이며 그렇지 않으면 0입니다.
계산 규칙과 가정
- 월 금리는 모든 부채와 대출에 대해 APR을 100으로 나누고 다시 12로 나눈 값입니다. 이자는 매월 그달 시작 시점의 잔액에 한 번 부과됩니다. 카드의 일별 잔액 이자는 모델에 포함되지 않습니다.
- 기존 부채는 각자의 상환액으로 단독 시뮬레이션됩니다. 마지막 상환액은 남은 잔액과 이자에 맞춰 줄어듭니다. 부채가 끝나며 생기는 여유 자금은 다른 부채로 재배분되지 않으며, 새로운 비용도 추가되지 않습니다.
- 대출은 고정 금리로 전액 원리금 균등 상환됩니다. 대출 금액은 활성 잔액의 합계이며, 수수료를 대출에 포함하는 경우 수수료가 더해집니다.
- 수수료는 잔액 합계에 수수료율을 100으로 나눈 값을 곱한 금액입니다. 대출에 포함하면 원금에 더해져 이자가 붙습니다. 선납하면 0개월 차에 현금으로 지급되며 총비용에 더해집니다.
- 총비용은 모든 지급액의 합계입니다. 기존 부채의 경우 잔액과 이자를 합한 금액이고, 대출의 경우 \(M\,n\)에 선납 수수료를 더한 금액입니다. 할인은 적용되지 않습니다.
- 계산 과정에서 매달 반올림하지 않습니다. 금액은 소수점 둘째 자리까지 표시되므로 대출 기관의 금액과 작은 차이가 날 수 있습니다.
- 모델에 포함되지 않는 항목: 도입 금리, 잔액 이체 수수료, 연체 수수료, 연체 APR, 최소 상환액 산정 방식, 신규 지출, 세금, 신용 점수 영향.
계산 예시
부채 세 건이 있습니다. 연 22.99% APR에 월 150달러를 상환하는 5,000달러, 연 19.99% APR에 월 90달러를 상환하는 3,000달러, 연 25.99% APR에 월 70달러를 상환하는 2,000달러입니다. 통합 대출은 연 11.99% APR, 60개월 기간이며 5% 수수료를 대출에 포함합니다.
$$S = 5000 + 3000 + 2000 = 10000$$$$F = 10000 \times 0.05 = 500, \qquad L = 10000 + 500 = 10500$$현재 방식: 월 상환액 합계는 310달러이고, 마지막 부채는 54개월째에 상환되며, 총 이자는 5,610.30달러, 총 지급액은 15,610.30달러입니다.
$$M = \frac{10500\,r}{1-(1+r)^{-60}} = 233.51, \quad r = \frac{11.99}{1200}$$월 상환액은 \(233.51 - 310 = -76.49\)만큼 변하므로 76.49달러 줄어듭니다. 대출 이자는 \(233.51 \times 60 - 10500 = 3510.82\)이고, 대출 총 지급액은 14,010.82달러입니다.
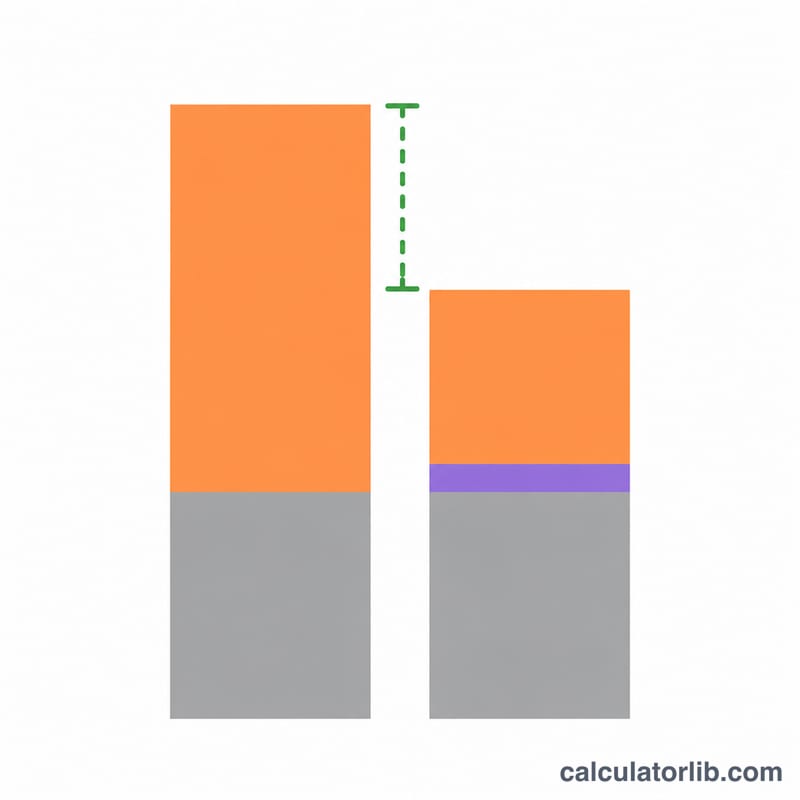
$$\text{절감액} = 15610.30 - 14010.82 = 1599.48$$절약되는 이자는 2,099.48달러입니다. 대출 기간은 54개월 대비 60개월이므로 개월 차이는 \(54 - 60 = -6\)입니다. 즉 통합 방식은 6개월 늦게 끝나지만 총비용은 1,599.48달러 적습니다.
결과 해석
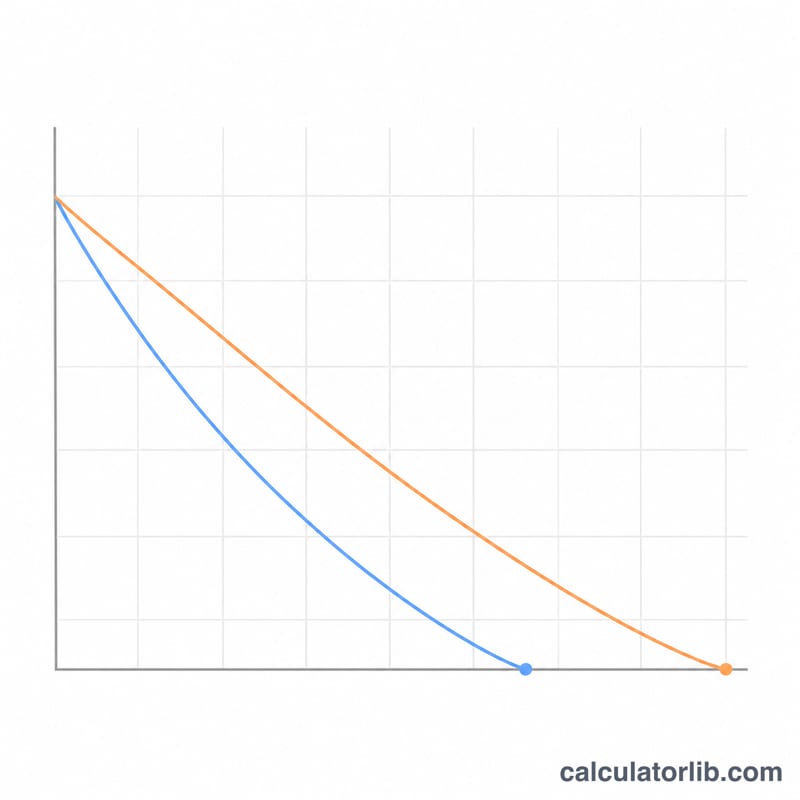
절감액이 양수이면 통합이 전체 현금 지출을 줄인다는 뜻입니다. 음수이면 추가 비용이 발생한 것으로, 대개 긴 기간이나 높은 수수료 때문입니다. 월 상환액의 변화도 함께 비교하세요. 상환액이 낮아져도 상환 기간이 길어질 수 있습니다. 기존 부채 방식은 상환액을 재배분하지 않는다고 가정하므로, 여유 상환액을 이월하는 상환 전략을 쓰면 차이가 줄어들 수 있습니다. 결과는 추정치이며 재무 자문이 아닙니다. 신청하기 전에 대출 기관의 APR, 수수료, 약관을 확인하세요.
자주 묻는 질문
절감액이 음수가 될 수 있는 이유는 무엇인가요?
대출 기간이 길거나 개설 수수료가 크면 기존 부채보다 더 많은 이자와 수수료가 발생할 수 있습니다. 계산기는 이를 추가 비용으로 표시합니다.
잔액이 0인 부채 행은 어떻게 처리되나요?
APR과 상환액을 포함해 무시됩니다.
수수료는 대출에 포함해야 하나요, 아니면 선납해야 하나요?
수수료를 대출에 포함하면 원금이 늘어나 이자가 붙습니다. 선납하면 이 이자는 피할 수 있지만 0개월 차에 현금이 필요합니다. 두 설정을 모두 비교해 보세요.
상환액 검증이 실패하는 이유는 무엇인가요?
월 상환액이 한 달치 이자를 넘지 않으면 잔액이 줄어들지 않습니다. 상환액을 높이세요.
계산기에 도입 금리나 잔액 이체가 포함되나요?
아니요. 고정 금리 대출과 나열된 수수료만 모델링됩니다.
출처
- 신용카드 부채 통합에 대해 알아야 할 사항은 무엇인가요?, 소비자금융보호국, 2026