このカリキュレーターでできること
このカリキュレーターは、最大5件の債務を返済する2つの方法を比較します。1つ目の方法は、各債務をそのままにして、それぞれ固定の月額返済を続けるものです。2つ目の方法は、それらを固定金利の分割払いローン1本に置き換えるもので、任意で事務手数料がかかる場合があります。完済までの月数、総利息、手数料、現金の総支払額、2つの方法の差額を表示します。クレジットカードや個人ローンを抱えていて、一本化の提案を検討している方に役立ちます。
使い方
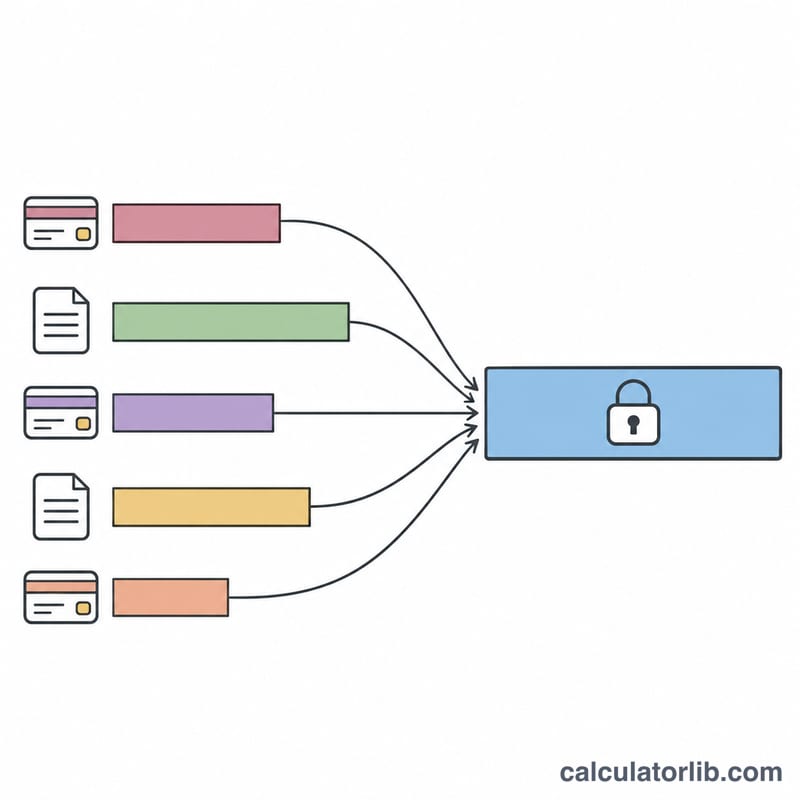
最大5行それぞれに、残高、APR、固定の月額返済額を入力します。使わない行は残高に0を入力してください。次に、一本化ローンのAPR、融資期間(1から360か月の整数)、一本化する金額に対する事務手数料の割合(%)、そして手数料をローンに含めるか前払いするかを入力します。有効な各債務の月額返済額は、1か月分の利息を上回っている必要があります。そうでないと、その債務は決して完済できません。
計算式
既存の各債務は、月ごとに残高を計算して推移させます。ローンには標準的な元利均等返済の年金式を用います。
$$r = \frac{\text{APR}}{1200}, \qquad b_{k+1} = \max\left(0,\ b_k(1+r) - P\right)$$$$M = \frac{L\,r}{1-(1+r)^{-n}}$$$$\text{節約額} = (S + I_{\text{現在}}) - (M\,n + F_{\text{前払い}})$$ここで \(r\) は月利、\(b_k\) は第\(k\)か月初めの残高、\(P\) は債務の固定月額返済額、\(L\) はローン額、\(n\) は返済月数、\(M\) はローンの月額返済額(\(r = 0\) の場合は \(M = L/n\))、\(S\) は有効な残高の合計、\(I_{\text{現在}}\) は既存債務の総利息、\(F_{\text{前払い}}\) は現金で支払う場合の手数料(それ以外は0)です。
前提条件と仮定
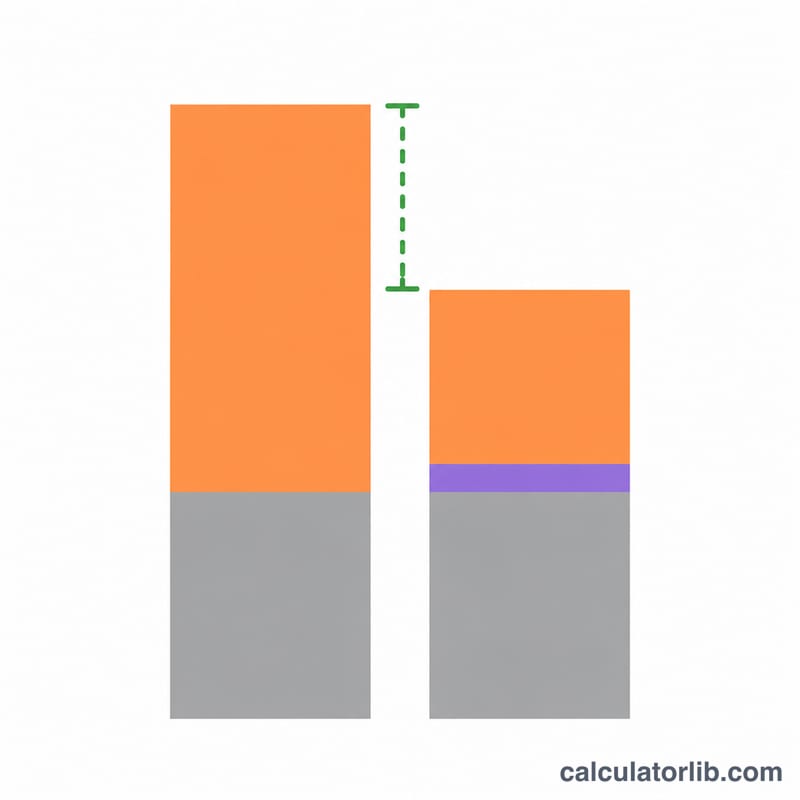
- 月利は、すべての債務とローンについてAPRを100で割り、さらに12で割って求めます。利息は毎月、月初の残高に対して一度加算されます。カードの日割り残高による利息はモデル化していません。
- 既存の各債務は、それぞれの返済額だけで個別にシミュレーションします。最後の返済額は、残高と利息の合計に合わせて減額されます。債務が終わって浮いたお金は他の債務に振り向けず、新たな借入も加えません。
- ローンは固定金利で、全額を元利均等で返済するものとします。ローン額は有効な残高の合計に、手数料をローンに含める場合はその手数料を加えた額です。
- 手数料は残高の合計に手数料率を掛けて100で割った額です。ローンに含める場合は元本に加算され、利息が発生します。前払いの場合は0か月目に現金で支払われ、総費用に加算されます。
- 総費用は行った支払いのすべてです。既存債務では残高と利息の合計、ローンでは \(M\,n\) に前払い手数料を加えた額です。割引計算は行いません。
- 計算は毎月の端数処理をしていません。通貨は小数点以下2桁で表示するため、金融機関の提示額とは少しずれる場合があります。
- モデル化していない項目は、導入期間限定の金利、残高移管手数料、延滞料金、罰則金利、最低返済額の計算式、新たな利用額、税金、信用スコアへの影響です。
計算例
債務は3件です。5,000ドルで年利22.99%、月150ドルを返済、3,000ドルで年利19.99%、月90ドルを返済、2,000ドルで年利25.99%、月70ドルを返済します。ローンは年利11.99%、60か月、手数料5%をローンに含めるものとします。
$$S = 5000 + 3000 + 2000 = 10000$$$$F = 10000 \times 0.05 = 500, \qquad L = 10000 + 500 = 10500$$現在の方法では、月々の支払いの合計は310ドルです。最後の債務は54か月目に完済され、総利息は5,610.30ドル、総支払額は15,610.30ドルです。
$$M = \frac{10500\,r}{1-(1+r)^{-60}} = 233.51, \quad r = \frac{11.99}{1200}$$月々の支払額は \(233.51 - 310 = -76.49\) 変化し、76.49ドル減少します。ローンの利息は \(233.51 \times 60 - 10500 = 3510.82\) で、ローンの総支払額は14,010.82ドルです。
$$\text{節約額} = 15610.30 - 14010.82 = 1599.48$$節約できる利息は2,099.48ドルです。ローンは60か月、現在の方法は54か月なので、月数の差は \(54 - 60 = -6\) です。一本化では完済までが6か月遅くなりますが、総額は1,599.48ドル少なくなります。
結果の読み方
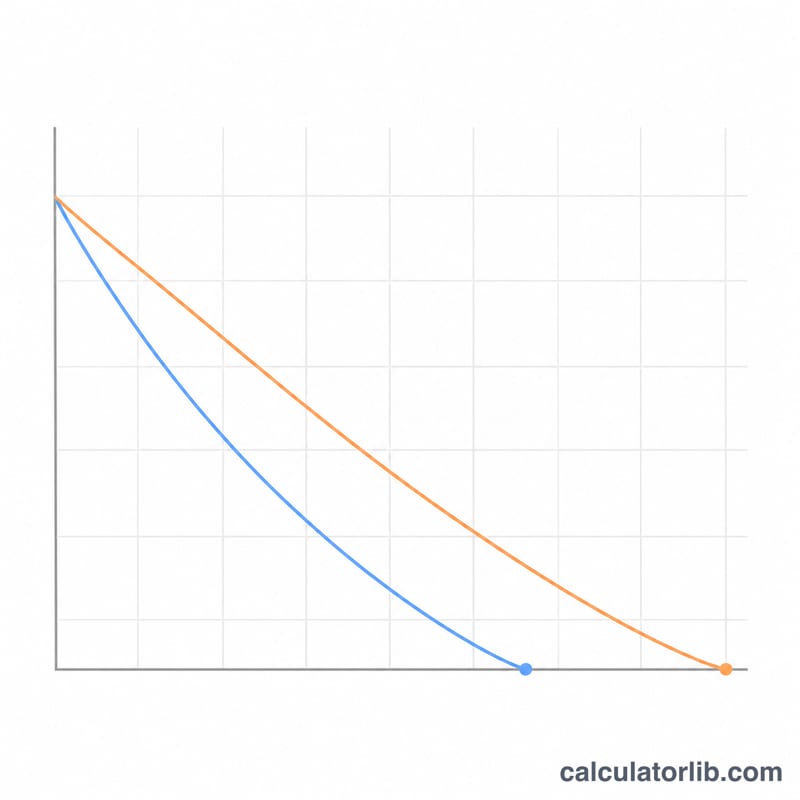
節約額がプラスであれば、一本化のほうが全体の現金支出を抑えられることを意味します。マイナスの場合は追加費用が発生しており、多くは長い融資期間や高い手数料が原因です。月々の支払額の変化も確認してください。支払額が少なくなっても、完済までの期間が長くなっている場合があります。既存債務の計算は固定の返済額を前提とし、浮いたお金を回さないものとしています。返済した分を次の返済に回す戦略を取れば、差は縮まる可能性があります。結果はあくまで概算であり、金融アドバイスではありません。申し込み前に、金融機関の提示するAPR、手数料、条件を確認してください。
よくある質問
節約額がマイナスになるのはなぜですか?
融資期間が長い場合や事務手数料が高い場合、既存の債務よりも利息と手数料が多くかかることがあります。その場合、カリキュレーターは追加費用として表示します。
残高がゼロの債務行はどうなりますか?
APRと返済額を含めて無視されます。
手数料はローンに含めるべきですか、それとも前払いすべきですか?
手数料をローンに含めると元本が増えるため、利息が発生します。前払いすると、その利息は避けられますが、0か月目に現金が必要です。両方の設定を比較してください。
返済額が検証で不合格になるのはなぜですか?
月々の返済額が1か月分の利息を上回らない場合、残高は減りません。返済額を引き上げてください。
このカリキュレーターは導入期間限定の金利や残高移管には対応していますか?
対応していません。モデル化しているのは固定金利ローンと記載の手数料のみです。
出典
- クレジットカード債務の一本化について知っておくべきこと、米国消費者金融保護局、2026年