

このツールの機能
このツールは、個人所有車両を業務で使用する場合のフランス公式走行距離手当(バレーム・キロメトリック)を、Urssafが公表した2026年の表に基づいて計算します。対象は自動車、50 cm³を超えるオートバイとスクーター、50 cm³以下の二輪車で、それぞれに熱機関・水素・ハイブリッド用の表と100%電気自動車用の表があります。実費精算(frais réels)を申請する従業員、非課税手当を設定する雇用主、控除可能な車両費用を見積もる自営業者に適しています。
使い方
まず車両の種類を選び、次にエネルギー種別を選択します。税務馬力(CV)は登録証の P.6 欄から入力してください。50 cm³以下の二輪車では無視されます。年間の業務走行距離をkmで入力します。必要に応じて、正当性のある通行料と駐車料金をユーロで入力できます。結果には、手当額、通行料と駐車料金を含む合計、kmあたりの実効単価、適用された計算式、距離区分、馬力区分が表示されます。
計算式
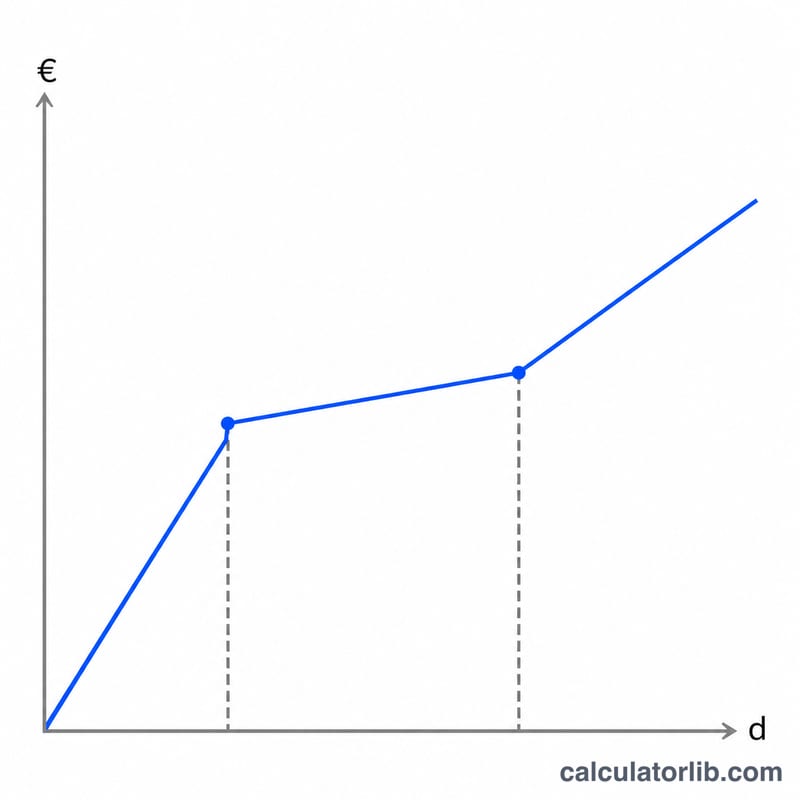
年間走行距離全体は1つの区分に入り、3つの計算式のいずれかが適用されます。
$$A = \begin{cases} d \times a & d \le L_1 \\ d \times b + c & L_1 < d \le L_2 \\ d \times e & d > L_2 \end{cases}$$\(A\) = 手当額(ユーロ)、\(d\) = 年間業務走行距離(km)、\(a, b, c, e\) = 車両、エネルギー種別、馬力の行に対応する表の係数です。自動車では \(L_1 = 5000\)、\(L_2 = 20000\)、二輪車では \(L_1 = 3000\)、\(L_2 = 6000\) です。控除可能な合計は \(A + \text{通行料と駐車料金}\)、実効単価は \(A / d\) です。
前提条件と仮定
- 2026年の基準表は、Urssafが掲載した内容をそのまま使用しています(2026年4月24日確認)。
- 電気自動車には専用の100%電気用表を使用します。公表係数が正式なものであるため、20%の加算は計算しません。
- ハイブリッド、プラグインハイブリッド、水素車両は熱機関用の表を使用します。
- 自動車、50 cm³を超えるオートバイ・スクーター、50 cm³以下の二輪車の3区分があり、それぞれ熱機関と電気の表があるため、基準表は合計6種類です。
- 自動車の行は3 CV以下、4 CV、5 CV、6 CV、7 CV以上です。オートバイの行は1〜2 CV、3〜5 CV、5 CV超です。
- この計算は限界方式ではありません。全走行距離を1つの区分の計算式に当てはめます。自動車の20,000 kmで計算式は連続しませんが、規定どおりに適用します。
- 基準表には通行料と駐車料金が含まれていないため、別途加算します。
- 片道40 kmの自宅・勤務先間の上限は自動適用されません。請求できるkmのみを入力してください。
- 内部計算では丸めを行わず、ユーロ表示は小数点以下2桁です。
計算例
熱機関の自動車、5 CV、年間10,000 km、通行料なしの場合です。走行距離は5,000 kmから20,000 kmの間にあるため、区分2が適用され、計算式は (d x 0.357) + 1395 です。
$$A = 10000 \times 0.357 + 1395 = 4965\,\text{ユーロ}$$$$\text{合計} = 4965 + 0 = 4965\,\text{ユーロ}$$$$\text{単価} = \frac{4965}{10000} = 0.4965\,\text{ユーロ/km}$$手当額は4,965ユーロ、控除可能な合計は4,965ユーロ、実効単価は0.4965ユーロ/km(0.497と表示)です。
結果の読み方と制限事項
基準表の金額には減価償却費、タイヤ、整備費、燃料費、保険料が含まれるため、これらを重ねて控除しないでください。控除可能なローン利息は計算に含まれていません。税務申告書では、異なる端数処理が求められる場合があります。これは概算であり、税務上の助言ではありません。申請する走行距離の適格性は、税務当局に確認してください。
よくある質問
ハイブリッド車は電気用の表を使いますか?
いいえ。ハイブリッド、プラグインハイブリッド、水素車両は熱機関用の表を使用します。電気用の表を使うのは100%電気自動車のみです。
通行料と駐車料金は含まれていますか?
いいえ。正当な理由がある場合は別途控除できるため、個別に入力してください。
小型の二輪車で税務馬力が無視されるのはなぜですか?
50 cm³以下の二輪車の表は、走行距離のみに基づいているためです。
区分ごとの限界計算ですか?
いいえ。年間走行距離の合計を、該当する区分の1つの計算式に当てはめます。
長距離の自宅・勤務先間の移動はどう扱われますか?
正当な理由がない限り、自宅・勤務先間の距離は通常片道40 km までとして扱われます。対象となるkmは自分で入力してください。
出典
- 走行距離手当(Indemnités kilométriques)、Urssaf、2026年
- 交通費(Frais de transport)、DGFiP(impots.gouv.fr)、2026年











