

ما الذي تفعله هذه الحاسبة
تحسب هذه الحاسبة البدل الكيلومتري الرسمي في فرنسا (الجدول الكيلومتري) للاستخدام المهني لمركبة شخصية، وفق جداول عام 2026 الصادرة عن Urssaf. تشمل السيارات والدراجات النارية والسكوترات التي تتجاوز سعتها 50 سم³، والدراجات ذات السعة الأقل من 50 سم³، ولكل منها جدول للمحركات الحرارية أو الهيدروجينية أو الهجينة، وجدول آخر للمركبات الكهربائية بالكامل بنسبة 100%. وهي مناسبة للموظفين الذين يطالبون بالتكاليف الفعلية (frais réels)، وأصحاب العمل الذين يحددون بدلات معفاة من الضرائب، والعاملين لحسابهم الخاص الذين يقدرون تكاليف المركبة القابلة للخصم.
طريقة الاستخدام
اختر نوع المركبة، ثم نوع الطاقة. أدخل القوة الجبائية بالحصان (CV) من الحقل P.6 في شهادة التسجيل؛ وتُتجاهل هذه القيمة بالنسبة للدراجات ذات السعة الأقل من 50 سم³. أدخل إجمالي المسافة المهنية للعام بالكيلومتر. ويمكنك اختياريا إدخال الرسوم والركن المبررة باليورو. تعرض النتيجة مبلغ الجدول، والإجمالي بعد احتساب الرسوم والركن، ومعدل الكيلومتر الفعلي، والصيغة المطبقة، وشريحة المسافة، ونطاق القوة.
الصيغة
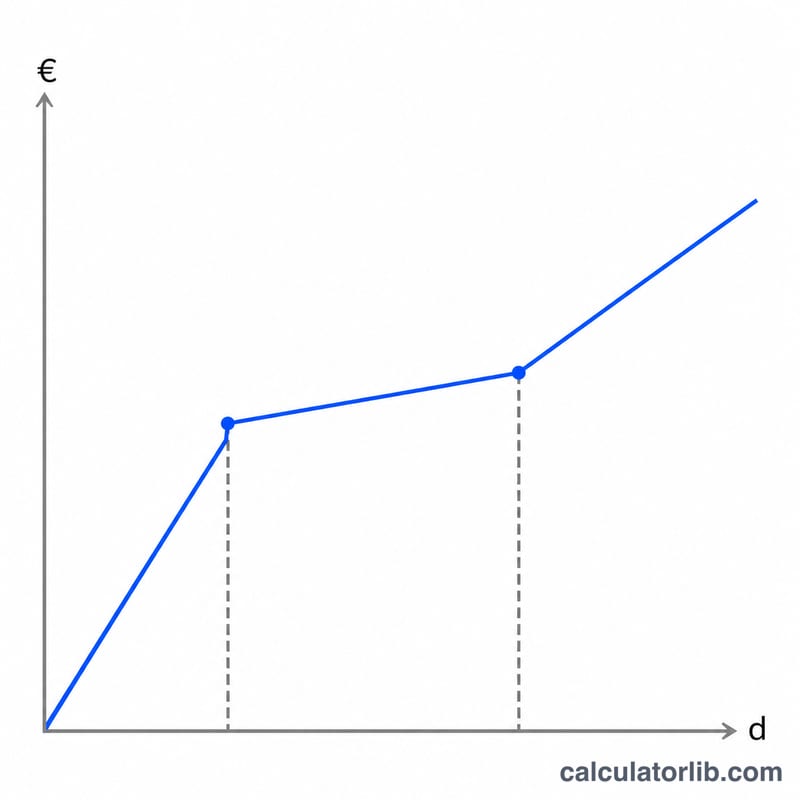
تقع المسافة السنوية كاملة في شريحة واحدة، وتُطبق إحدى الصيغ الثلاث:
$$A = \begin{cases} d \times a & d \le L_1 \\ d \times b + c & L_1 < d \le L_2 \\ d \times e & d > L_2 \end{cases}$$\(A\) = البدل باليورو، \(d\) = المسافة المهنية السنوية بالكيلومتر، \(a, b, c, e\) = المعاملات من الجدول حسب المركبة والطاقة وصف القوة. بالنسبة للسيارات \(L_1 = 5000\) و\(L_2 = 20000\)؛ وبالنسبة للدراجات \(L_1 = 3000\) و\(L_2 = 6000\). الإجمالي القابل للخصم هو \(A + \text{الرسوم والركن}\)، والمعدل الفعلي هو \(A / d\).
الاصطلاحات والافتراضات
- يُستخدم جدول عام 2026 كما نشرته Urssaf (تمت مراجعة الصفحة بتاريخ 24 أبريل 2026).
- تستخدم المركبات الكهربائية جداول الكهرباء بنسبة 100% المخصصة لها؛ ولا تُحتسب زيادة بنسبة 20%، لأن المعاملات المنشورة هي المرجع المعتمد.
- تستخدم المركبات الهجينة والهجينة القابلة للشحن والهيدروجينية الجدول الحراري.
- توجد ثلاث فئات (سيارة، دراجة نارية أو سكوتر أكثر من 50 سم³، دراجة أقل من 50 سم³)، ولكل منها نوع حراري أو كهربائي، أي ستة جداول.
- صفوف السيارات: 3 CV فأقل، و4، و5، و6، و7 CV فأكثر. صفوف الدراجات النارية: 1-2، و3-5، وأكثر من 5 CV.
- الحساب ليس هامشيا: تدخل المسافة كاملة في صيغة شريحة واحدة. والقاعدة غير متصلة عند 20,000 كم للسيارات، لذا تُطبق حرفيا.
- تُضاف الرسوم والركن فوق البدل لأن الجدول لا يشملها.
- لا يُطبق تلقائيا الحد البالغ 40 كم في اتجاه واحد بين المنزل والعمل؛ أدخل فقط الكيلومترات التي يحق لك المطالبة بها.
- تُحتسب القيم دون تقريب داخليا، وتُعرض بمنزلتين عشريتين باليورو.
مثال محلول
سيارة حرارية، 5 CV، 10,000 كم في السنة، دون رسوم. تقع المسافة بين 5,000 و20,000 كم، لذا تُطبق الشريحة الثانية بالصيغة (d x 0.357) + 1395.
$$A = 10000 \times 0.357 + 1395 = 4965\,\text{يورو}$$$$\text{الإجمالي} = 4965 + 0 = 4965\,\text{يورو}$$$$\text{المعدل} = \frac{4965}{10000} = 0.4965\,\text{يورو/كم}$$البدل هو 4,965 يورو، والإجمالي القابل للخصم هو 4,965 يورو، والمعدل الفعلي هو 0.4965 يورو/كم (ويظهر كـ 0.497).
قراءة النتيجة والقيود
يشمل مبلغ الجدول الإهلاك والإطارات والصيانة والوقود والتأمين، لذا لا ينبغي خصمها مرة أخرى. فوائد القرض القابلة للخصم غير مشمولة في الحساب. قد يتطلب النموذج الضريبي تقريبا مختلفا. هذه تقديرات وليست نصيحة ضريبية؛ تحقق من أهلية المسافة المطالب بها لدى الإدارة الضريبية.
الأسئلة الشائعة
هل تستخدم السيارات الهجينة الجدول الكهربائي؟
لا. تستخدم المركبات الهجينة والهجينة القابلة للشحن والهيدروجينية الجدول الحراري. أما المركبات الكهربائية بالكامل فقط فتستخدم الجدول الكهربائي.
هل تشمل الرسوم والركن؟
لا. يمكن خصمها إضافة إلى البدل عند تبريرها، لذا أدخلها بشكل منفصل.
لماذا تُتجاهل القوة الجبائية للدراجات الصغيرة؟
يعتمد جدول الدراجات ذات السعة الأقل من 50 سم³ على المسافة فقط.
هل يحسب الجدول بشكل هامشي حسب الشريحة؟
لا. تُدخل المسافة السنوية الإجمالية في صيغة واحدة وفق شريحتها.
ماذا عن رحلات المنزل والعمل الطويلة؟
عادة لا تُحتسب مسافة المنزل والعمل أكثر من 40 كم في اتجاه واحد، إلا إذا تم تبريرها. أدخل الكيلومترات المؤهلة بنفسك.
المصادر
- Indemnités kilométriques، Urssaf، 2026
- Frais de transport، DGFiP (impots.gouv.fr)، 2026











