

À quoi sert ce calculateur
Ce calculateur détermine le barème kilométrique officiel pour l'utilisation professionnelle d'un véhicule personnel, selon les barèmes 2026 publiés par l'Urssaf. Il couvre les voitures, les motos et les scooters de plus de 50 cm³, ainsi que les deux-roues de moins de 50 cm³, chacun avec un barème thermique/hydrogène/hybride et un barème 100 % électrique. Il s'adresse aux salariés qui optent pour les frais réels, aux employeurs qui fixent des indemnités exonérées d'impôt et aux travailleurs indépendants qui estiment leurs frais de véhicule déductibles.
Mode d'emploi
Sélectionnez le type de véhicule, puis le type d'énergie. Saisissez la puissance fiscale (CV) indiquée à la case P.6 de la carte grise ; elle est ignorée pour les deux-roues de moins de 50 cm³. Saisissez la distance professionnelle totale de l'année en km. Vous pouvez aussi saisir les péages et frais de stationnement justifiés en euros. Le résultat affiche le montant du barème, le total incluant péages et stationnement, le taux effectif par km, la formule appliquée, la tranche de distance et la tranche de puissance.
La formule
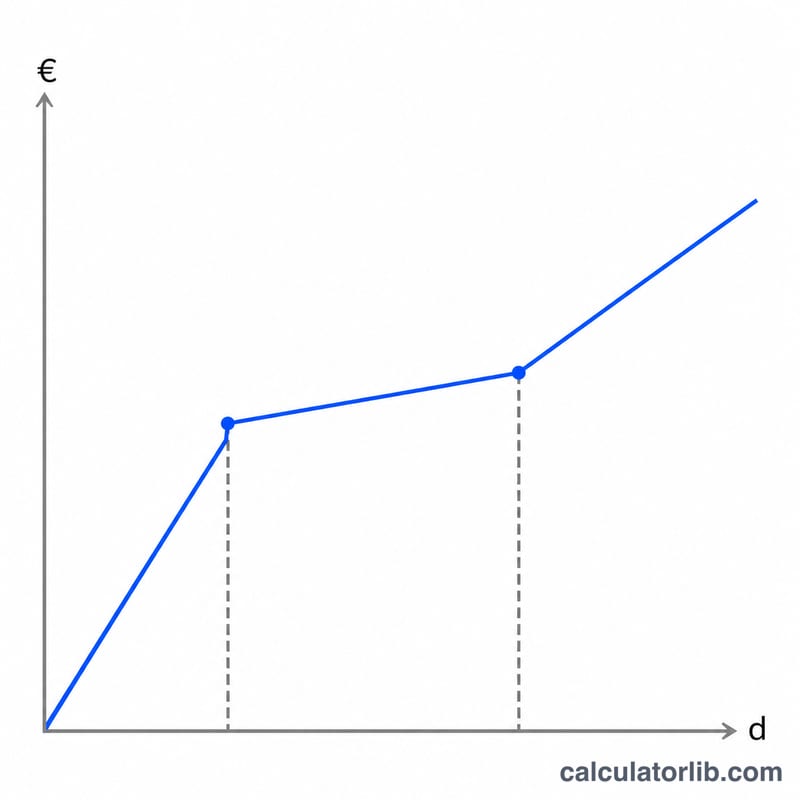
La distance annuelle totale entre dans une seule tranche, et l'une des trois formules s'applique :
$$A = \begin{cases} d \times a & d \le L_1 \\ d \times b + c & L_1 < d \le L_2 \\ d \times e & d > L_2 \end{cases}$$\(A\) = indemnité en EUR, \(d\) = distance professionnelle annuelle en km, \(a, b, c, e\) = coefficients du tableau pour la ligne de véhicule, d'énergie et de puissance. Pour les voitures \(L_1 = 5000\) et \(L_2 = 20000\) ; pour les deux-roues \(L_1 = 3000\) et \(L_2 = 6000\). Le montant déductible total est \(A + \text{péages et stationnement}\), et le taux effectif est \(A / d\).
Conventions et hypothèses
- Le barème 2026 est utilisé tel que tabulé par l'Urssaf (page vérifiée le 24 avril 2026).
- Les véhicules électriques utilisent les barèmes dédiés 100 % électrique ; aucune majoration de 20 % n'est calculée, car les coefficients publiés font foi.
- Les véhicules hybrides, hybrides rechargeables et à hydrogène utilisent le barème thermique.
- Trois catégories (voiture, moto/scooter de plus de 50 cm³, deux-roues de moins de 50 cm³), thermique ou électrique, donnent six barèmes.
- Lignes voiture : 3 CV et moins, 4, 5, 6, et 7 CV et plus. Lignes moto : 1-2, 3-5 et plus de 5 CV.
- Le calcul n'est pas progressif : la distance totale entre dans une seule formule de tranche. La règle n'est pas continue à 20 000 km pour les voitures ; elle est donc appliquée littéralement.
- Les péages et frais de stationnement sont ajoutés en plus, car le barème les exclut.
- Le plafond de 40 km aller simple pour le trajet domicile-travail n'est pas appliqué automatiquement ; saisissez uniquement les km que vous pouvez réclamer.
- Les valeurs ne sont pas arrondies en interne et sont affichées à 2 décimales en EUR.
Exemple détaillé
Une voiture, thermique, 5 CV, 10 000 km par an, sans péage. La distance est comprise entre 5 000 et 20 000 km, donc la tranche 2 s'applique avec la formule (d x 0,357) + 1395.
$$A = 10000 \times 0.357 + 1395 = 4965\,\text{EUR}$$$$\text{Total} = 4965 + 0 = 4965\,\text{EUR}$$$$\text{Taux} = \frac{4965}{10000} = 0.4965\,\text{EUR/km}$$L'indemnité est de 4 965 EUR, le total déductible est de 4 965 EUR et le taux effectif est de 0,4965 EUR/km (affiché 0,497).
Lecture du résultat et limites
Le montant du barème couvre l'amortissement, les pneus, l'entretien, le carburant et l'assurance ; ces éléments ne doivent donc pas être déduits une seconde fois. Les intérêts d'emprunt déductibles ne sont pas modélisés. Le formulaire fiscal peut appliquer des arrondis différents. Il s'agit d'une estimation, non d'un conseil fiscal ; vérifiez l'éligibilité de la distance déclarée auprès de l'administration fiscale.
FAQ
Les hybrides utilisent-ils le barème électrique ?
Non. Les véhicules hybrides, hybrides rechargeables et à hydrogène utilisent le barème thermique. Seuls les véhicules 100 % électriques utilisent le barème électrique.
Les péages et le stationnement sont-ils inclus ?
Non. Ils peuvent être déduits en plus lorsqu'ils sont justifiés ; saisissez-les donc séparément.
Pourquoi la puissance fiscale est-elle ignorée pour les petits deux-roues ?
Le barème des deux-roues de moins de 50 cm³ dépend uniquement de la distance.
Le calcul est-il progressif par tranche ?
Non. La distance annuelle totale entre dans une seule formule, selon sa tranche.
Qu'en est-il des longs trajets domicile-travail ?
La distance domicile-travail compte normalement pour 40 km aller simple au maximum, sauf justification. Saisissez vous-même les km éligibles.
Sources
- Indemnités kilométriques, Urssaf, 2026
- Frais de transport, DGFiP (impots.gouv.fr), 2026











