

À quoi sert ce calculateur
Ce calculateur donne la valeur fiscale française d'un usufruit, d'un droit d'usage ou d'habitation, ainsi que de la nue-propriété correspondante. Les valeurs sont des fractions de la pleine propriété d'un bien, tirées du barème de l'article 669 du Code général des impôts (CGI). Il s'adresse aux notaires, aux conseillers et aux familles qui préparent une donation avec réserve d'usufruit, une cession de nue-propriété ou une succession.
Mode d'emploi
Suivez le formulaire dans l'ordre. Choisissez le type de droit : usufruit viager, usufruit à terme ou droit d'usage/habitation. Indiquez si l'usufruitier est une personne physique ou une personne morale. Une personne morale ne peut détenir qu'un usufruit à terme. Saisissez la valeur de pleine propriété en euros. Pour une personne physique, indiquez l'âge soit directement en années révolues, soit à partir de la date de naissance et de la date de transmission (AAAA-MM-JJ). Pour un usufruit à terme, saisissez la durée en années et en mois supplémentaires (0 à 11). Les champs qui ne s'appliquent pas au mode choisi sont ignorés.
Formule
Pour un usufruit viager, avec \(V\) la valeur de pleine propriété et \(p(a)\) le pourcentage du barème pour l'âge \(a\) :
$$U = \frac{V \times p(a)}{100}$$Pour un usufruit à terme, la part est de 23 % par période commencée de dix ans, plafonnée à la part viagère pour une personne physique :
$$U = \frac{V \times \min\left(23 \times \lceil m/120 \rceil,\ p(a)\right)}{100}$$Ici \(m\) représente la durée en mois. Pour un droit d'usage ou d'habitation, \(D\) désigne sa valeur :
$$D = \frac{V \times 0.6 \times p(a)}{100}$$La valeur de la nue-propriété est \(NP = V - U\), ou \(V - D\) pour un droit d'usage ou d'habitation.
Conventions et hypothèses
- Édition du barème : le barème de l'article 669 tel que modifié par la loi de finances de 2004, applicable aux transmissions à compter du 1er janvier 2004. En mode dates, les transmissions antérieures sont refusées.
- Âge : années révolues à la date de transmission, l'année compte donc une fois l'anniversaire atteint.
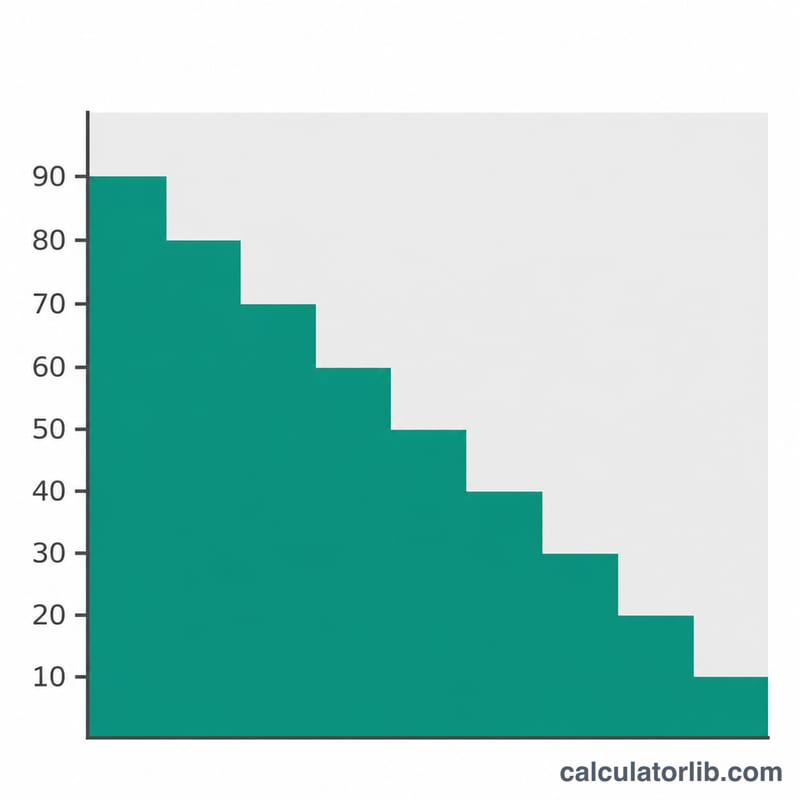
- Bornes des tranches : moins de 21 ans : 90 % ; moins de 31 ans : 80 % ; moins de 41 ans : 70 % ; moins de 51 ans : 60 % ; moins de 61 ans : 50 % ; moins de 71 ans : 40 % ; moins de 81 ans : 30 % ; moins de 91 ans : 20 % ; 91 ans et plus : 10 %. Un âge exactement égal à 91 ans entre dans la dernière tranche, car il n'est pas inférieur à 91 ans.
- Périodes de l'usufruit à terme : chaque période commencée de dix ans compte en entier, sans calcul au prorata. Ainsi, 10 ans donnent 23 % et 10 ans et 1 mois donnent 46 %.
- Plafond : pour une personne physique, la valeur d'un usufruit à terme ne dépasse jamais la valeur viagère pour cet âge.
- Personne morale : seuls les usufruits à terme d'une durée maximale de 30 ans sont admis, avec un maximum de 69 %. L'âge n'est pas pris en compte.
- Droit d'usage ou d'habitation : 60 % du pourcentage de l'usufruit viager (art. 762 bis du CGI).
- Arrondis : les pourcentages sont des nombres entiers exacts. Les montants en euros sont affichés avec deux décimales. Tous les montants sont en EUR.
Exemple commenté
Une personne physique âgée de 65 ans détient un usufruit viager sur un bien dont la valeur de pleine propriété est de 300 000 EUR. À 65 ans, elle relève de la tranche des moins de 71 ans : la part d'usufruit est donc de 40 % et la part de nue-propriété de 60 %.
$$U = \frac{300000 \times 40}{100} = 120000\,\text{EUR}$$$$NP = 300000 - 120000 = 180000\,\text{EUR}$$Âge retenu : 65 ans ; part viagère : 40 % ; périodes de dix ans comptées : 0 ; plafond appliqué : non.
Comment lire le résultat
La valeur de l'usufruit et la valeur de la nue-propriété totalisent la pleine valeur. Ce sont les bases sur lesquelles sont calculés les droits d'enregistrement pour les donations et les successions. Le résultat est une évaluation fiscale selon le barème, et non un prix de marché ; il ne couvre pas tous les cas particuliers. Les usufruits conjoints sans parts déterminées ne sont pas automatisés : divisez le bien en parts égales et effectuez le calcul une fois par usufruitier. Le plafond transitoire applicable à la nue-propriété donnée avant 2004 n'est pas modélisé. Pour le droit d'habitation d'un conjoint survivant, prenez comme date de transmission la date d'un an après le décès. Faites valider les opérations importantes par un notaire ou par l'administration fiscale.
Questions fréquentes
Quel âge est utilisé pour le barème ?
L'âge en années révolues de l'usufruitier à la date de transmission. Une personne qui atteint 61 ans à la date de transmission relève déjà de la tranche des moins de 71 ans.
Comment est évalué un usufruit à terme ?
À 23 % de la pleine valeur pour chaque période commencée de dix ans, mais jamais au-delà de la valeur de l'usufruit viager pour une personne physique.
Quel est le maximum pour une personne morale ?
Une personne morale peut détenir un usufruit pendant 30 ans au maximum, soit une valeur d'au plus 3 × 23 = 69 %.
Comment est évalué un droit d'usage ou d'habitation ?
À 60 % de la valeur de l'usufruit viager correspondant à l'âge du titulaire, par exemple 24 % à 65 ans.
Le barème s'applique-t-il aux transmissions antérieures à 2004 ?
Non. Cet outil couvre uniquement le barème en vigueur pour les transmissions à compter du 1er janvier 2004.
Le résultat constitue-t-il un conseil juridique ?
Non. Il s'agit d'une estimation de l'évaluation fiscale fondée sur le barème publié.
Sources
- BOI-ENR-DMTG-10-40-10-50 – Évaluation des biens transmis – Démembrement du droit de propriété, Direction générale des Finances publiques (BOFiP-Impôts), 2013.











