

Что делает этот калькулятор
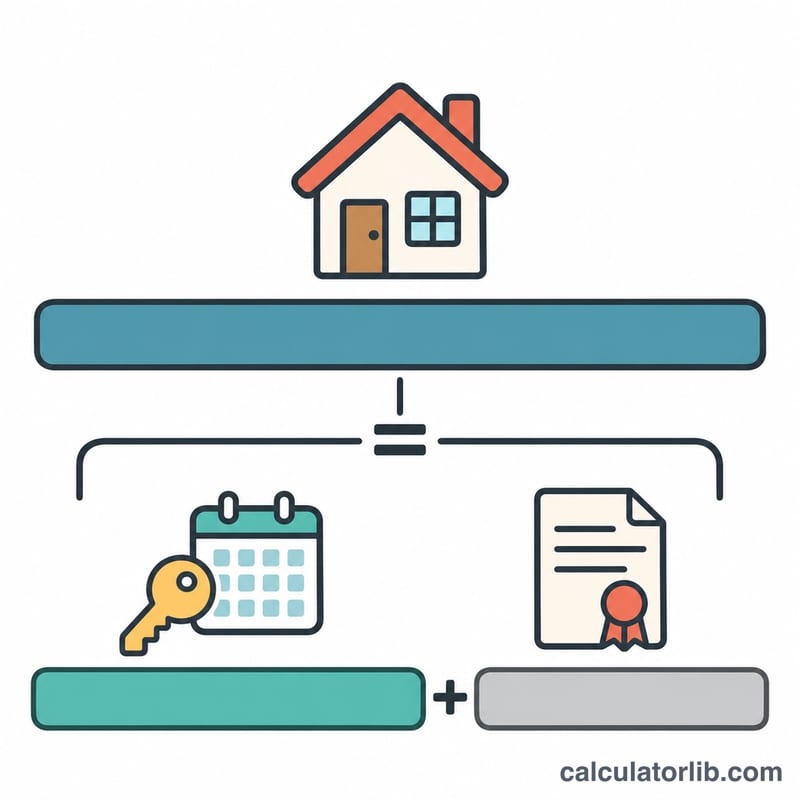
Этот калькулятор определяет налоговую стоимость французского узуфрукта, права пользования или проживания и соответствующей голой собственности. Значения представляют собой доли от полной стоимости актива по шкале статьи 669 Общего налогового кодекса (CGI). Калькулятор подходит нотариусам, консультантам и семьям, которые планируют дарение с сохранением узуфрукта, продажу голой собственности или наследование.
Как пользоваться
Заполняйте форму по порядку. Выберите тип права: пожизненный узуфрукт, срочный узуфрукт или право пользования/проживания. Укажите, является ли узуфруктуарий физическим или юридическим лицом. Юридическое лицо может иметь только срочный узуфрукт. Введите полную стоимость в евро. Для физического лица укажите возраст либо полных годах, либо через дату рождения и дату передачи (ГГГГ-ММ-ДД). Для срочного узуфрукта введите срок в годах и дополнительных месяцах (от 0 до 11). Поля, не относящиеся к выбранному режиму, игнорируются.
Формула
Для пожизненного узуфрукта, где \(V\) — полная стоимость, а \(p(a)\) — процент шкалы для возраста \(a\):
$$U = \frac{V \times p(a)}{100}$$Для срочного узуфрукта доля составляет 23% за каждый начатый десятилетний период, но не более пожизненной доли для физического лица:
$$U = \frac{V \times \min\left(23 \times \lceil m/120 \rceil,\ p(a)\right)}{100}$$Здесь \(m\) — срок в месяцах. Для права пользования или проживания \(D\) — его стоимость:
$$D = \frac{V \times 0.6 \times p(a)}{100}$$Стоимость голой собственности равна \(NP = V - U\), либо \(V - D\) для права пользования или проживания.
Условия и допущения
- Редакция шкалы: шкала статьи 669 в редакции Финансового закона 2004 года, действующая для передач с 1 января 2004 года. В режиме дат более ранние передачи не принимаются.
- Возраст: полные годы на дату передачи, то есть год учитывается после наступления дня рождения.
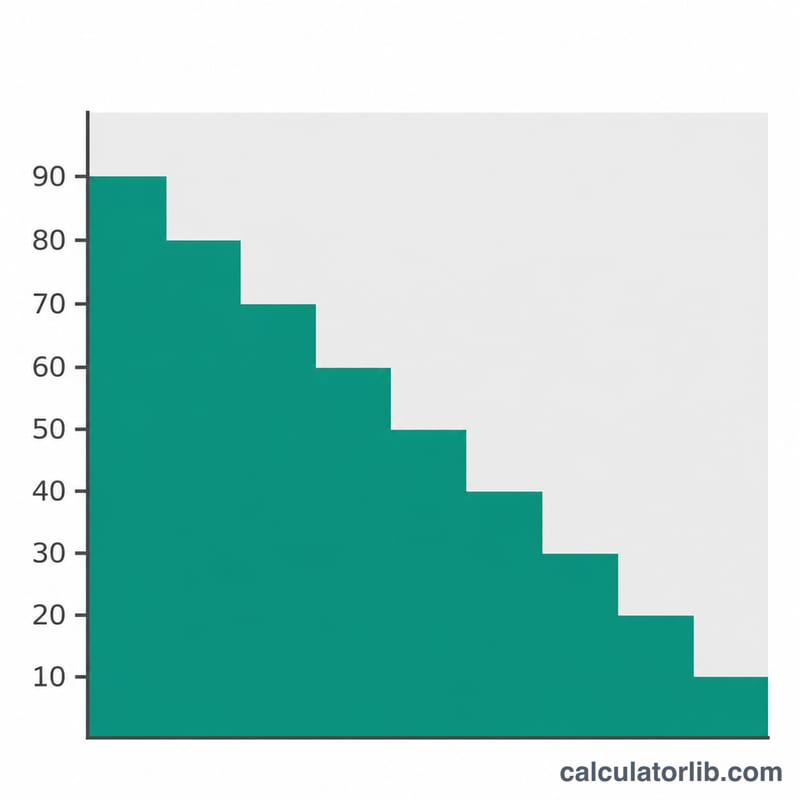
- Границы возрастных групп: до 21 года: 90%; до 31 года: 80%; до 41 года: 70%; до 51 года: 60%; до 61 года: 50%; до 71 года: 40%; до 81 года: 30%; до 91 года: 20%; от 91 года: 10%. Возраст ровно 91 год относится к последней группе, так как не меньше 91.
- Срочные периоды: каждый начатый десятилетний период учитывается полностью, без пропорционального расчёта, поэтому 10 лет дают 23%, а 10 лет 1 месяц дают 46%.
- Ограничение: для физического лица стоимость срочного узуфрукта никогда не превышает пожизненную стоимость для этого возраста.
- Юридическое лицо: допускаются только срочные узуфрукты сроком до 30 лет, максимум 69%. Возраст не учитывается.
- Право пользования или проживания: 60% от процента пожизненного узуфрукта (ст. 762 bis CGI).
- Округление: проценты указываются целыми числами. Суммы в евро показываются с двумя знаками после запятой. Все суммы указаны в евро.
Пример расчёта
Физическое лицо в возрасте 65 лет владеет пожизненным узуфруктом на актив с полной стоимостью 300 000 евро. В 65 лет лицо попадает в группу до 71 года, поэтому доля составляет 40%, а доля голой собственности — 60%.
$$U = \frac{300000 \times 40}{100} = 120000\,\text{евро}$$$$NP = 300000 - 120000 = 180000\,\text{евро}$$Использованный возраст: 65 лет; пожизненная доля: 40%; учтено десятилетних периодов: 0; ограничение применено: нет.
Как читать результат
Стоимость узуфрукта и стоимость голой собственности в сумме дают полную стоимость. На их основе рассчитываются регистрационные пошлины при дарении и наследовании. Результат является налоговой оценкой по шкале, а не рыночной ценой, и не учитывает все особые случаи. Совместные узуфрукты без указанных долей не автоматизированы: разделите актив на равные части и проведите расчёт отдельно для каждого узуфруктуария. Переходное ограничение для голой собственности, переданной до 2004 года, не моделируется. Для права проживания пережившего супруга в качестве даты передачи используйте дату через один год после смерти. Важные сделки подтверждайте у нотариуса или в налоговом органе.
Часто задаваемые вопросы
Какой возраст используется для шкалы?
Полные годы узуфруктуария на дату передачи. Лицо, которому исполняется 61 год на дату передачи, уже относится к группе до 71 года.
Как оценивается срочный узуфрукт?
В размере 23% от полной стоимости за каждый начатый десятилетний период, но не выше пожизненной стоимости узуфрукта для физического лица.
Каков максимум для юридического лица?
Юридическое лицо может иметь узуфрукт не более чем на 30 лет, поэтому стоимость составляет не более 3 × 23 = 69%.
Как оценивается право пользования или проживания?
В размере 60% от пожизненной стоимости узуфрукта для возраста правообладателя, например 24% в возрасте 65 лет.
Применяется ли шкала к передачам до 2004 года?
Нет. Этот инструмент охватывает только шкалу, действующую для передач с 1 января 2004 года.
Является ли результат юридической консультацией?
Нет. Это оценка налоговой стоимости на основе опубликованной шкалы.
Источники
- BOI-ENR-DMTG-10-40-10-50 – Оценка передаваемого имущества – Разделение права собственности, Главное управление государственных финансов (BOFiP-Impôts), 2013.











