

Qué hace esta calculadora
Esta calculadora ofrece el valor fiscal francés de un usufructo, de un derecho de uso o habitación y de la nuda propiedad correspondiente. Los valores son porcentajes del valor de la plena propiedad de un bien, tomados de la escala del artículo 669 del Código General de Impuestos (CGI). Resulta útil para notarios, asesores y familias que planifican una donación con usufructo reservado, una venta de la nuda propiedad o una sucesión.
Cómo usarla
Siga el formulario en orden. Elija el tipo de derecho: usufructo vitalicio, usufructo a plazo fijo o derecho de uso/habitación. Indique si el usufructuario es una persona física o una persona jurídica. Una persona jurídica solo puede ostentar un usufructo a plazo fijo. Introduzca el valor de la plena propiedad en euros. Para una persona física, indique la edad directamente en años cumplidos o mediante la fecha de nacimiento y la fecha de transmisión (AAAA-MM-DD). En un usufructo a plazo fijo, introduzca la duración en años y meses adicionales (de 0 a 11). Los campos que no corresponden al modo elegido se ignoran.
Fórmula
Para un usufructo vitalicio, siendo \(V\) el valor de la plena propiedad y \(p(a)\) el porcentaje de la escala para la edad \(a\):
$$U = \frac{V \times p(a)}{100}$$Para un usufructo a plazo fijo, la cuota es del 23 % por cada periodo iniciado de diez años, con un límite igual a la cuota vitalicia para una persona física:
$$U = \frac{V \times \min\left(23 \times \lceil m/120 \rceil,\ p(a)\right)}{100}$$Aquí \(m\) es la duración en meses. Para un derecho de uso o habitación, \(D\) es su valor:
$$D = \frac{V \times 0.6 \times p(a)}{100}$$El valor de la nuda propiedad es \(NP = V - U\), o \(V - D\) en el caso de un derecho de uso o habitación.
Convenciones y supuestos
- Edición de la escala: la escala del artículo 669 según la modificó la Ley de Presupuestos de 2004, válida para transmisiones a partir del 1 de enero de 2004. En el modo de fechas se rechazan las transmisiones anteriores.
- Edad: años cumplidos en la fecha de la transmisión, de modo que el año cuenta una vez alcanzado el cumpleaños.
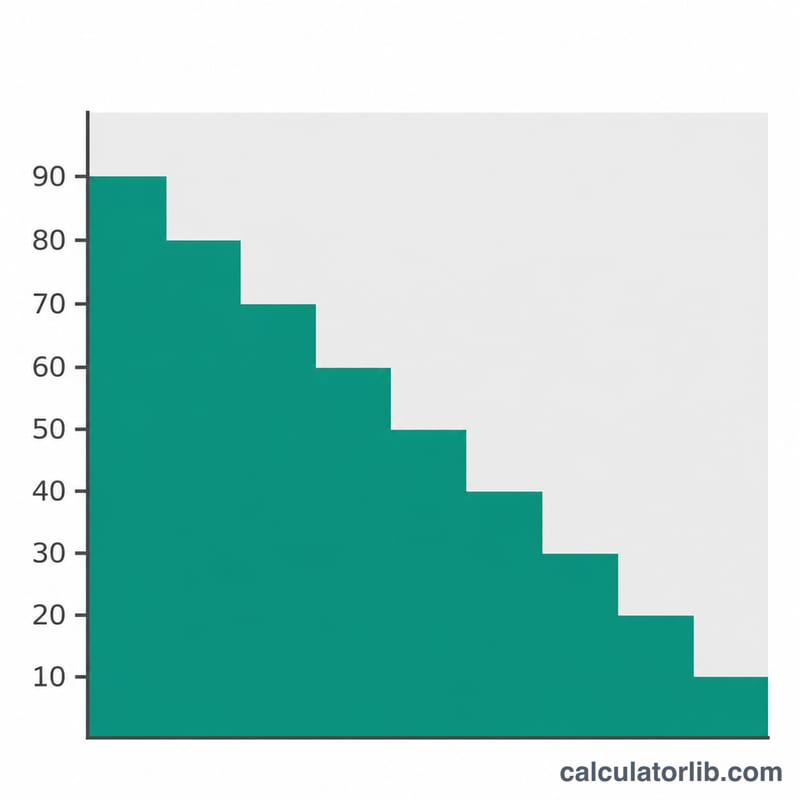
- Límites de los tramos: menos de 21: 90 %; menos de 31: 80 %; menos de 41: 70 %; menos de 51: 60 %; menos de 61: 50 %; menos de 71: 40 %; menos de 81: 30 %; menos de 91: 20 %; 91 o más: 10 %. La edad exacta de 91 años se incluye en el último tramo porque no es inferior a 91.
- Periodos a plazo fijo: cada periodo iniciado de diez años cuenta completo, sin prorrateo, por lo que 10 años dan un 23 % y 10 años y 1 mes dan un 46 %.
- Límite: para una persona física, un valor a plazo fijo nunca supera el valor vitalicio correspondiente a esa edad.
- Persona jurídica: solo se permiten usufructos a plazo fijo de hasta 30 años, con un máximo del 69 %. La edad se ignora.
- Derecho de uso o habitación: el 60 % del porcentaje del usufructo vitalicio (art. 762 bis CGI).
- Redondeo: los porcentajes son números enteros exactos. Los importes en euros se muestran con dos decimales. Todos los importes están en EUR.
Ejemplo práctico
Una persona física de 65 años tiene un usufructo vitalicio sobre un bien con un valor de plena propiedad de 300 000 EUR. A los 65 años la persona se encuentra en el tramo de menos de 71, por lo que la cuota es del 40 % y la cuota de nuda propiedad es del 60 %.
$$U = \frac{300000 \times 40}{100} = 120000\,\text{EUR}$$$$NP = 300000 - 120000 = 180000\,\text{EUR}$$Edad utilizada: 65 años; cuota vitalicia: 40 %; periodos de diez años contados: 0; límite aplicado: no.
Cómo interpretar el resultado
El valor del usufructo y el de la nuda propiedad suman el valor de la plena propiedad. Son las bases sobre las que se calculan los derechos de registro en donaciones y sucesiones. El resultado es una valoración fiscal según la escala, no un precio de mercado, y no modela todos los casos especiales. Los usufructos conjuntos sin cuotas indicadas no se automatizan: divida el bien en partes iguales y ejecute el cálculo una vez por cada usufructuario. No se modela el límite transitorio para la nuda propiedad donada antes de 2004. Para el derecho de habitación de un cónyuge supérviviente, use como fecha de transmisión la de un año después del fallecimiento. Confirme las operaciones importantes con un notario o con la administración tributaria.
Preguntas frecuentes
¿Qué edad se utiliza para la escala?
La edad en años cumplidos del usufructuario en la fecha de la transmisión. Una persona que cumple 61 años en la fecha de la transmisión ya está en el tramo de menos de 71.
¿Cómo se valora un usufructo a plazo fijo?
Al 23 % del valor de la plena propiedad por cada periodo iniciado de diez años, pero nunca por encima del valor del usufructo vitalicio para una persona física.
¿Cuál es el máximo para una persona jurídica?
Una persona jurídica puede ostentar un usufructo durante 30 años como máximo, por lo que el valor es como máximo de 3 × 23 = 69 %.
¿Cómo se valora un derecho de uso o habitación?
Al 60 % del valor del usufructo vitalicio para la edad del titular, por ejemplo, el 24 % a los 65 años.
¿La escala se aplica a transmisiones anteriores a 2004?
No. Esta herramienta solo cubre la escala vigente para transmisiones desde el 1 de enero de 2004.
¿El resultado es asesoramiento jurídico?
No. Es una estimación de la valoración fiscal basada en la escala publicada.
Fuentes
- BOI-ENR-DMTG-10-40-10-50 – Évaluation des biens transmis – Démembrement du droit de propriété, Direction générale des Finances publiques (BOFiP-Impôts), 2013.











