Qué hace la calculadora
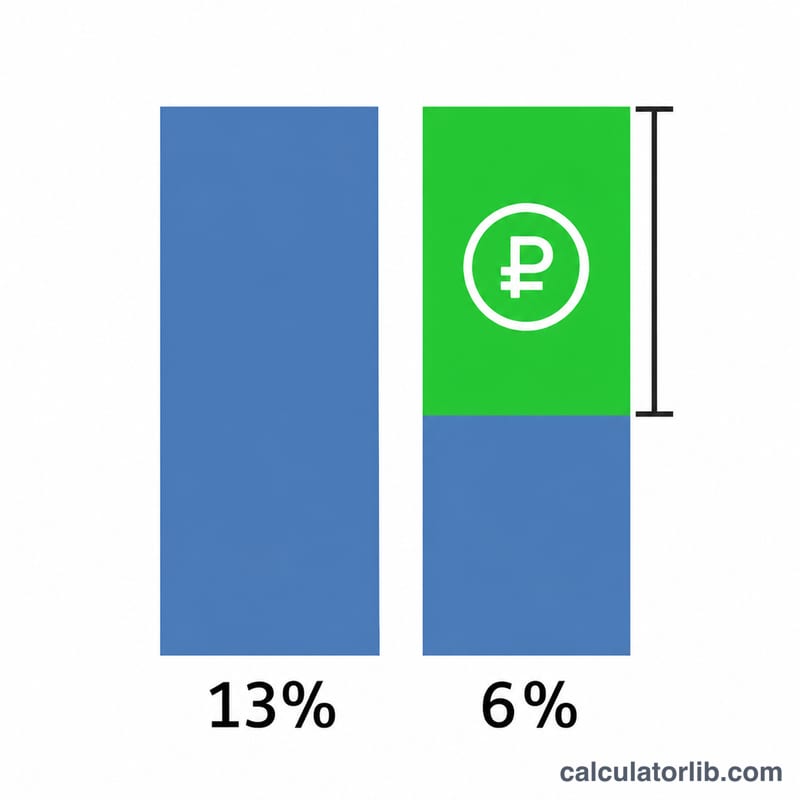
Esta calculadora estima la ayuda anual familiar rusa (ежегодная семейная выплата) establecida en la Ley Federal 179-FZ para un progenitor que trabaja. El pago equivale a la diferencia entre el impuesto sobre la renta de las personas físicas (NDFL) al 13% y al 6% sobre los mismos ingresos laborales, sin deducciones. La herramienta también comprueba los principales criterios de elegibilidad publicados por el Fondo de Seguridad Social de Rusia (SFR) y el Servicio Federal de Impuestos (FNS). Los valores por defecto reflejan el pago de 2025, que se solicita desde el 1 de junio hasta el 1 de octubre de 2026.
Cómo usarla
Introduzca los datos en este orden: los ingresos laborales anuales brutos imponibles del progenitor solicitante; los ingresos totales de la familia en el año (deben incluir los ingresos del solicitante); el número de miembros de la familia; el número de hijos que dan derecho a la ayuda; el salario mínimo de subsistencia mensual regional para la población en edad de trabajar; si el progenitor y los hijos son ciudadanos rusos que residen en Rusia; y si el solicitante tiene pensiones alimenticias atrasadas. Cada progenitor que trabaja debe realizar el cálculo por separado con sus propios ingresos.
Fórmula
El pago y la prueba de ingresos utilizan estas expresiones:
$$P = 0.13\,I - 0.06\,I = 0.07\,I$$$$D = \frac{F}{12 \cdot N}, \qquad D \le 1.5\,PM$$Donde \(P\) = pago en RUB, \(I\) = los ingresos laborales anuales imponibles del progenitor, \(F\) = ingresos totales de la familia en el año, \(N\) = número de miembros de la familia, \(D\) = ingreso mensual medio por miembro de la familia, y \(PM\) = salario mínimo de subsistencia mensual regional para la población en edad de trabajar.
Convenciones y supuestos
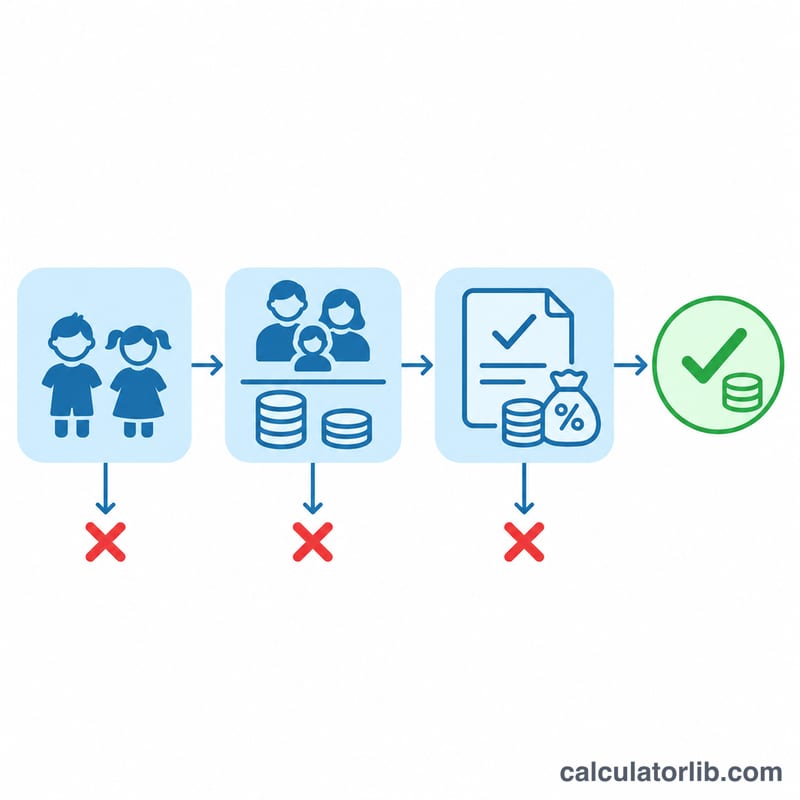
El resultado corresponde solo a un progenitor solicitante. El NDFL al 13% se aplica de forma plana sobre la totalidad de los ingresos, como en la fórmula del FNS, aunque el NDFL real por encima de 2,4 millones de RUB tributa a tipos progresivos; las fuentes no explican cómo se trata dicha renta. Los ingresos familiares incluyen salarios, ingresos de negocio, pensiones, prestaciones, becas y pensiones alimenticias percibidas, introducidos como una sola cifra. La elegibilidad requiere al menos 2 hijos menores de 18 años, o menores de 23 si estudian a tiempo completo. El límite de ingresos es inclusivo, por lo que un ingreso per cápita igual a 1,5 × PM lo cumple. El mínimo de subsistencia es el valor del año que se recalcula (2025 para solicitudes de 2026); el valor por defecto es 15 073 RUB (Tartaristán 2025). Los criterios de patrimonio no se calculan. Las comprobaciones se realizan en este orden: ciudadanía y residencia, deuda alimenticia, hijos, ingreso imponible superior a cero e ingreso per cápita. Los importes se muestran con 2 decimales sin redondeos intermedios.
Ejemplo práctico
Un progenitor percibió 540 000 RUB en 2025. La familia tiene 4 miembros, 2 hijos que dan derecho a la ayuda, ingresos totales de 540 000 RUB y un mínimo de subsistencia de 15 073 RUB, sin deudas alimenticias.
$$\text{NDFL}_{13} = 0.13 \times 540000 = 70200$$$$\text{NDFL}_{6} = 0.06 \times 540000 = 32400$$$$P = 70200 - 32400 = 37800\ \text{RUB}$$$$D = \frac{540000}{12 \cdot 4} = 11250\ \text{RUB/mes}$$$$1.5 \times 15073 = 22609.5\ \text{RUB/mes}$$Como 11 250 es inferior a 22 609,5, la familia es elegible. El ingreso familiar anual máximo para tener derecho es \(22609.5 \times 12 \times 4 = 1085256\) RUB. El pago estimado es de 37 800 RUB.
Cómo interpretar el resultado
El resultado principal es el pago estimado, que es 0 cuando falla una comprobación. El código de elegibilidad muestra la primera comprobación fallida. El pago sin tener en cuenta la elegibilidad se muestra por separado. El resultado es una estimación: las concesiones reales dependen de la revisión del SFR, de los datos de ingresos que tiene la administración tributaria, de las normas de patrimonio no modeladas aquí y de cómo se trata la renta gravada por encima del 13%. Un progenitor sin ingresos laborales sujetos al NDFL, como un autónomo, debe introducir 0 y se mostrará como no elegible.
Preguntas frecuentes
¿Reciben el pago ambos progenitores?
Cada progenitor que trabaja puede solicitarlo por separado, y el importe depende de los ingresos imponibles de ese progenitor.
¿El pago es siempre el 7% de los ingresos?
Sí en este modelo: 13% menos 6% de los mismos ingresos, sin deducciones.
¿Qué mínimo de subsistencia debo introducir?
Introduzca la cifra mensual de su región para la población en edad de trabajar del año que se recalcula, que es 2025 para las solicitudes presentadas en 2026.
¿Cuenta un hijo que estudia a tiempo completo?
Sí, un hijo menor de 23 años que estudia a tiempo completo cuenta como hijo que da derecho a la ayuda y como miembro de la familia.
¿Qué pasa si el ingreso per cápita es igual al límite?
Las fuentes indican que el ingreso no debe superar 1,5 veces el mínimo, por lo que la igualdad cumple el requisito.
¿Se comprueban los límites de patrimonio?
No. El SFR menciona la evaluación del patrimonio, pero las fuentes no indican umbrales, por lo que no se calcula.
Fuentes
- Соцфонд России с 1 июня начнет принимать заявления на получение семейной выплаты, Социальный фонд России, 2026
- Управление разъясняет порядок получения семейной выплаты, ФНС России (УФНС по Курской области), 2026
- В 2026 году работающие родители двух и более детей могут оформить ежегодную выплату, Отделение СФР по Калужской области, 2026