ما الذي تفعله الحاسبة
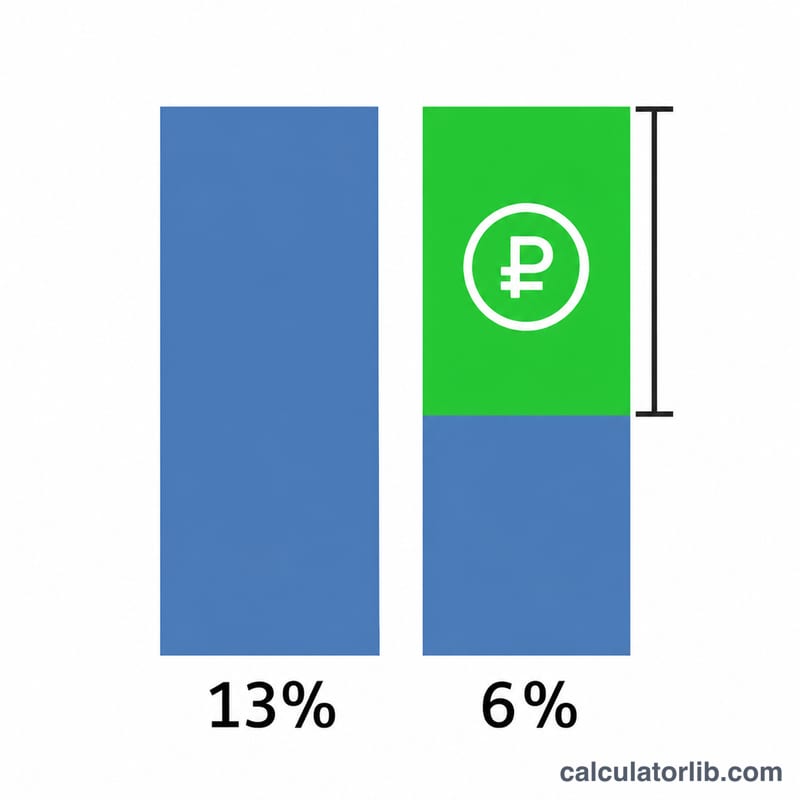
تقدّر هذه الحاسبة الدفعة الأسرية السنوية في روسيا (ежегодная семейная выплата) المنصوص عليها في القانون الاتحادي 179-FZ لوالد عامل واحد. تساوي الدفعة الفرق بين ضريبة الدخل الشخصي (NDFL) بنسبة 13% و6% على دخل العمل نفسه، دون أي خصومات. كما تختبر الأداة معايير الأهلية الرئيسية التي نشرها صندوق الضمان الاجتماعي في روسيا (SFR) ودائرة الضرائب الفيدرالية (FNS). تعكس القيم الافتراضية دفعة عام 2025، والتي يمكن المطالبة بها من 1 يونيو إلى 1 أكتوبر 2026.
طريقة الاستخدام
أدخل البيانات بهذا الترتيب: إجمالي الدخل السنوي الخاضع للضريبة من العمل للوالد مقدم الطلب؛ إجمالي دخل الأسرة للعام (يجب أن يشمل دخل مقدم الطلب)؛ عدد أفراد الأسرة؛ عدد الأطفال المؤهلين؛ الحد الأدنى الشهري للمعيشة في المنطقة لسكان سن العمل؛ وهل الوالد والأطفال مواطنون روس يقيمون في روسيا؛ وهل على مقدم الطلب متأخرات نفقة. ينبغي لكل والد عامل إجراء الحساب بشكل منفصل بدخله الخاص.
المعادلة
تستخدم الدفعة واختبار الدخل التعبيرين الآتيين:
$$P = 0.13\,I - 0.06\,I = 0.07\,I$$$$D = \frac{F}{12 \cdot N}, \qquad D \le 1.5\,PM$$حيث \(P\) = الدفعة بالروبل، \(I\) = الدخل السنوي الخاضع للضريبة للوالد من العمل، \(F\) = إجمالي دخل الأسرة للعام، \(N\) = عدد أفراد الأسرة، \(D\) = متوسط الدخل الشهري لكل فرد في الأسرة، و\(PM\) = الحد الأدنى الشهري للمعيشة في المنطقة لسكان سن العمل.
الاصطلاحات والافتراضات
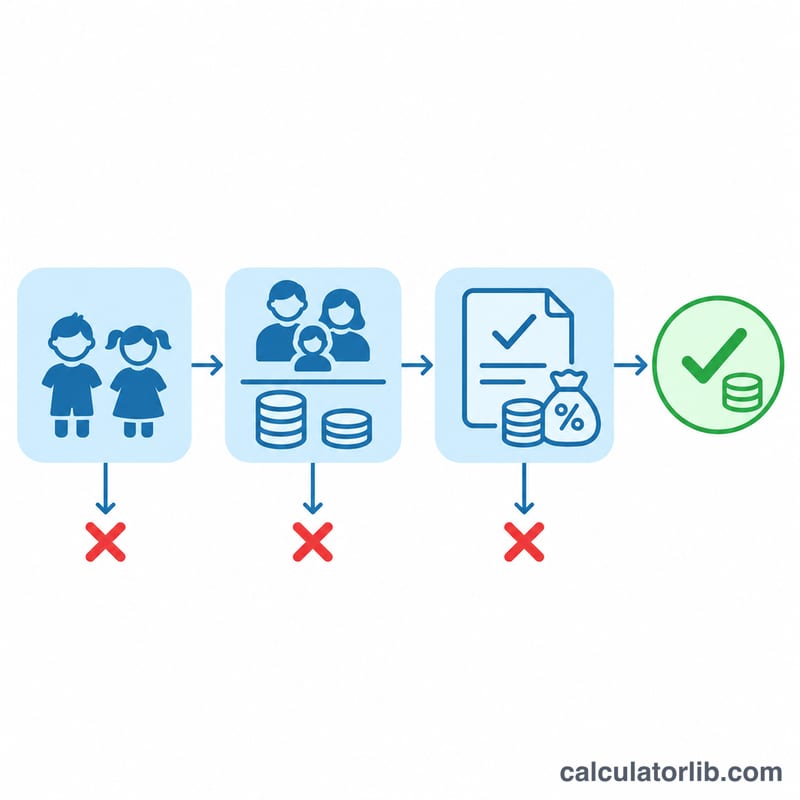
النتيجة خاصة بوالد مقدم طلب واحد فقط. تُطبَّق ضريبة NDFL بنسبة 13% بشكل ثابت على الدخل كله، كما في معادلة دائرة الضرائب الفيدرالية، رغم أن ضريبة NDFL الفعلية على ما يزيد عن 2.4 مليون روبل تُفرض بمعدلات تصاعدية؛ ولا توضح المصادر كيفية معاملة هذا الدخل. ويُحتسب دخل الأسرة من الأجور والدخل التجاري والمعاشات والإعانات والمنح والنفقة المستلمة، ويُدخل كرقم واحد. ويشترط للأهلية وجود طفلين على الأقل دون 18 عامًا، أو دون 23 عامًا إذا كانوا يدرسون بدوام كامل. حد الدخل شامل، فالدخل الفردي المساوي لـ 1.5 × PM يجتاز الاختبار. الحد الأدنى للمعيشة هو قيمة السنة التي تُعاد حسابها (2025 للمطالبات المقدمة في 2026)، والقيمة الافتراضية 15,073 روبل (تatarstan 2025). لا تُحتسب معايير الممتلكات. تُجرى الفحوص بهذا الترتيب: الجنسية والإقامة، ومتأخرات النفقة، والأطفال، وأن يكون الدخل الخاضع للضريبة أكبر من صفر، ثم دخل الفرد. تُعرض المبالغ بمنزلتين عشريتين دون تقريب وسيط.
مثال محلول
حصل أحد الوالدين على 540,000 روبل في 2025. تضم الأسرة 4 أفراد، و2 من الأطفال المؤهلين، وإجمالي دخل 540,000 روبل، وحدًا أدنى للمعيشة 15,073 روبل، ولا توجد متأخرات نفقة.
$$\text{NDFL}_{13} = 0.13 \times 540000 = 70200$$$$\text{NDFL}_{6} = 0.06 \times 540000 = 32400$$$$P = 70200 - 32400 = 37800\ \text{روبل}$$$$D = \frac{540000}{12 \cdot 4} = 11250\ \text{روبل/شهر}$$$$1.5 \times 15073 = 22609.5\ \text{روبل/شهر}$$بما أن 11,250 أقل من 22,609.5، فالأسرة مؤهلة. وأقصى دخل سنوي للأسرة للتأهل هو \(22609.5 \times 12 \times 4 = 1085256\) روبل. والدفعة المقدرة هي 37,800 روبل.
كيفية قراءة النتيجة
المخرج الرئيسي هو الدفعة المقدرة، وتكون 0 عند فشل أي فحص. يعرض رمز الأهلية أول فحص فاشل. وتُعرض الدفعة دون اعتبار الأهلية بشكل منفصل. النتيجة تقديرية: فالاستحقاق الفعلي يعتمد على مراجعة صندوق الضمان الاجتماعي، وعلى بيانات الدخل لدى مصلحة الضرائب، وعلى قواعد الممتلكات غير المنمذجة هنا، وعلى كيفية معاملة الدخل الخاضع لضريبة تتجاوز 13%. والوالد الذي لا يملك دخل عمل خاضعًا لضريبة NDFL، مثل العامل لحسابه الخاص، ينبغي أن يُدخل 0 وسيظهر غير مؤهل.
الأسئلة الشائعة
هل يحصل الوالدان على الدفعة؟
يحق لكل والد عامل التقدم بطلب على حدة، ويعتمد المبلغ على الدخل الخاضع للضريبة لذلك الوالد وحده.
هل الدفعة دائمًا 7% من الدخل؟
نعم في هذا النموذج: 13% ناقص 6% من الدخل نفسه، دون أي خصومات.
أي حد أدنى للمعيشة ينبغي أن أدخل؟
أدخل القيمة الشهرية لمنطقتك لسكان سن العمل للسنة التي تُعاد حسابها، وهي 2025 للمطالبات المقدمة في 2026.
هل يُحتسب الطفل الذي يدرس بدوام كامل؟
نعم، يُحتسب الطفل دون 23 عامًا الذي يدرس بدوام كامل طفلًا مؤهلًا وفردًا من أفراد الأسرة.
ماذا لو كان دخل الفرد يساوي الحد؟
تنص المصادر على أنه لا يجوز أن يتجاوز الدخل 1.5 مرة من الحد الأدنى، لذا فالمساواة تحقق الأهلية.
هل تُفحص حدود الممتلكات؟
لا. يذكر صندوق الضمان الاجتماعي تقييم الممتلكات، لكن المصادر لا تقدم حدودًا له، لذلك لا يُحتسب.
المصادر
- يبدأ صندوق الضمان الاجتماعي في روسيا قبول طلبات الدفعة الأسرية اعتبارًا من 1 يونيو، صندوق الضمان الاجتماعي في روسيا، 2026
- الإدارة توضح إجراءات الحصول على الدفعة الأسرية، دائرة الضرائب الفيدرالية (إدارة FNS في منطقة كورسك)، 2026
- في عام 2026 يمكن للوالدين العاملين لطفلين أو أكثر التقدم بطلب الدفعة السنوية، فرع صندوق الضمان الاجتماعي في منطقة كالوغا، 2026