ما هي حاسبة دفعات الأقساط الدورية؟
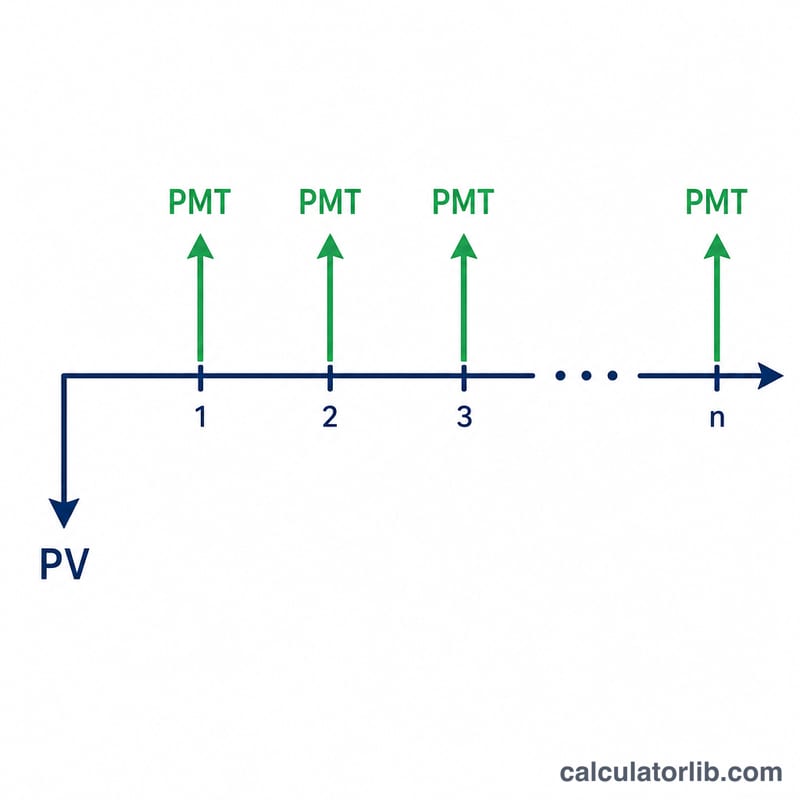
حاسبة دفعات الأقساط الدورية أداة تحسب القسط الثابت المتكرر (PMT) المطلوب لسداد قيمة حالية بالكامل — مثل أصل القرض أو مبلغ استثماري دفعة واحدة — على عدد محدد من الفترات وبسعر فائدة معيّن. هذه هي المعادلة الحسابية الأساسية التي تقوم عليها أقساط الرهن العقاري وقروض السيارات والمدفوعات المنظّمة. الأداة عامة ولا ترتبط بعملة بعينها؛ بإمكانك إدخال المبالغ بأي عملة تشاء.
كيفية الاستخدام
أدخل القيمة الحالية (المبلغ المقترَض أو المستثمَر اليوم)، ومعدل الفائدة السنوي كنسبة مئوية، ومدة السداد بالسنوات، وعدد الدفعات في السنة (شهري، أو ربع سنوي، أو نصف سنوي، أو سنوي). تُظهر لك الحاسبة قيمة الدفعة في كل فترة إضافةً إلى إجمالي المبلغ المسدَّد وإجمالي الفائدة طوال عمر القسط.
شرح المعادلة
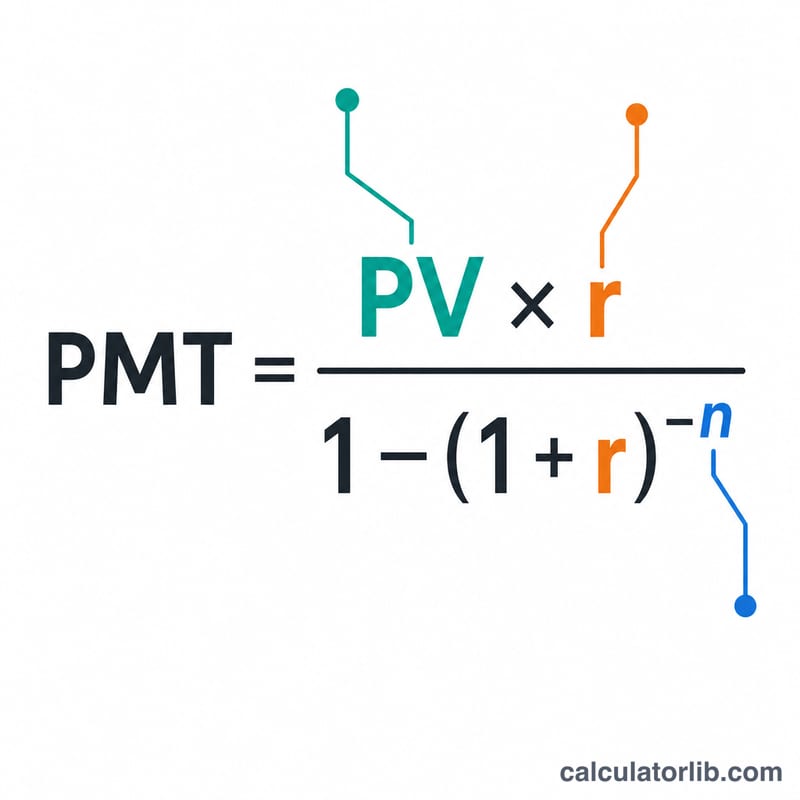
المعادلة الأساسية هي $$\text{PMT} = \frac{PV \cdot r}{1 - (1 + r)^{-n}}$$ حيث PV هي القيمة الحالية، وr هو معدل الفائدة الدوري، وn هو إجمالي عدد الدفعات. ويُحسب المعدل الدوري بقسمة المعدل السنوي على عدد الدفعات في السنة (\(r = \text{المعدل السنوي} \div f\))، أما \(n\) فيساوي عدد السنوات \(\times f\). وعندما يكون المعدل صفرًا، تكون الدفعة ببساطة القيمة الحالية مقسومة على \(n\).
مثال تطبيقي
لنفترض اقتراض 100,000 بفائدة سنوية 6% تُسدَّد شهريًا على مدى 30 عامًا. هنا يكون \(r = 0.06 \div 12 = 0.005\) و\(n = 30 \times 12 = 360\). ومنه $$\text{PMT} = 100{,}000 \times \frac{0.005}{1 - 1.005^{-360}} \approx 599.55$$ شهريًا. وعبر 360 دفعة تدفع نحو 215,838، منها قرابة 115,838 فائدة.
الدفع عبر سيناريوهات مختلفة
يتم العثور على الدفعة الدورية الثابتة من خلال \(\text{PMT} = \dfrac{PV \cdot r}{1 - (1 + r)^{-n}}\)، حيث \(r\) هو معدل الفترة و \(n\) هو إجمالي عدد الدفعات. تُظهر الجداول أدناه كيف تتغير الدفعة والمبلغ الإجمالي المدفوع وإجمالي الفائدة مع تغير القيمة الحالية والمعدل السنوي والمدة وتكرار الدفع.
مبلغ 100,000 دولار مقترض، دفعات شهرية (التكرار = 12)
| المعدل السنوي | المدة | الدفعة الشهرية | المبلغ الإجمالي المدفوع | إجمالي الفائدة |
|---|---|---|---|---|
| 4% | 15 سنة (n=180) | $739.69 | $133,144 | $33,144 |
| 4% | 30 سنة (n=360) | $477.42 | $171,870 | $71,870 |
| 6% | 15 سنة (n=180) | $843.86 | $151,894 | $51,894 |
| 6% | 30 سنة (n=360) | $599.55 | $215,838 | $115,838 |
| 8% | 15 سنة (n=180) | $955.65 | $172,017 | $72,017 |
| 8% | 30 سنة (n=360) | $733.76 | $264,155 | $164,155 |
تأثير تكرار الدفع (100,000 دولار بنسبة 6% على مدار 15 سنة)
| التكرار | معدل الفترة \(r\) | الفترات \(n\) | الدفعة | المبلغ الإجمالي المدفوع |
|---|---|---|---|---|
| شهري (12) | 0.5000% | 180 | $843.86 | $151,894 |
| ربع سنوي (4) | 1.5000% | 60 | $2,539.34 | $152,361 |
| نصف سنوي (2) | 3.0000% | 30 | $5,101.926 | $153,058 |
| سنوي (1) | 6.0000% | 15 | $10,296.28 | $154,444 |
كل دفعة تغطي الفائدة المستحقة في تلك الفترة بالإضافة إلى جزء من رأس المال؛ المبلغ الإجمالي المدفوع هو \(\text{PMT} \times n\) وإجمالي الفائدة هو إجمالي المبلغ المدفوع مطروحاً منه \(PV\).
فهم نتيجتك
الدفعة هي المبلغ الثابت الذي تدفعه في كل فترة بحيث أنه بعد \(n\) دفعة، يتم تقليل القيمة الحالية إلى صفر تماماً. الدفعات المبكرة في الغالب فائدة؛ مع انخفاض الرصيد، يذهب جزء أكبر من كل دفعة إلى رأس المال.
المبلغ الإجمالي المدفوع هو مجموع جميع الدفعات، \(\text{PMT} \times n\). إجمالي الفائدة هو التكلفة الإضافية للتمويل — الفرق بين المبلغ الإجمالي المدفوع والقيمة الحالية الأصلية:
$$\text{إجمالي الفائدة} = (\text{الدفعة} \times n) - PV$$يحرك رافعتان إجمالي الفائدة بشكل كبير:
- معدل فائدة أعلى — معدل أعلى \(r\) يرفع كل دفعة والفائدة التراكمية. في المثال أعلاه، نقل 100,000 دولار على مدار 30 سنة من 4% إلى 8% يقريباً ثلاثة أضعاف الفائدة المدفوعة.
- مدة أطول — عدد فترات أكبر \(n\) يقلل كل دفعة فردية لكنه يمد الرصيد على فترات أكثر، لذا تتراكم فائدة أكثر بشكل عام. خيار 30 سنة يكلف أكثر بكثير من حيث الفائدة مقارنة بخيار 15 سنة بنفس المعدل، حتى وإن كانت الدفعة الشهرية أصغر.
القسط العادي مقابل القسط المستحق: تفترض هذه الحاسبة قسطاً عادياً، حيث يتم سداد الدفعات في نهاية كل فترة (المعيار لمعظم القروض والرهون العقارية). بالنسبة للقسط المستحق (الدفعات في بداية كل فترة، شائع في الإيجارات والرهن)، كل دفعة أصغر بمعامل \((1+r)\): \(\text{الدفعة}_{مستحقة} = \text{الدفعة}_{عادية} / (1+r)\).
هذه معلومات تعليمية عامة وليست مشورة مالية. قد تشمل التكاليف الفعلية للقرض رسوماً أو تأميناً أو اتفاقيات رسملة لا تُغطى هنا — تأكد من الأرقام مع مقرضك أو متخصص مؤهل.
المصطلحات والمتغيرات الرئيسية
- القيمة الحالية (PV)
- المبلغ المستحق أو الممول اليوم — أصل القرض أو المبلغ الإجمالي الذي تستحقه سلسلة الدفعات في البداية.
- الدفعات في السنة (f)
- عدد مرات إجراء الدفعات: 12 (شهري)، 4 (ربع سنوي)، 2 (نصف سنوي)، أو 1 (سنوي). يحول المعدل السنوي والمدة إلى قيم لكل فترة.
- معدل الفترة (r)
- معدل الفائدة المطبق في كل فترة، \(r = \dfrac{\text{المعدل السنوي \%}}{100 \cdot f}\). بالنسبة لمعدل سنوي بنسبة 6% يُدفع شهرياً، \(r = 0.06/12 = 0.005\) (0.5% في الشهر).
- عدد الفترات (n)
- إجمالي عدد الدفعات، \(n = \text{السنوات} \cdot f\). قرض شهري لمدة 15 سنة يحتوي على \(n = 15 \times 12 = 180\) دفعة.
- الدفعة
- الدفعة الثابتة في كل فترة التي تطفئ بالكامل القيمة الحالية على مدى \(n\) فترة بمعدل \(r\).
- القسط العادي
- سلسلة من الدفعات المتساوية التي يتم سدادها في نهاية كل فترة — الاتفاقية المستخدمة بواسطة هذه الحاسبة وبواسطة معظم قروض التقسيط.
- رأس المال
- جزء كل دفعة يقلل الرصيد المستحق (بخلاف الجزء الذي يدفع الفائدة). عند جمع جميع القروض، يساوي إجمالي رأس المال القيمة الحالية الأصلية.
- إجمالي الفائدة
- إجمالي تكلفة التمويل على مدار حياة الجدول الزمني: \((\text{الدفعة} \times n) - PV\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذا قسط سنوي عادي؟ نعم — يُفترَض سداد الدفعات في نهاية كل فترة (قسط سنوي عادي)، وهو ما ينطبق على معظم القروض.
ماذا لو كان معدل الفائدة 0%؟ توزّع الحاسبة القيمة الحالية بالتساوي على جميع الفترات (\(PV \div n\)).
هل يمكن استخدامها لسحوبات المدخرات؟ نعم. تخبرك المعادلة نفسها بقيمة السحب الدوري المستدام من مبلغ مقطوع يحقق عائدًا ثابتًا.