

ما هي حاسبة المعاش الفوري؟
المعاش الفوري (المعروف أيضًا باسم معاش القسط الواحد الفوري أو SPIA) هو منتج تأميني يحوّل مبلغًا مقطوعًا تدفعه دفعة واحدة إلى سلسلة من الدفعات الدورية المضمونة التي تبدأ فورًا. تقدّر هذه الحاسبة قيمة الدخل الذي ستحصل عليه في كل فترة بناءً على القسط الذي تدفعه، ومعدل فائدة مفترض، ومدة الصرف، وعدد مرات الدفع. تجدر الإشارة إلى أن هذا المنتج شائع في أسواق مثل الولايات المتحدة وأوروبا، وقد تختلف تفاصيله وتسميته في الدول العربية حيث تقدّم بعض شركات التأمين منتجات مشابهة تُعرف بـ«وثائق المعاش» أو خطط الدخل التقاعدي.
طريقة الاستخدام
أدخل المبلغ الأساسي (القسط أو المبلغ المقطوع الذي تدفعه)، ثم معدل الفائدة السنوي المفترض الذي تمنحه شركة التأمين، ومدة الصرف بالسنوات، وتكرار الدفعات (شهري، أو ربع سنوي، أو نصف سنوي، أو سنوي). ستعرض لك الحاسبة قيمة الدخل لكل دفعة، وإجمالي عدد الدفعات، ومجموع المبالغ المصروفة، وإجمالي الفائدة المكتسبة طوال مدة العقد.
شرح المعادلة
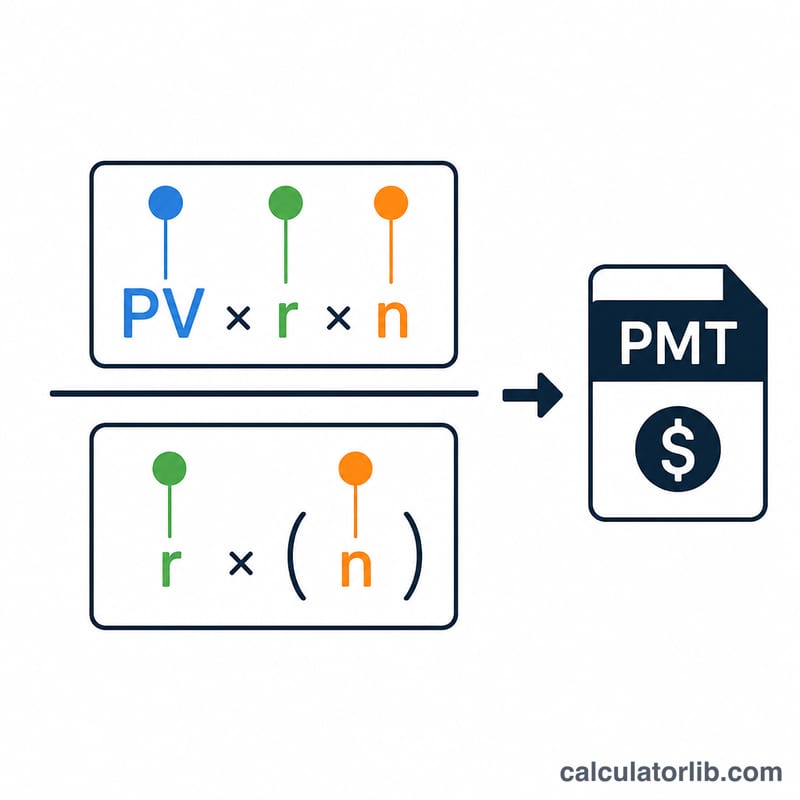
تُحتسب الدفعة باستخدام معادلة المعاش (الإطفاء) القياسية:
$$\text{PMT} = \frac{PV \cdot r}{1 - (1 + r)^{-n}}$$حيث يمثل PV القيمة الحالية (أي القسط الذي تدفعه)، وr معدل الفائدة الدوري (المعدل السنوي ÷ عدد الدفعات في السنة)، وn إجمالي عدد الدفعات (عدد السنوات × عدد الدفعات في السنة). وعندما يكون المعدل صفرًا، تصبح قيمة الدفعة ببساطة هي \(PV \div n\).
مثال تطبيقي
لنفترض أنك دفعت قسطًا قدره 100,000 دولار مقابل معاش يحقق فائدة 5% سنويًا، يُصرف شهريًا على مدى 20 عامًا. عندئذٍ يكون المعدل الدوري هو \(0.05 \div 12 = 0.0041667\)، وعدد الدفعات 240. وبالتطبيق:
$$\text{PMT} = \frac{100{,}000 \times 0.0041667}{1 - 1.0041667^{-240}} \approx 659.96$$أي 659.96 دولارًا شهريًا، أي بإجمالي صرف يقارب 158,389 دولارًا — منها نحو 58,389 دولارًا كفائدة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذا الدخل مضمون؟ توضّح الحاسبة تقديرًا حسابيًا فقط. أما العروض الفعلية من شركات التأمين فتعتمد على العمر والجنس وافتراضات الوفيات والرسوم والمعدلات السائدة وقت التعاقد.
هل تأخذ التضخم في الحسبان؟ لا — فهي تحاكي معاشًا ثابتًا (غير مرتبط بالتضخم). أما المعاشات المعدّلة وفق التضخم فتبدأ بدفعات أقل في البداية.
أي معدل ينبغي أن أستخدمه؟ استخدم معدلًا قريبًا مما تمنحه شركات التأمين حاليًا (غالبًا بين 3% و6%) للحصول على تقدير واقعي.
















