

ما هو المعاش المؤجل؟
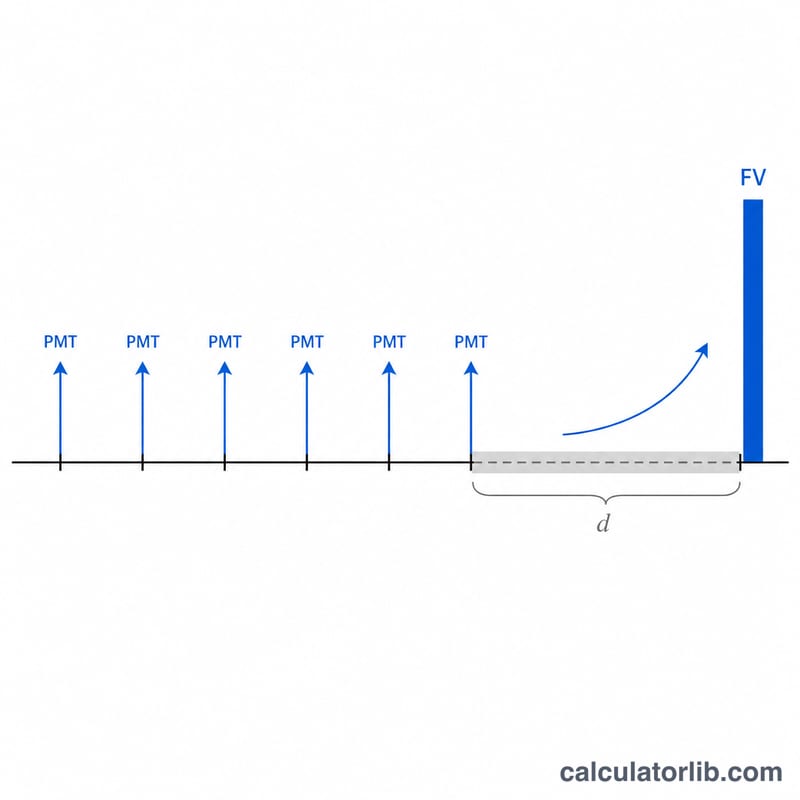
المعاش المؤجل (Deferred Annuity) هو أداة ادخارية تقوم خلالها بدفع سلسلة من المساهمات المتساوية أثناء مرحلة التراكم، ثم تترك الرصيد المتراكم ينمو (مؤجلاً) لعدد إضافي من الفترات قبل أن تبدأ عمليات السحب. تحسب هذه الأداة القيمة المستقبلية في نهاية النافذة المجمّعة التي تشمل فترتي التراكم والتأجيل معًا. وهي أداة عامة قائمة على مبدأ القيمة الزمنية للنقود، ولا ترتبط بأي دولة بعينها أو نظام ضريبي محدد، فيمكن استخدامها في أي مكان.
كيف تستخدم هذه الحاسبة
أدخل أربع قيم: الدفعة التي تسددها في كل فترة (PMT)، ومعدل الفائدة المكتسب لكل فترة (كنسبة مئوية)، وعدد فترات الدفع (\(n\))، وعدد فترات التأجيل (\(d\)) التي لا تُسدَّد فيها أي دفعات بينما تستمر الفائدة في التراكم. تُظهر النتيجة القيمة المستقبلية النهائية، والقيمة في اللحظة التي تتوقف فيها الدفعات، وإجمالي المساهمات، وإجمالي الفوائد المكتسبة.
شرح المعادلة
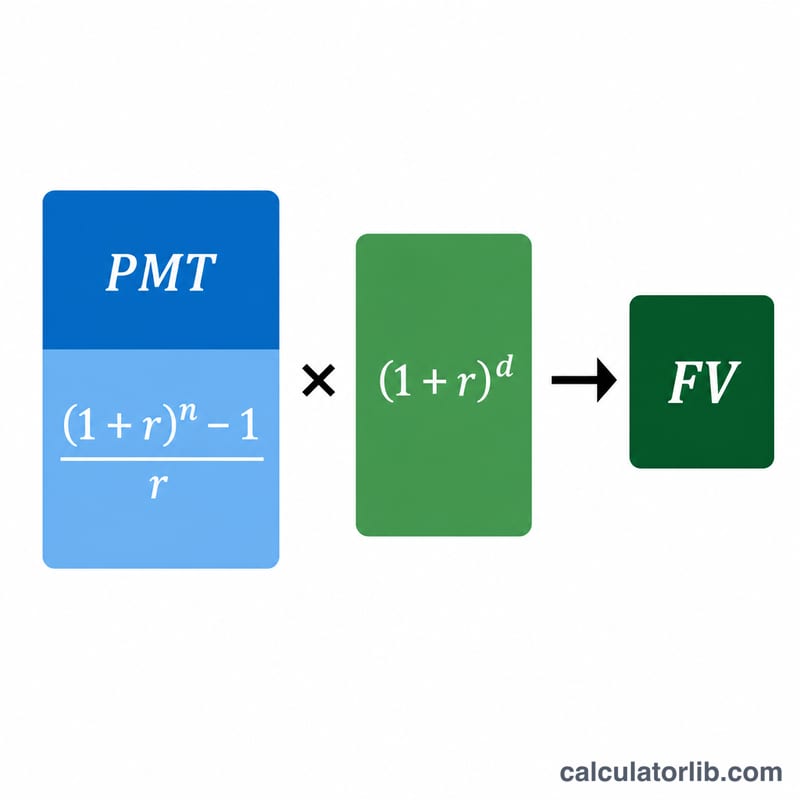
القيمة المستقبلية للمعاش العادي تُحسب بالصيغة \( \text{PMT} \times ((1 + r)^{n} - 1) / r \). وبما أن الرصيد يُترك بعد ذلك لينمو خلال \(d\) من الفترات الإضافية، فإنه يُضرب في معامل النمو المركّب \((1 + r)^{d}\). وباجتماع الطرفين نحصل على صيغة المعاش المؤجل:
$$FV = \text{PMT} \cdot \frac{(1+r)^{n}-1}{r} \cdot (1+r)^{d}$$
$$\text{where}\quad \left\{ \begin{aligned} r &= \dfrac{\text{Rate (\%)}}{100} \\ n &= \text{Periods} \\ d &= \text{Deferral Periods} \end{aligned} \right.$$
أما حين يكون المعدل صفرًا، فإن القيمة المستقبلية تساوي ببساطة \(\text{PMT} \times n\).
مثال تطبيقي
لنفترض أنك تودع 1,000 دولار سنويًا لمدة 10 سنوات بعائد 5% سنويًا، ثم تؤجل لمدة 5 سنوات إضافية. تبلغ قيمة المعاش بعد 10 سنوات: $$1000 \times \frac{1.05^{10} - 1}{0.05} \approx 12{,}577.89 \text{ دولار}$$ وبتنمية هذا المبلغ على مدى 5 سنوات: $$12{,}577.89 \times 1.05^{5} \approx 16{,}053.27 \text{ دولار}$$ وبما أنك ساهمت بمبلغ 10,000 دولار، فإنك كسبت نحو 6,053.27 دولار كفوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما هي فترة التأجيل؟ هي المدة التي تلي دفعتك الأخيرة، حيث يستمر الرصيد في التراكم المركّب قبل أن تبدأ عمليات الصرف.
هل تفترض الحاسبة سداد الدفعات في نهاية كل فترة؟ نعم، فهي تعتمد عُرف المعاش العادي (الدفع في نهاية الفترة / payment-in-arrears).
هل يمكن إدخال المعدل بصورة شهرية؟ نعم، فقط تأكد من أن قيم \(r\) و\(n\) و\(d\) جميعها تستخدم الفترة نفسها (شهرية مثلًا في كل الحالات).
















