ماذا تفعل هذه الحاسبة
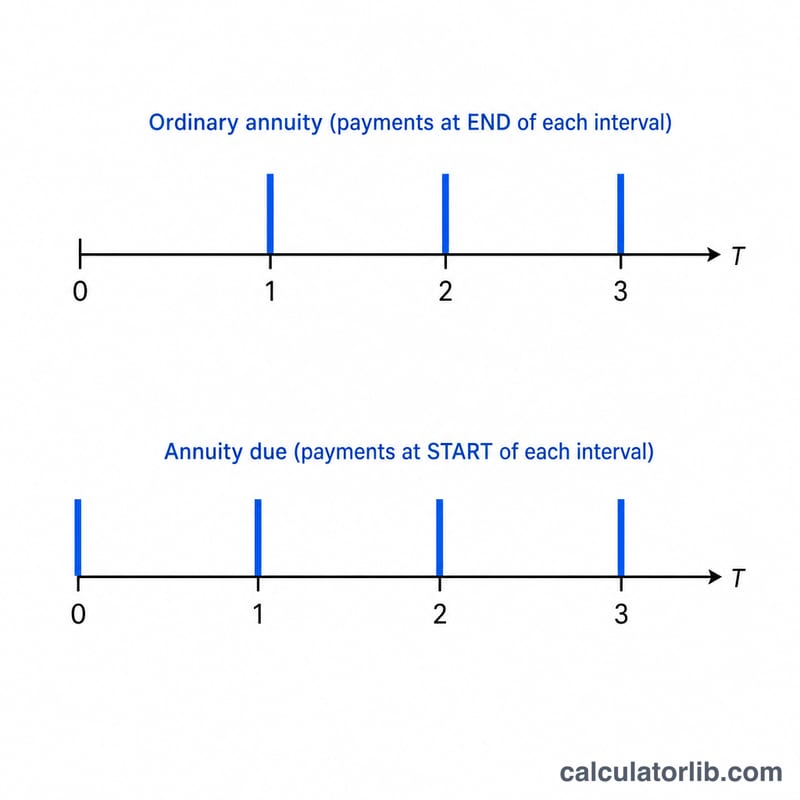
تُخبرك حاسبة القيمة الحالية للأقساط بقيمة سلسلة من الدفعات المستقبلية اليوم. وهي تتعامل مع كل الصيغ الشائعة في محرك واحد: الأقساط العادية (الدفعات في نهاية كل فترة)، والأقساط المستحقة (الدفعات في بداية الفترة)، والأقساط المتنامية (كل دفعة أكبر من سابقتها)، وتعدد الدفعات في الفترة الواحدة، والتركيب الداخلي بأي وتيرة. إنها أداة رياضيات مالية عامة لا ترتبط بأي دولة أو نظام ضريبي معين، فهي صالحة للاستخدام في أي مكان.
كيفية الاستخدام
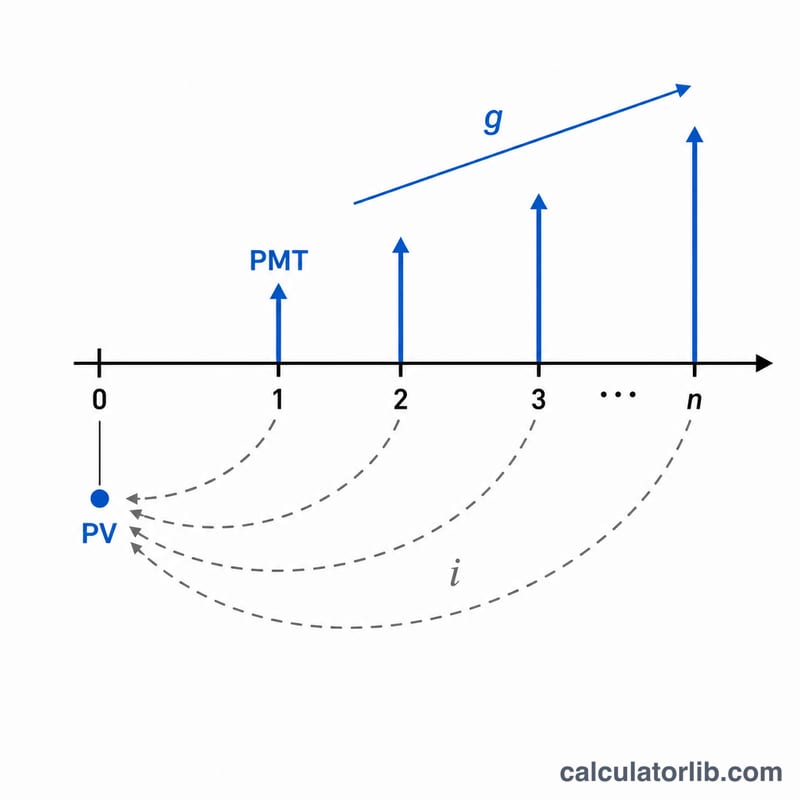
أدخل المدة الزمنية بعدد الفترات (\(t\))، والمعدل الاسمي لكل فترة كنسبة مئوية (\(R\))، وعدد مرات تركيب الفائدة في الفترة الواحدة (\(m\))، ومبلغ الدفعة (\(PMT\))، ونسبة نمو كل دفعة (\(G\)، واستخدم 0 لقسط ثابت)، وعدد الدفعات في الفترة (\(q\))، وما إذا كانت الدفعات تصل في نهاية الفترة (عادية) أم في بدايتها (مستحقة). تُرجع لك الحاسبة القيمة الحالية، ومعدل الخصم الفعلي لكل دفعة، وإجمالي عدد الدفعات.
شرح المعادلة
يُحوَّل المعدل الاسمي أولاً إلى معدل فعلي لكل فترة دفع: $$i = \left(1 + \frac{R}{m}\right)^{m/q} - 1$$ ويُحسب إجمالي عدد الدفعات بالعلاقة $$n = q \times t$$ أما القيمة الحالية للقسط الثابت فهي \(\frac{PMT}{i}\left(1 - (1+i)^{-n}\right)\)؛ وفي حالة القسط المتنامي تصبح \(\frac{PMT}{i-g}\left(1 - \left(\frac{1+g}{1+i}\right)^{n}\right)\). ويُحوَّل الناتج من قسط عادي إلى قسط مستحق بضربه في \((1 + i \times T)\). كما تُعالَج الحالات الحدية بسلاسة: فعندما يكون \(i = 0\) تصبح القيمة ببساطة \(PMT \times n\)، وعندما يكون \(i = g\) تتبسط معادلة النمو إلى \(\frac{PMT \times n}{1+i}\)، ما يتجنب القسمة على صفر.
مثال محلول
لنفترض أن \(t = 10\)، وR = 5.25%، وm = 12، وPMT = 1,000 دولار، وG = 3%، وq = 12، مع دفعات في نهاية الفترة. عندئذٍ يكون \(n = 120\)، و$$i = \left(1 + \frac{0.0525}{12}\right)^{12/12} - 1 = 0.004375$$ و\(g = 0.03\). فتكون القيمة الحالية $$PV = \frac{1000}{0.004375 - 0.03}\left(1 - \left(\frac{1.03}{1.004375}\right)^{120}\right) \approx 763{,}199.88 \text{ دولار}$$ ولأن الدفعات تنمو أسرع من معدل خصمها، فإن قيمة هذا التدفق تفوق بكثير قيمة 120 دفعة ثابتة بمقدار 1,000 دولار لكل منها.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين القسط العادي والقسط المستحق؟ القسط العادي يُدفع في نهاية كل فترة، أما القسط المستحق فيُدفع في بدايتها، فتُخصم كل دفعة بفترة واحدة أقل، ما يجعل قيمته أكبر بمقدار \((1 + i)\) ضِعف.
ما دور معدل النمو؟ يزيد كل دفعة لاحقة بنسبة \(G\) في المئة، ما يحاكي الزيادات في الرواتب، أو الدخل المرتبط بالتضخم، أو عقود الإيجار المتصاعدة.
هل يمكنها محاكاة التركيب المستمر؟ نعم، في الحالة الحدية: فكلما كبرت قيمة \(m\)، اقتربت \((1 + R/m)^m\) من \(e^R\)، وبالتالي فإن قيمة كبيرة جداً لـ \(m\) تُقارِب التركيب المستمر بدقة عالية.