ما هي القيمة الحالية؟
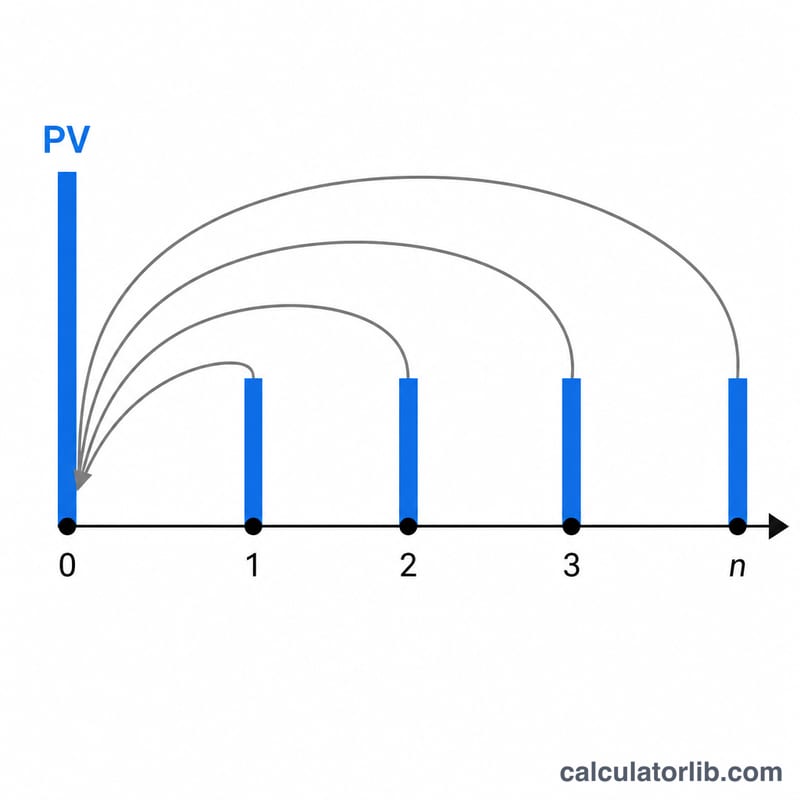
القيمة الحالية (PV) هي القيمة التي يساويها مبلغ مالي مستقبلي في يومنا هذا، بعد احتساب معدل خصم (فائدة) معيّن. فبما أن الريال الذي تستلمه في المستقبل يساوي أقل من الريال الذي تملكه اليوم، يجري «خصم» التدفقات النقدية المستقبلية لإرجاعها إلى قيمتها الحالية. تتعامل هذه الحاسبة مع ثلاث حالات شائعة في آنٍ واحد: مبلغ مقطوع مستقبلي واحد (FV)، وسلسلة دفعات دورية متساوية (دفعات سنوية أو annuity)، ودفعات لا تنتهي أبدًا (دخل دائم أو perpetuity). كما تدعم الدفعات المتنامية وأي تكرار للتركيب.
طريقة الاستخدام
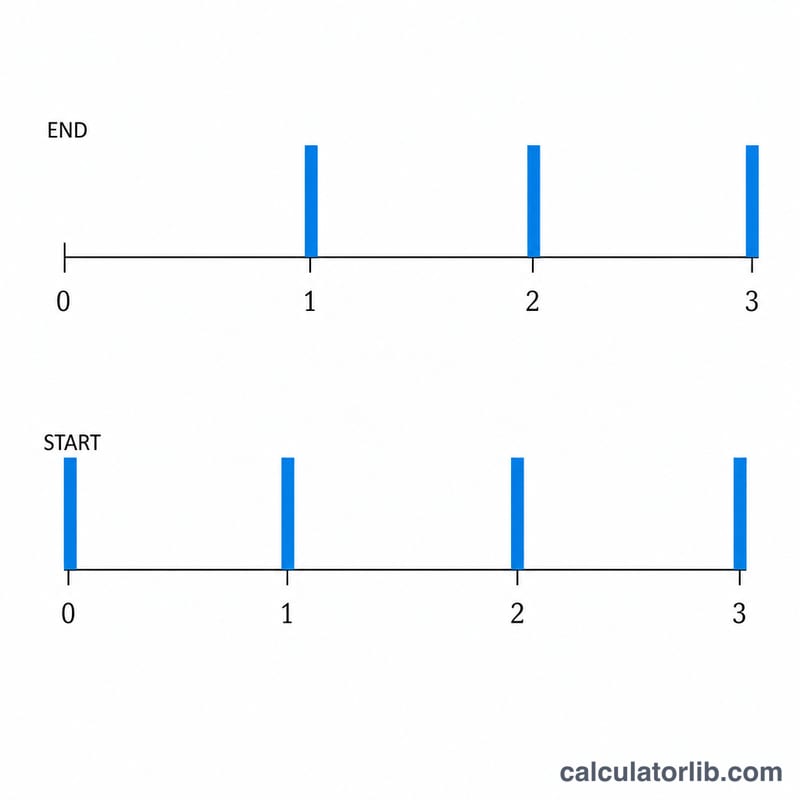
أدخل المبلغ المقطوع المستقبلي (واضبطه على 0 إذا أردت تقييم الدفعات فقط)، والدفعة لكل فترة (اضبطها على 0 إذا أردت تقييم المبلغ المقطوع فقط). ثم حدّد معدل الفائدة السنوي وعدد السنوات وتكرار التركيب، وما إذا كانت الدفعات تصل في نهاية الفترة (دفعات سنوية عادية) أو في بدايتها (دفعات سنوية مستحقة). استخدم معدل النمو للدفعات التي تزداد في كل فترة، وفعّل خيار «دخل دائم» للتدفقات النقدية التي لا تنتهي أبدًا.
شرح المعادلة
المعدل الدوري هو \(i = r / m\)، وعدد الفترات هو \(n = m \times t\). يُخصم حد المبلغ المقطوع وفق \(FV / (1+i)^n\). أما حد الدفعات السنوية فهو $$\frac{PMT}{i} \times \left[1 - \frac{1}{(1+i)^n}\right] \times (1 + iT)$$ حيث ينقل العامل \((1 + iT)\) الدفعات العادية (T=0) إلى الدفعات المستحقة (T=1). وفي حالة الدخل الدائم الثابت يبسّط حد الدفعات إلى \(PMT / i\). وعندما يكون \(i = 0\) تصبح القيمة الحالية للدفعات ببساطة \(PMT \times n\).
مثال محلول
لنفترض: FV = 1000، PMT = 100، r = 6%، t = 10 سنوات، تركيب سنوي، دفعات سنوية عادية، بلا نمو. عندها \(i = 0.06\) و \(n = 10\). حد المبلغ المقطوع $$1000 / 1.06^{10} = 558.40$$ حد الدفعات $$\frac{100}{0.06} \times \left[1 - \frac{1}{1.06^{10}}\right] = 1666.67 \times 0.441605 = 736.01$$ فتكون القيمة الحالية $$558.40 + 736.01 = \mathbf{1{,}294.40}$$
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين الدفعات السنوية العادية والمستحقة؟ الدفعات السنوية العادية تُدفع في نهاية كل فترة، أما المستحقة فتُدفع في بدايتها، ولذلك تكون قيمتها الحالية أعلى بمقدار العامل \((1 + i)\).
لماذا قد يكون الدخل الدائم «غير منتهٍ»؟ إذا كان معدل نمو الدفعات أكبر من معدل الخصم أو يساويه، فإن السلسلة لا تتقارب، وبالتالي لا توجد قيمة حالية منتهية.
ماذا يغيّر تكرار التركيب؟ كلما زاد تكرار التركيب، ارتفع الخصم الفعلي المطبّق سنويًا، مما يخفض القيمة الحالية قليلًا لمعدل سنوي اسمي معيّن.