ما هي القيمة المستقبلية للأقساط؟
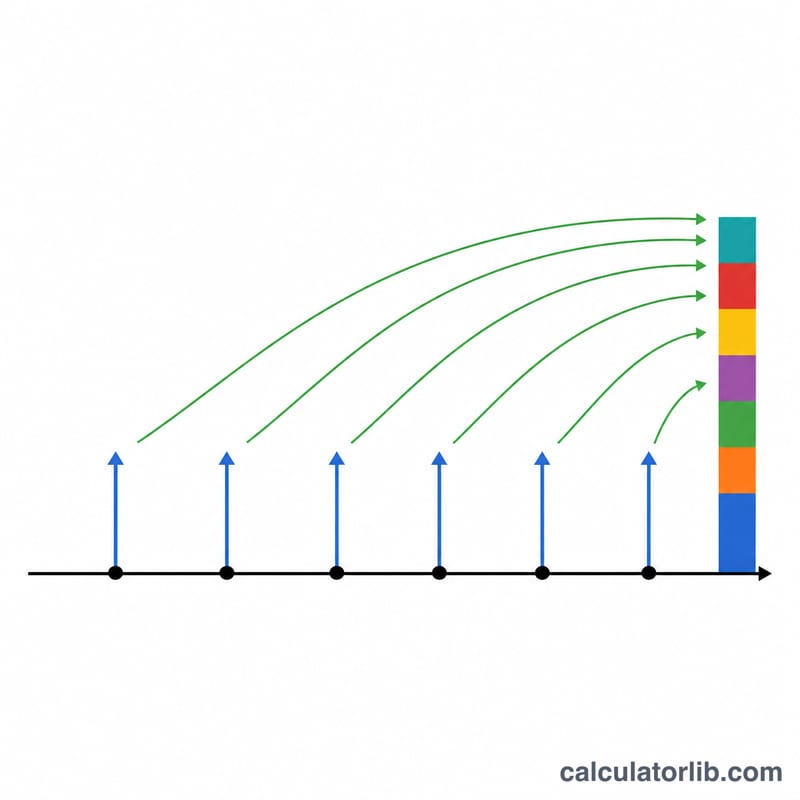
القسط الدوري هو سلسلة من الدفعات المتساوية التي تُسدَّد على فترات منتظمة — مثل ودائع الادخار الشهرية، أو مساهمات التقاعد، أو أقساط القروض. تخبرك القيمة المستقبلية للأقساط بمقدار ما ستبلغه قيمة هذه الدفعات في نقطة زمنية تختارها مستقبلًا، بعد أن تتاح لكل دفعة فرصة تحقيق فائدة مركّبة. تعمل هذه الحاسبة مع أي عملة، لأنها تقوم على رياضيات بحتة.
كيف تستخدم هذه الحاسبة
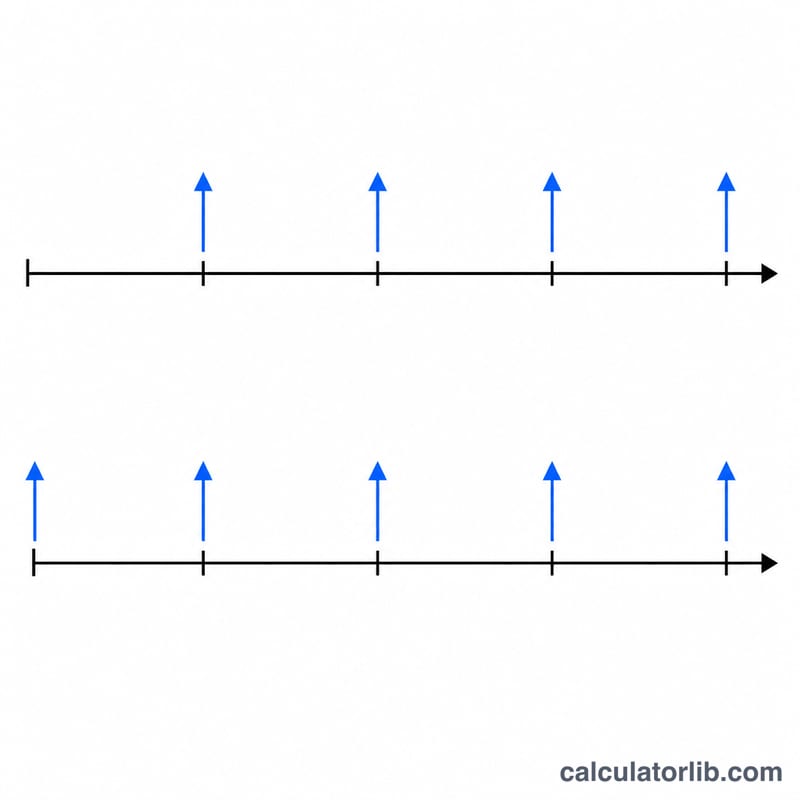
أدخِل قيمة الدفعة في كل فترة (PMT)، ومعدل الفائدة المُحقَّق في كل فترة، والعدد الإجمالي للفترات. ثم اختر ما إذا كان القسط عاديًّا (الدفعات في نهاية كل فترة، وهي الحالة الأكثر شيوعًا) أو قسطًا مُستحقًّا (الدفعات في بداية كل فترة). تُظهر لك الحاسبة القيمة المستقبلية المتراكمة، وإجمالي مساهماتك، والفائدة المكتسبة.
احرص على أن يستخدم كل من معدل الفائدة وعدد الفترات الوحدة الزمنية نفسها. فعند الودائع الشهرية، استخدم المعدل الشهري (المعدل السنوي ÷ 12) والعدد الإجمالي للأشهر.
شرح المعادلة
المعادلة المعتمدة هي:
$$FV = PMT \times \dfrac{(1 + r)^n - 1}{r}$$
حيث يمثّل الرمز \(r\) معدل الفائدة الدوري بصيغة عشرية (مثلًا 5% = 0.05)، ويمثّل \(n\) عدد الدفعات. وفي حالة القسط المُستحق، تُضرب النتيجة بأكملها في \((1 + r)\) لأن كل دفعة تتراكم عليها فائدة لفترة إضافية واحدة.
مثال تطبيقي
لنفترض أنك تودِع 1,000 دولار في نهاية كل سنة لمدة 10 سنوات في حساب يحقّق فائدة سنوية بنسبة 5%. بأخذ \(r = 0.05\) و \(n = 10\):
$$FV = 1000 \times \frac{(1.05)^{10} - 1}{0.05} = 1000 \times \frac{1.628894627 - 1}{0.05} \approx 12{,}577.89 \text{ دولار}$$ لقد ساهمت بمبلغ 10,000 دولار، وبذلك تبلغ الفائدة المكتسبة نحو 2,577.89 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين القسط العادي والقسط المُستحق؟ في القسط العادي تُسدَّد الدفعات في نهاية كل فترة، أما في القسط المُستحق فتُسدَّد في بدايتها، ما يمنح كل دفعة فترة تراكم إضافية وقيمة مستقبلية أعلى.
ماذا لو كان معدل الفائدة 0%؟ في غياب الفائدة، تكون القيمة المستقبلية ببساطة هي قيمة الدفعة مضروبة في عدد الفترات \((PMT \times n)\).
كيف أحسب المساهمات الشهرية؟ حوِّل المعدل السنوي إلى معدل شهري (بقسمته على 12)، واضبط قيمة \(n\) على العدد الإجمالي للأشهر.