ما هو معامل القيمة المستقبلية للدفعات السنوية؟
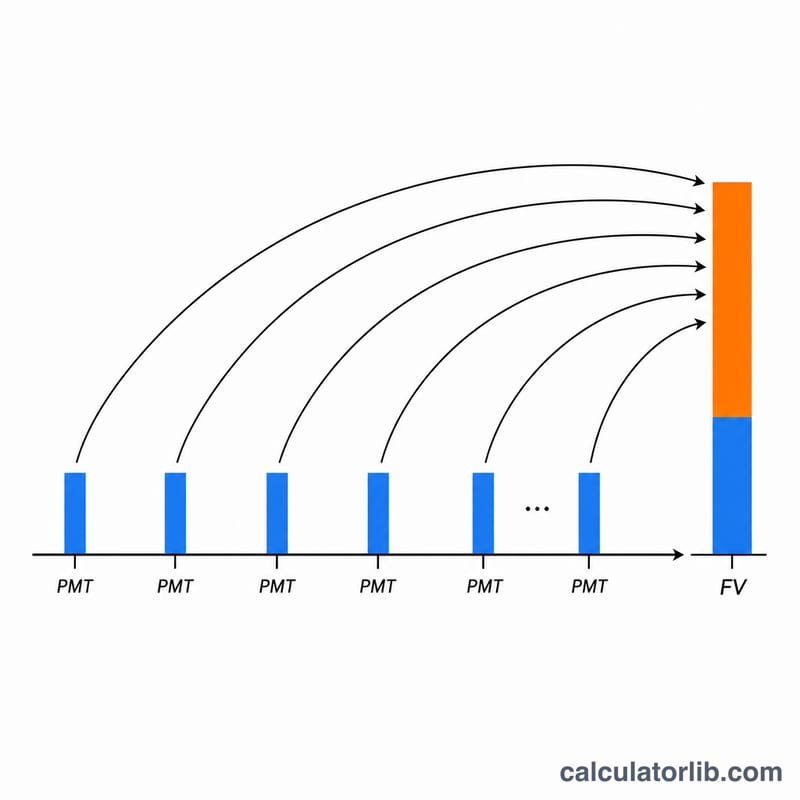
معامل القيمة المستقبلية للدفعات السنوية (ويُسمى أحياناً معامل تراكم المدخرات) يوضح لك إلى أي مدى ستنمو سلسلة من الدفعات المنتظمة والمتساوية عندما تحقق كل دفعة فائدة مركبة. اضرب هذا المعامل في قيمة دفعتك السنوية الثابتة لتحصل على القيمة الإجمالية المتراكمة في نهاية مدة الادخار — أي مبالغ اشتراكاتك الأصلية إضافة إلى كل الفوائد التي حققتها. هذه معادلة مالية عامة تنطبق على أي عملة وأي وحدة.
كيفية استخدام الحاسبة
أدخل أربعة عناصر: المبلغ الثابت الذي تدفعه كل سنة، ومعدل الفائدة السنوي كنسبة مئوية، وعدد سنوات الادخار، وكيفية تقريب النتيجة (عدد المنازل العشرية وطريقة التقريب). تفترض الحاسبة وجود دفعات سنوية عادية، أي أن كل دفعة تُسدَّد في نهاية السنة. وتُعيد لك المعامل المجرد (بلا وحدة) والقيمة المستقبلية بالوحدة نفسها التي أدخلت بها دفعتك.
شرح المعادلة
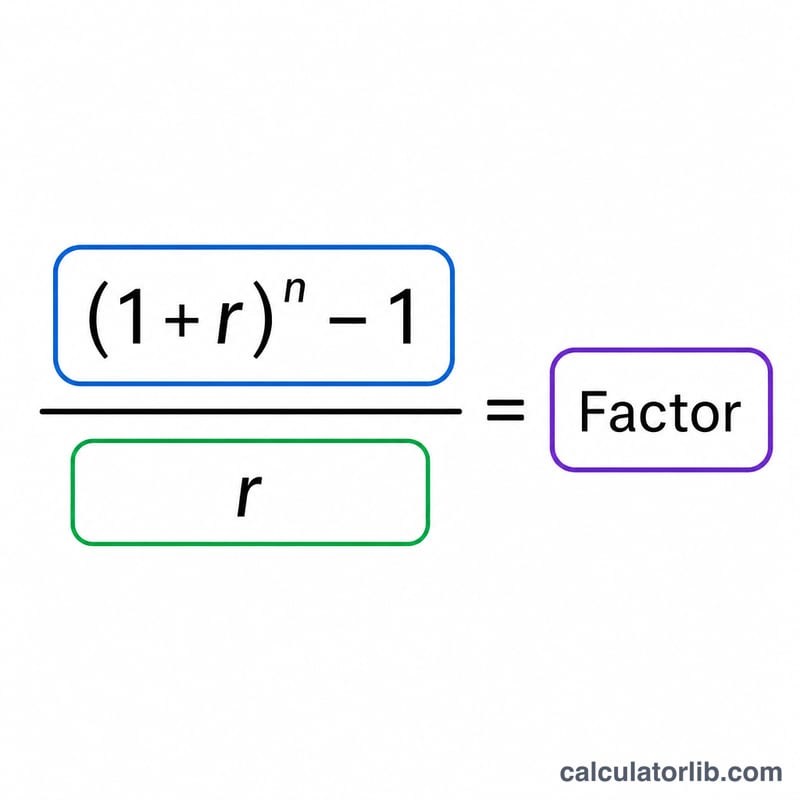
المعامل يُحسب بالصيغة $$\frac{(1+r)^{n}-1}{r}$$ حيث \(r\) هو المعدل في صورة كسر عشري (فتصبح نسبة 3% هي \(0.03\)) و \(n\) هو عدد السنوات. أما القيمة المستقبلية فهي ببساطة $$FV = \text{Contribution} \cdot \frac{(1+r)^{n}-1}{r}$$ وإذا كان المعدل يساوي 0% تماماً، فإن القسمة على \(r\) تصبح غير معرَّفة، لذا تستخدم الحاسبة الحدّ الصحيح: في غياب الفائدة يساوي المعامل \(n\) (أي تجمع الدفعات فقط).
مثال محلول
لنفترض أنك تدخر وحدة واحدة سنوياً لمدة 20 سنة بمعدل 3%. عندها يكون \(r = 0.03\) و \((1.03)^{20} = 1.806111\). فيكون المعامل $$\frac{1.806111 - 1}{0.03} = 26.870$$ (بثلاث منازل عشرية). والقيمة المستقبلية $$1 \times 26.870 = 26.870$$ وإذا كانت كل وحدة تساوي 10,000 من العملة، فهذا يعني تراكم نحو 268,703 من المساهمة بمبلغ 10,000 سنوياً على مدى 20 سنة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذه دفعات سنوية عادية أم دفعات مستحقة في بداية المدة؟ إنها دفعات عادية — أي تُسدَّد في نهاية كل فترة. أما إذا أردت دفعات مستحقة في بداية الفترة، فاضرب النتيجة في \((1 + r)\).
ماذا لو كان المعدل 0%؟ عندها يصبح المعامل مساوياً لعدد السنوات، وتكون القيمة المستقبلية مجرد حاصل ضرب الدفعة في عدد السنوات.
بأي وحدة تكون القيمة المستقبلية؟ بالوحدة نفسها التي أدخلت بها دفعتك — فالمعامل نفسه مجرد بلا وحدة، ولذلك لا يُطبَّق أي تحويل.