Что такое коэффициент наращения аннуитета?
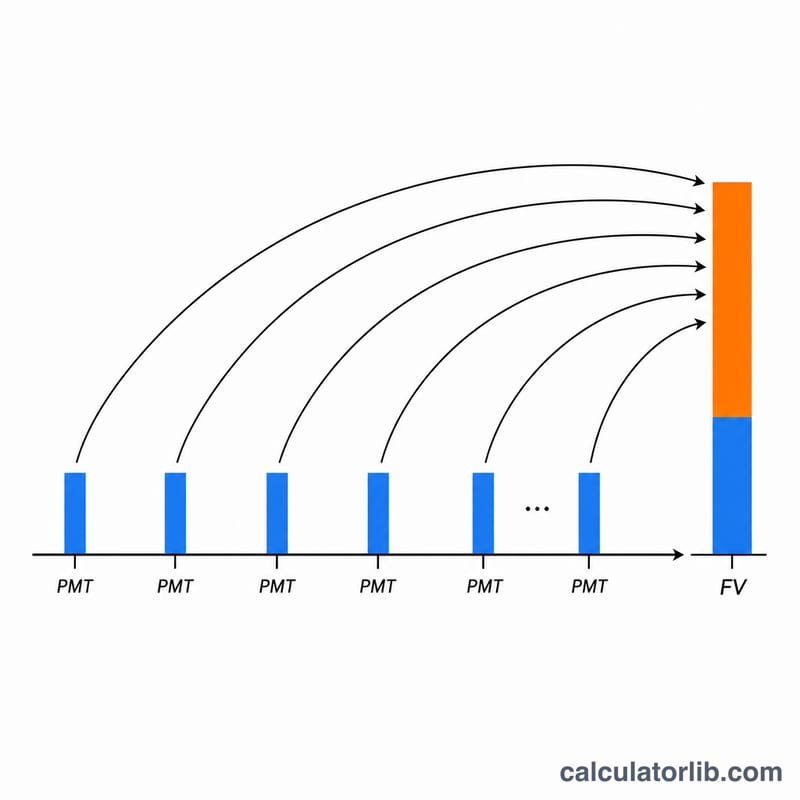
Коэффициент будущей стоимости аннуитета (его также называют коэффициентом накопления) показывает, до какой суммы вырастет серия равных регулярных взносов, если на каждый из них начисляются сложные проценты. Умножьте этот коэффициент на свой фиксированный годовой взнос — и получите итоговую сумму на конец периода накопления: сами взносы плюс все начисленные на них проценты. Это универсальная финансовая формула: она работает с любой валютой и любыми единицами измерения.
Как пользоваться калькулятором
Введите четыре параметра: фиксированную сумму, которую вы вносите ежегодно, годовую процентную ставку в процентах, число лет накопления и способ округления результата (количество знаков после запятой и режим округления). Калькулятор рассчитывает обычный (постнумерандо) аннуитет — то есть каждый взнос делается в конце года. На выходе вы получаете и безразмерный коэффициент, и будущую стоимость в той же единице, что и ваш взнос.
Разбор формулы
Коэффициент равен \(\dfrac{(1+r)^{n}-1}{r}\), где r — ставка в виде десятичной дроби (3% превращается в 0,03), а n — число лет. Будущая стоимость считается просто как \(\text{PMT} \times \text{коэффициент}\). Если ставка ровно 0%, делить на r нельзя, поэтому калькулятор использует корректный предел: при отсутствии процентов коэффициент равен n (вы просто складываете все взносы).
$$ FV = \text{Contribution} \cdot \frac{(1+r)^{n}-1}{r} $$ $$ \text{where}\quad \left\{ \begin{aligned} r &= \dfrac{\text{Rate (\%)}}{100} \\ n &= \text{Years} \end{aligned} \right. $$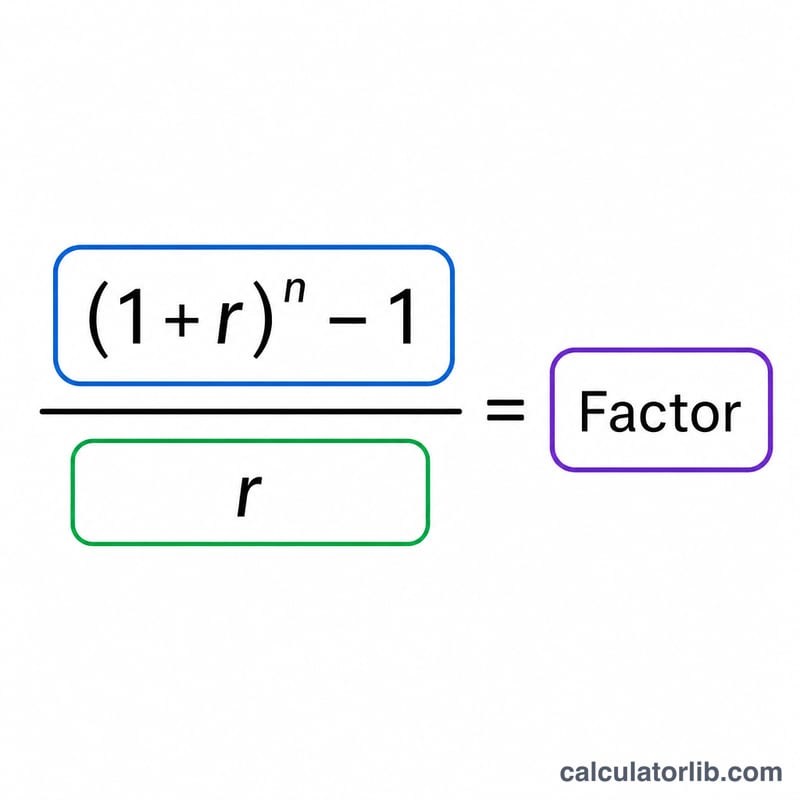
Пример расчёта
Допустим, вы откладываете 1 единицу в год на протяжении 20 лет под 3%. Тогда \(r = 0{,}03\) и \((1{,}03)^{20} = 1{,}806111\). Коэффициент:
$$ \frac{1{,}806111 - 1}{0{,}03} = 26{,}870 $$(3 знака после запятой). Будущая стоимость:
$$ 1 \times 26{,}870 = 26{,}870 $$Если бы каждая единица равнялась 10 000 в валюте, это примерно 268 703 накопленных средств при взносах по 10 000 в год в течение 20 лет.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Это обычный аннуитет или аннуитет пренумерандо? Обычный (постнумерандо) — взносы делаются в конце каждого периода. Для аннуитета пренумерандо (взносы в начале периода) умножьте результат на \((1 + r)\).
Что будет при ставке 0%? Коэффициент становится равен числу лет, а будущая стоимость — это просто \(\text{взнос} \times \text{число лет}\).
В каких единицах получается будущая стоимость? В тех же, что и введённый вами взнос — сам коэффициент безразмерный, поэтому никакого пересчёта не происходит.