Что такое коэффициент наращения?
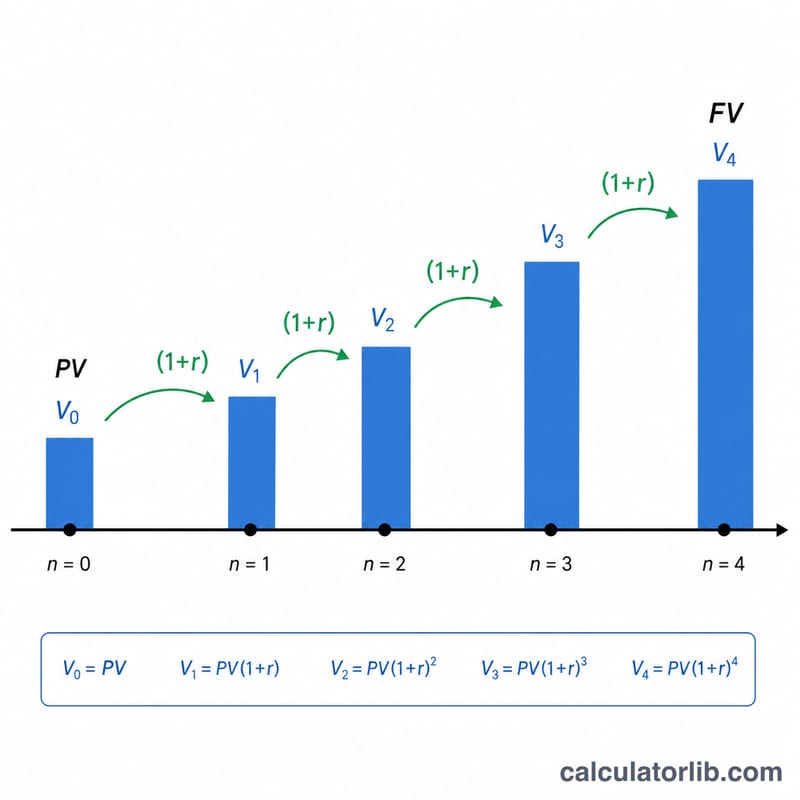
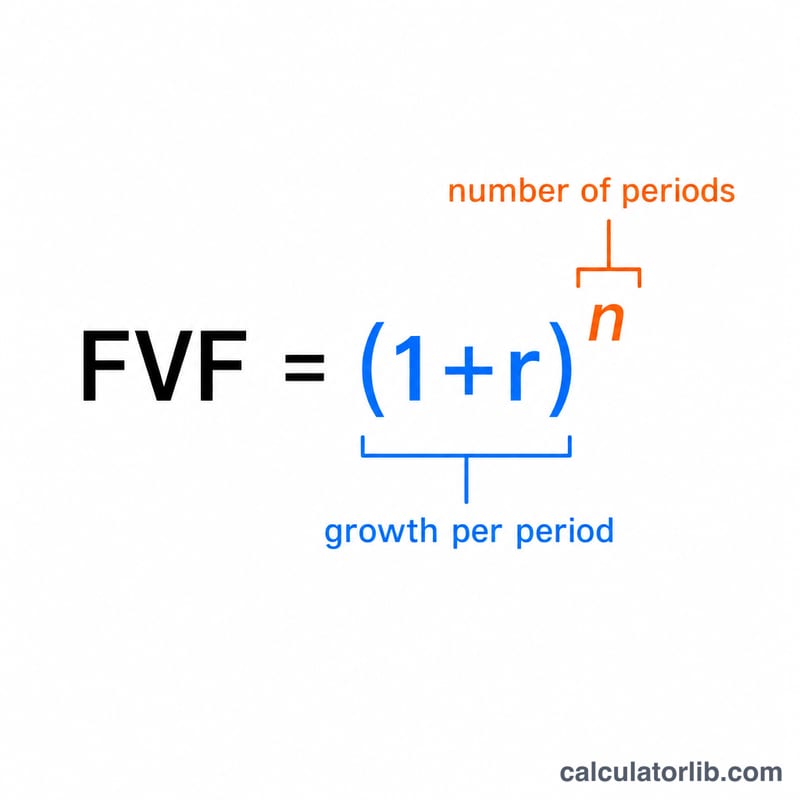
Коэффициент наращения (его также называют «множителем будущей стоимости единовременной суммы») — это множитель, который показывает, во сколько раз вырастет одна денежная единица за определённое число лет при начислении сложных процентов. Он вычисляется по формуле \((1 + r)^n\), где \(r\) — процентная ставка за период в виде десятичной дроби, а \(n\) — количество периодов начисления. Умножьте любую текущую сумму на этот коэффициент — и вы получите её будущую стоимость. Формула универсальна и не зависит от валюты: она одинаково работает для рублей, долларов, евро, иен или абстрактных единиц.
Как пользоваться калькулятором
Введите сумму вклада (единовременную сумму, которая у вас есть сегодня), годовую процентную ставку в процентах и число лет ежегодного начисления процентов. Выберите, сколько знаков после запятой показывать у коэффициента, и способ округления (отбрасывание, математическое округление или округление вверх) — банки и финансовые организации применяют разные правила, поэтому выбор округления влияет только на отображаемый коэффициент и таблицу по годам. В результате вы увидите коэффициент наращения, будущую стоимость вашей суммы и таблицу значений коэффициента по годам.
Разбор формулы
Сначала переведите ставку в десятичную дробь: \(r = \text{годовая ставка} / 100\). Коэффициент равен $$\text{FVF} = (1 + r)^n.$$ Будущая стоимость вычисляется как $$\text{FV} = \text{PV} \times (1 + r)^n.$$ Если \(r = 0\) или \(n = 0\), коэффициент равен ровно 1, и будущая стоимость совпадает с исходной суммой. Отрицательная ставка (обесценивание) даёт коэффициент меньше единицы.
Пример расчёта
Возьмём сумму = 1, ставку = 3 % и срок = 20 лет: \(r = 0{,}03\), тогда $$\text{FVF} = (1{,}03)^{20} = 1{,}806111\ldots,$$ что при трёх знаках после запятой округляется до \(1{,}806\). Будущая стоимость равна $$1 \times 1{,}806111 = 1{,}806111.$$ Если бы ваша сумма составляла 10 000 рублей, через 20 лет она выросла бы примерно до 18 061 рубля.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Вопросы и ответы
Влияет ли способ округления на будущую стоимость? Нет — будущая стоимость рассчитывается на основе коэффициента полной точности; округление меняет только то, как коэффициент отображается, и значения в таблице по годам.
Какова обратная величина этого коэффициента? Это коэффициент дисконтирования (коэффициент текущей стоимости) — \(1 / (1 + r)^n\), который приводит будущую сумму к сегодняшнему дню.
Какая периодичность начисления процентов предполагается? Ежегодное начисление (один период в год). Для ежемесячного начисления нужно использовать месячную ставку и количество месяцев в качестве числа периодов.