Gelecek değer faktörü nedir?
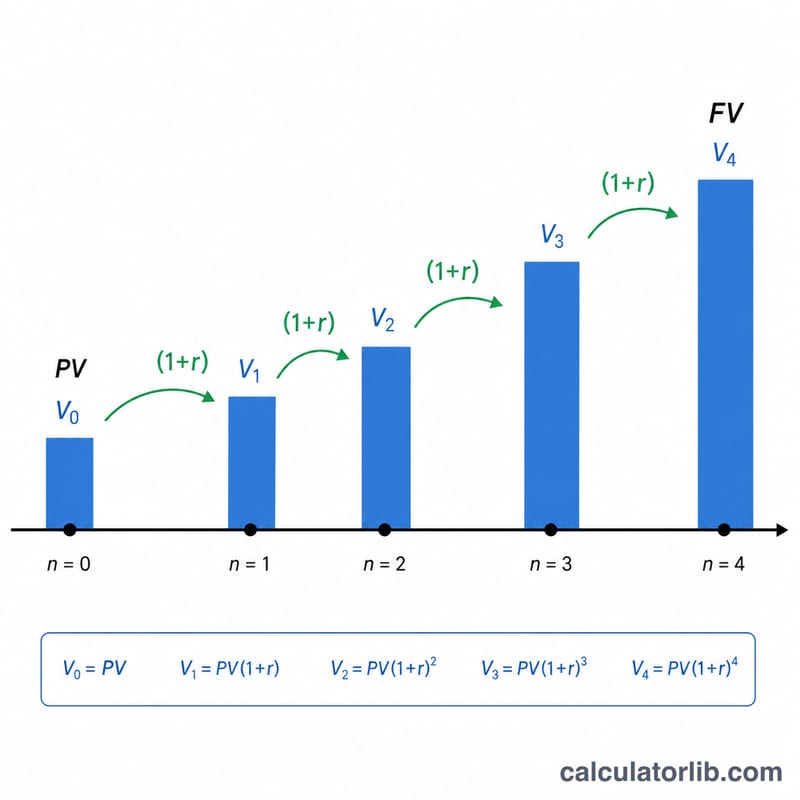
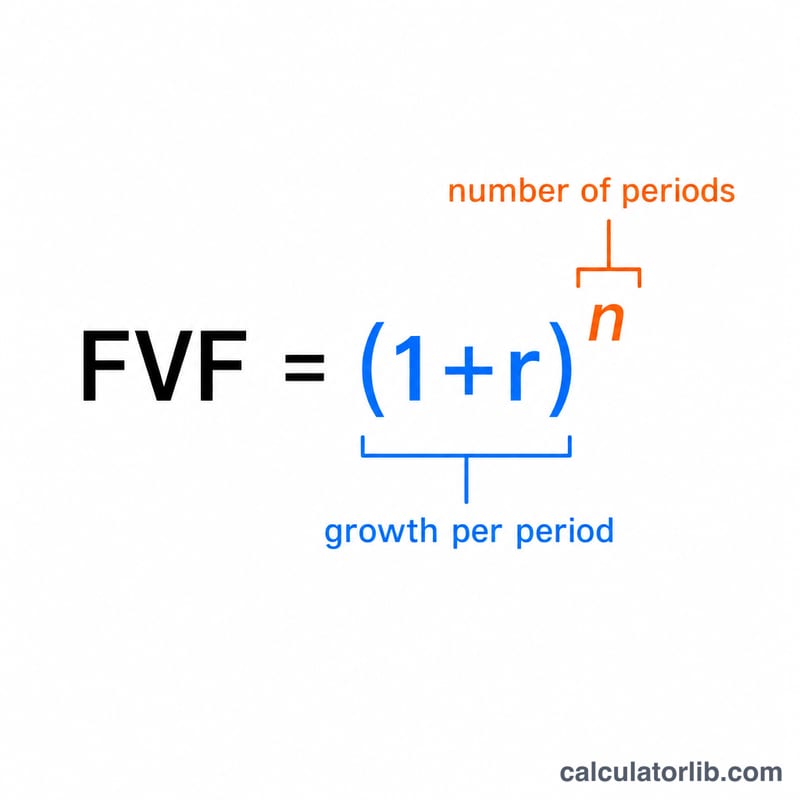
Gelecek değer faktörü (literatürde "tek ödeme bileşik tutar faktörü" olarak da geçer), bir birim paranın belirli bir süre boyunca bileşik faizle ne kadar büyüyeceğini gösteren çarpandır. Formülü \((1 + r)^n\) şeklindedir; burada \(r\) ondalık olarak yazılmış dönemsel faiz oranı, \(n\) ise bileşik dönem sayısıdır. Bugünkü herhangi bir anaparayı bu çarpanla çarptığınızda gelecekteki değerini elde edersiniz. Hesaplama tamamen evrenseldir ve para birimine bağlı değildir; ister Türk Lirası, ister dolar, ister euro, isterse soyut birimler olsun aynı şekilde çalışır.
Hesap makinesi nasıl kullanılır?
Anapara alanına bugün elinizde bulunan tutarı, Yıllık faiz oranı alanına yüzde cinsinden oranı ve Yıl sayısı alanına yıllık bileşik dönem sayısını girin. Görüntülenen faktörün kaç ondalık basamak göstereceğini ve bir yuvarlama yöntemi seçin (aşağı yuvarlama/kesme, yukarı yuvarlama veya tavana yuvarlama). Finans kurumları farklı kurallar kullandığından yuvarlama tercihi yalnızca görüntülenen faktörü ve yıl bazlı tabloyu etkiler. Sonuç bölümünde gelecek değer faktörünü, anaparanızın gelecekteki değerini ve faktörün yıl yıl tablosunu görürsünüz.
Formülün açıklaması
Önce oranı dönüştürün: \(r = \text{yıllık oran} / 100\). Faktör şöyledir:
$$\text{GDF} = (1 + r)^n$$Gelecek değer ise
$$\text{GD} = \text{AD} \times (1 + r)^n$$biçiminde hesaplanır. \(r = 0\) veya \(n = 0\) olduğunda faktör tam olarak \(1\)'e eşittir, yani gelecek değer anaparayla aynı olur. Negatif bir oran (değer kaybı) ise \(1\)'in altında bir faktör verir.
Örnek hesaplama
Anapara = 1, oran = %3, süre = 20 yıl olsun: \(r = 0{,}03\) olur, dolayısıyla
$$\text{GDF} = (1{,}03)^{20} = 1{,}806111\ldots$$ve üç ondalık basamakta \(1{,}806\) olarak yuvarlanır. Gelecek değer \(1 \times 1{,}806111 = 1{,}806111\) olur. Anaparanız 10.000 birim olsaydı, 20 yıl sonra yaklaşık 18.061 birime ulaşırdı.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Yuvarlama yöntemi gelecek değeri değiştirir mi? Hayır. Gelecek değer, tam hassasiyetli faktör üzerinden hesaplanır; yuvarlama yalnızca faktörün nasıl gösterildiğini ve yıl tablosunu etkiler.
Bu faktörün tersi nedir? Bugünkü değer faktörü, yani \(1 / (1 + r)^n\). Bu faktör gelecekteki bir tutarı bugüne indirgeyerek iskonto eder.
Hangi bileşik dönem sıklığı varsayılır? Yıllık bileşikleştirme (yılda bir dönem). Aylık bileşikleştirme için aylık bir oran ve aylık dönem sayısı kullanmanız gerekir.