Yıllık gelir bugünkü değer faktörü nedir?
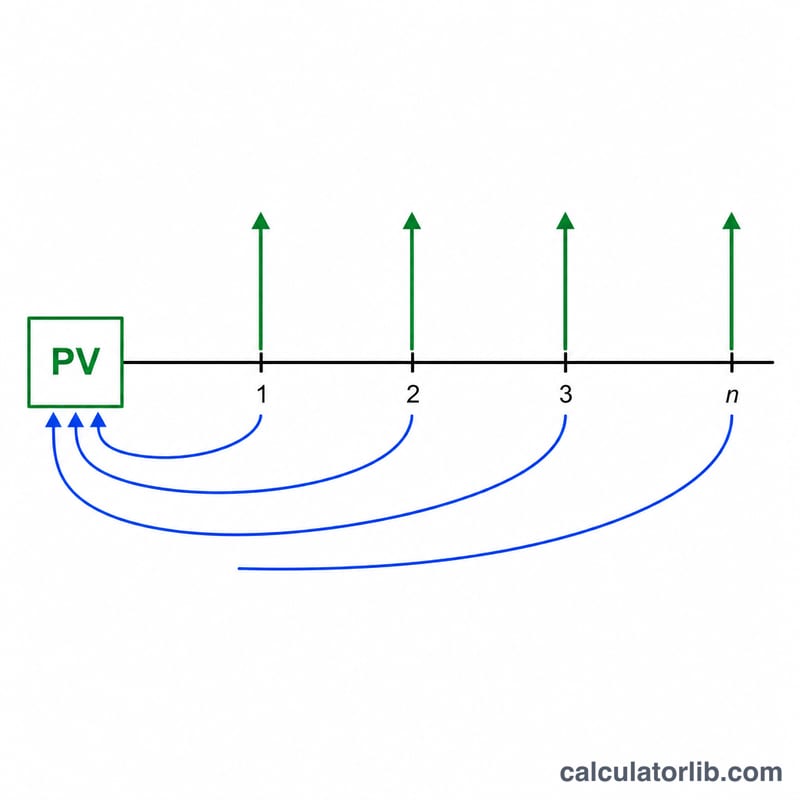
Yıllık gelir bugünkü değer faktörü (literatürde PVIFA olarak da geçer), eşit tutarlı yıllık ödemelerden oluşan bir akışı tek bir bugünkü değere dönüştürür. Pratikte iki sorunun yanıtını verir: sabit bir yıllık ödemeyle ne kadarlık bir kredi geri ödenebilir ve sabit bir yıllık emekli maaşını finanse etmek için bugün ne kadarlık bir toplu tutar gerekir. Bu, paranın zaman değerine dayanan evrensel bir formüldür; herhangi bir ülkeye özgü değildir, ancak finansal planlamada yaygın olarak kullanılır.
Nasıl kullanılır?
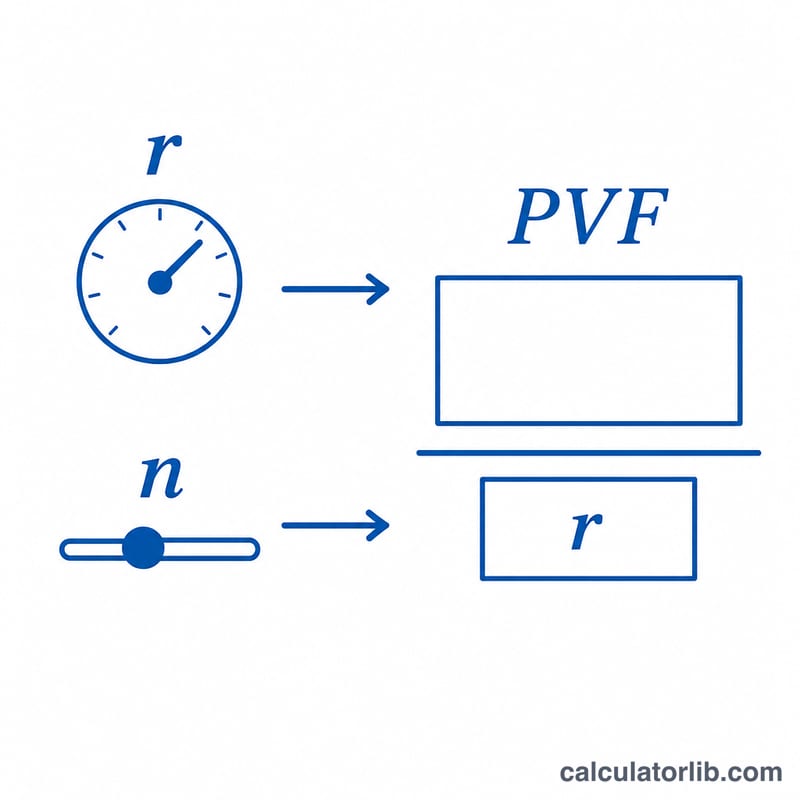
Yıllık ödeme veya emekli maaşı tutarını (PMT), yüzde cinsinden yıllık faiz oranını ve yıl sayısını (yıllık ödeme adedini) girin. Kaç ondalık basamağın gösterileceğini ve yuvarlama biçimini seçin. Hesaplayıcı hem faktörü hem de bugünkü değeri verir; burada bugünkü değer = ödeme × faktör olarak hesaplanır.
Formülün açıklaması
Faktör şöyle bulunur: $$PVF = \frac{1 - (1 + r)^{-n}}{r}$$ Burada \(r\) faiz oranının ondalık halidir (yani %3 oranı 0,03 olur) ve \(n\) yıl sayısıdır. Gelecekteki her ödeme bugüne iskonto edilerek toplanır. Faiz oranı tam olarak %0 olduğunda sıfıra bölme sorunu önlenir ve iskonto yapılmadığı için faktör doğrudan \(n\) değerine eşit olur.
Örnek hesaplama
PMT = 1, faiz = %3 ve \(n = 20\) için: \(r = 0{,}03\) ve \(1{,}03^{-20} \approx 0{,}553676\). Buna göre $$PVF = \frac{1 - 0{,}553676}{0{,}03} \approx 14{,}877$$ Bugünkü değer ise \(1 \times 14{,}877 = 14{,}877\) olur. Yani %3 faizle 20 yıl boyunca yılda 1 birim almak (veya geri ödemek) bugün yaklaşık 14,877 birim değerindedir.
Sonucunuzu Yorumlama
Anüite bugünkü değer faktörü, tek bir yıllık ödemenin bugünün dolarları cinsinden akışın ne kadar yıllık değerine eşit olduğunu söyler. Örneğin 12.46 faktörü, eşit yıllık ödeme serisinin hemen şimdi bir ödemenin yaklaşık 12.46 katı değerinde olduğu anlamına gelir — tüm ödemelerin basit toplamından çok daha az, çünkü gelecek yıllarda alınan para bugüne iskonto edilir.
İki girdi faktörü zıt yönlerde hareket ettirir:
- Daha yüksek faiz (iskonto) oranı → daha düşük faktör. Daha yüksek bir oran, gelecekteki dolarların bugün daha az değerli olduğu anlamına gelir, bu nedenle her ödeme ne kadar ileri taşınırsa o kadar küçülür.
- Daha uzun dönem → daha yüksek faktör, ancak azalan getirilerle. Her ek yıl, bir öncekinden daha az ekler, çünkü uzak ödemeler ağır şekilde iskonto edilir. Yüksek oranlarda faktör \(1/r\) tavanına yaklaşır (bir sonsuz rant); örneğin %10'da asla 10'u aşmaz.
Aynı faktör, onu hangi yönde okursanız bağlı olarak iki pratik soruyu yanıtlar:
- Maksimum kredi tutarı: sabit bir yıllık ödemeyi karşılayabiliyorsanız, onu faktörle çarpmak o oran ve dönem için o ödemenin destekleyebileceği en büyük kredi anaparasını verir.
- Emeklilik veya gelir akışı için gereken toplu tutar: her yıl sabit bir ödeme almak istiyorsanız, onu faktörle çarpmak o akışı finanse etmek için bugün gereken toplu tutarı (varsayılan oranda) verir.
Bu tablo ve araç sıradan anüite kuralını kullanır (her dönemin sonunda ödeme). Ödemeler her dönemin başında gerçekleşirse (anüite vadesi), faktörü \((1+r)\) ile çarpın, bu da bugünkü değeri yükseltir. Girdiğiniz oranın ödeme sıklığıyla eşleştiğinden ve nakit akışının riski için uygun iskonto oranını yansıttığından emin olun.
Bu, genel eğitim bilgisidir, kişisel finansal tavsiye değildir. Faktör yalnızca girdiğiniz oranı ve dönemi yansıtır; borçlanma, emeklilik veya yatırım kararları vermeden önce nitelikli bir profesyonelle danışın.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Bu normal bir yıllık gelir mi yoksa peşin ödemeli mi? Burada normal (dönem sonu ödemeli) yıllık gelir biçimi kullanılır. Peşin ödemeli yıllık gelirde (ödemeler dönem başında yapılır) sonuç \((1 + r)\) ile çarpılır.
%0 faizde ne olur? Hiçbir iskonto yapılmadığı için faktör doğrudan yıl sayısı \(n\)'e eşit olur.
Faiz oranı negatif olabilir mi? Formül \(-1\)'den (yani %-100) büyük tüm \(r\) değerleri için tanımlıdır. Sonuçlar bilgilendirme amaçlıdır; gerçek yuvarlama ve kesir işlemleri finans kuruluşuna göre değişebilir.