¿Qué es el factor de valor actual de una anualidad?
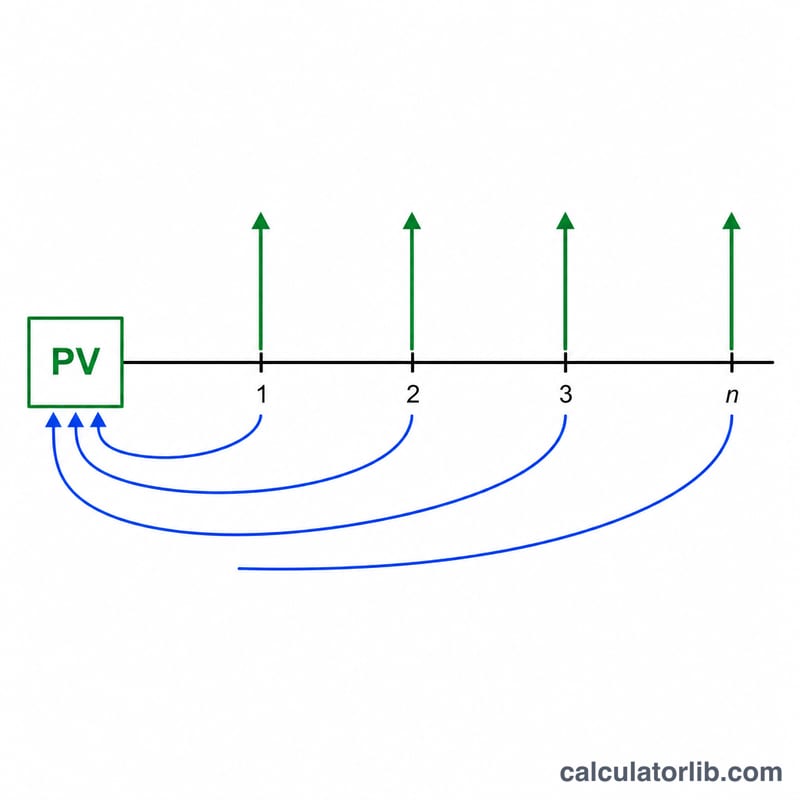
El factor de valor actual de una anualidad (a veces denominado PVIFA, por sus siglas en inglés) convierte una serie de pagos anuales iguales en un único importe expresado en valor de hoy. Resuelve dos preguntas muy prácticas: qué importe de préstamo se puede amortizar con un pago anual fijo y qué capital se necesita hoy para financiar una pensión anual fija. Se trata de una fórmula universal del valor temporal del dinero, no vinculada a ningún país en concreto, aunque su uso está muy extendido en la planificación financiera.
Cómo utilizarla
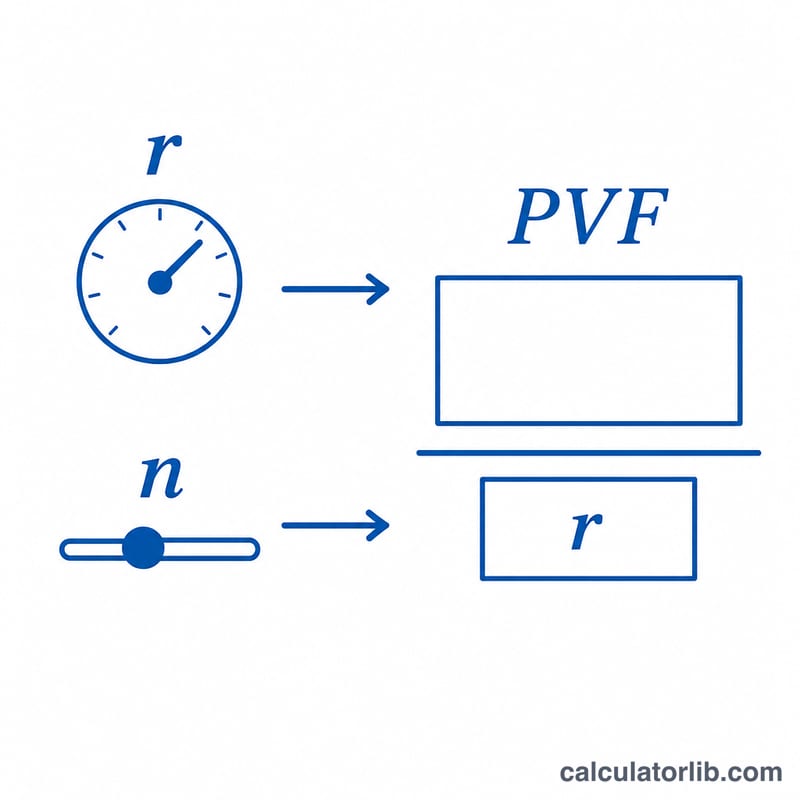
Introduce el importe del pago o la pensión anual (PMT), el tipo de interés anual en porcentaje y el número de años (la cantidad de pagos anuales). Elige cuántos decimales mostrar y el modo de redondeo. La calculadora devuelve el factor y el valor actual, donde valor actual = pago × factor.
La fórmula explicada
El factor es $$PVF = \frac{1 - (1 + r)^{-n}}{r}$$, donde \(r\) es el tipo expresado en forma decimal (por lo que un 3 % se convierte en 0,03) y \(n\) es el número de años. Cada pago futuro se descuenta hasta hoy y se suman todos. Cuando el tipo es exactamente del 0 %, se evita la división por cero y el factor es simplemente igual a \(n\), ya que no hay descuento alguno.
Ejemplo resuelto
Para PMT = 1, tipo = 3 % y n = 20: \(r = 0{,}03\) y \(1{,}03^{-20} \approx 0{,}553676\). Entonces $$PVF = \frac{1 - 0{,}553676}{0{,}03} \approx 14{,}877.$$ El valor actual es \(1 \times 14{,}877 = 14{,}877\). Así pues, recibir (o devolver) 1 unidad al año durante 20 años a un 3 % equivale a unas 14,877 unidades hoy.
Interpretar Sus Resultados
El factor de valor presente de una anualidad le indica cuántos años de un pago anual único equivale ese flujo en dólares de hoy. Un factor de 12,46, por ejemplo, significa que una serie de pagos anuales iguales vale aproximadamente 12,46 veces un pago ahora mismo, mucho menos que la suma simple de todos los pagos, porque el dinero recibido en años futuros se descuenta al presente.
Dos variables mueven el factor en direcciones opuestas:
- Tasa de interés (descuento) más alta → factor más bajo. Una tasa más alta significa que los dólares futuros valen menos hoy, por lo que cada pago se reduce más cuanto más alejado en el tiempo se encuentre.
- Plazo más largo → factor más alto, pero con rendimientos decrecientes. Cada año adicional suma menos que el anterior, porque los pagos distantes se descuentan fuertemente. A tasas altas, el factor se aproxima a un límite de \(1/r\) (una perpetuidad); por ejemplo, al 10% nunca supera 10.
El mismo factor responde dos preguntas prácticas dependiendo de cómo lo interprete:
- Tamaño máximo del préstamo: si puede permitirse un pago anual fijo, multiplicando lo por el factor obtiene el principal del préstamo más grande que ese pago puede soportar a esa tasa y plazo.
- Capital global necesario para una pensión o flujo de ingresos: si desea recibir un pago fijo cada año, multiplicando lo por el factor obtiene el capital global que necesitaría hoy (a la tasa asumida) para financiar ese flujo.
Esta tabla y herramienta usan la convención de anualidad ordinaria (pagos al final de cada período). Si los pagos ocurren al inicio de cada período (una anualidad vencida), multiplique el factor por \((1+r)\), lo que aumenta el valor presente. Asegúrese de que la tasa que ingresa coincida con la frecuencia de pagos y refleje la tasa de descuento apropiada al riesgo del flujo de efectivo.
Esta es información educativa general, no asesoramiento financiero personal. El factor refleja solo la tasa y plazo que ingresa; consulte a un profesional calificado antes de tomar decisiones de endeudamiento, pensión o inversión.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Es una anualidad ordinaria o una anualidad anticipada? Aquí se emplea la forma de anualidad ordinaria (pagos al final del periodo). Una anualidad anticipada (pagos al inicio del periodo) multiplica el resultado por \((1 + r)\).
¿Qué ocurre con un interés del 0 %? El factor coincide con el número de años \(n\), porque no se descuenta nada.
¿Puede el tipo ser negativo? La fórmula está definida para cualquier \(r\) mayor que -1 (es decir, -100 %). Los resultados son orientativos; el redondeo real y el tratamiento de los decimales pueden variar según la entidad financiera.