Что такое коэффициент приведённой стоимости аннуитета?
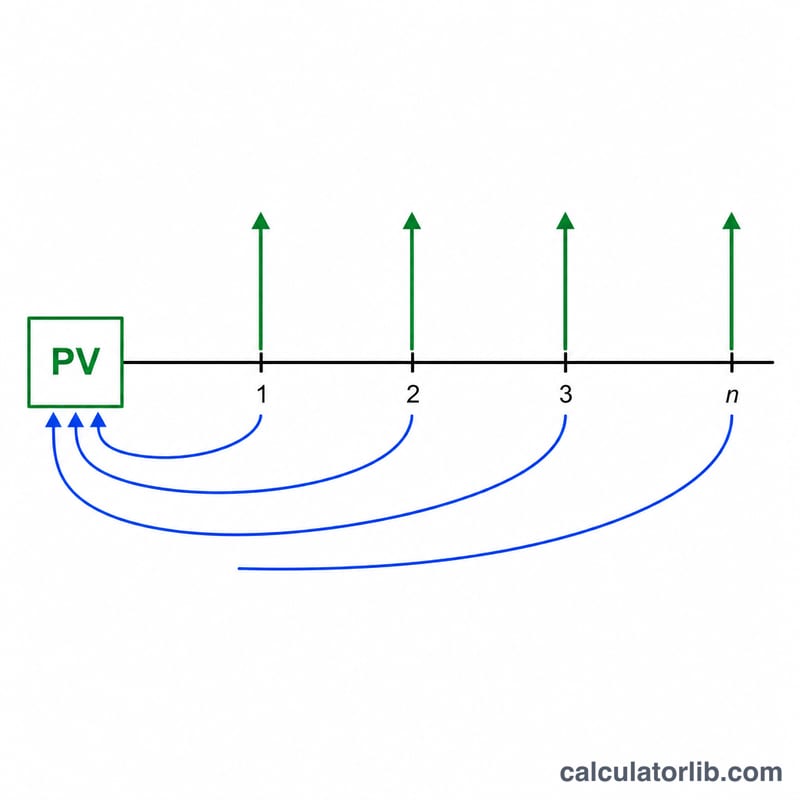
Коэффициент приведённой стоимости аннуитета (в международной практике обозначается как PVIFA) превращает поток одинаковых ежегодных платежей в одну сумму на сегодняшний день. Он помогает ответить на два практических вопроса: какой кредит можно погасить фиксированным годовым платежом и какая единовременная сумма нужна сейчас, чтобы обеспечить фиксированную ежегодную пенсию. Это универсальная формула временной стоимости денег — она не привязана к законодательству какой-либо страны, хотя широко применяется в финансовом планировании по всему миру.
Как пользоваться калькулятором
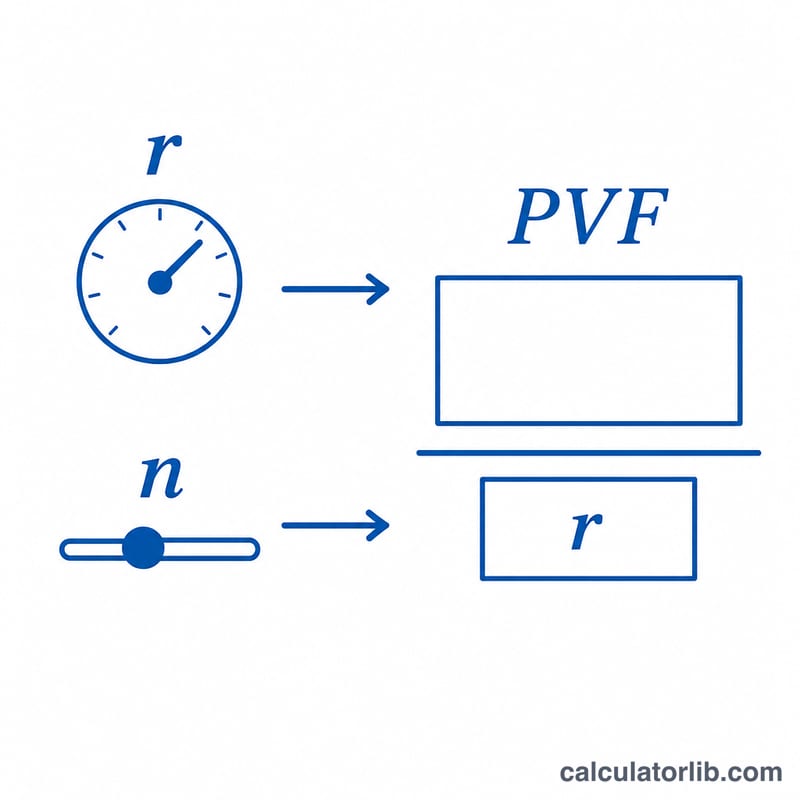
Введите сумму ежегодного платежа или пенсии (PMT), годовую процентную ставку в процентах и число лет (количество ежегодных платежей). Выберите количество знаков после запятой и способ округления. Калькулятор покажет коэффициент и приведённую стоимость, где приведённая стоимость = платёж × коэффициент.
Разбор формулы
Коэффициент рассчитывается так: $$PVF = \frac{1 - (1 + r)^{-n}}{r}$$ где \(r\) — ставка в виде десятичной дроби (то есть 3% превращаются в 0,03), а \(n\) — число лет. Каждый будущий платёж дисконтируется к сегодняшнему дню, после чего все значения суммируются. Если ставка ровно 0%, деление на ноль исключается, и коэффициент попросту равен \(n\), поскольку дисконтирование отсутствует.
Пример расчёта
Пусть \(PMT = 1\), ставка = 3% и \(n = 20\): тогда \(r = 0{,}03\), а \(1{,}03^{-20} \approx 0{,}553676\). Получаем $$PVF = \frac{1 - 0{,}553676}{0{,}03} \approx 14{,}877$$ Приведённая стоимость равна \(1 \times 14{,}877 = 14{,}877\). Иными словами, получение (или погашение) 1 единицы в год на протяжении 20 лет под 3% стоит сегодня около 14,877 единиц.
Частые вопросы
Это обычный аннуитет или аннуитет пренумерандо? Здесь используется обычный аннуитет (постнумерандо), когда платежи поступают в конце периода. Для аннуитета пренумерандо (платежи в начале периода) результат нужно умножить на \((1 + r)\).
Что происходит при ставке 0%? Коэффициент равен числу лет \(n\), так как дисконтирование не применяется.
Может ли ставка быть отрицательной? Формула определена для любого \(r\) больше −1 (то есть выше −100%). Результаты носят справочный характер; реальные правила округления и учёта дробных частей могут отличаться в зависимости от финансовой организации.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация вашего результата
Коэффициент приведённой стоимости аннуитета показывает, сколько лет одного годового платежа стоит этот поток в сегодняшних долларах. Коэффициент 12,46, например, означает, что серия равных годовых платежей стоит примерно в 12,46 раз больше одного платежа прямо сейчас — намного меньше, чем простая сумма всех платежей, потому что деньги, полученные в будущие годы, дисконтируются к настоящему времени.
Два входных параметра влияют на коэффициент в противоположных направлениях:
- Более высокая процентная ставка (ставка дисконтирования) → ниже коэффициент. Более высокая ставка означает, что будущие доллары сегодня стоят меньше, поэтому каждый платёж сокращается больше, чем дальше он отодвигается.
- Более длительный срок → более высокий коэффициент, но с уменьшающейся отдачей. Каждый дополнительный год добавляет меньше, чем предыдущий, потому что отдалённые платежи дисконтируются сильно. При высоких ставках коэффициент приближается к потолку \(1/r\) (вечный аннуитет); например при 10% он никогда не превышает 10.
Один и тот же коэффициент отвечает на два практических вопроса в зависимости от того, как его интерпретировать:
- Максимальный размер кредита: если вы можете позволить себе фиксированный годовой платёж, умножение его на коэффициент даёт наибольший основной кредит, который этот платёж может поддерживать при такой ставке и сроке.
- Единовременная сумма, необходимая для пенсии или потока доходов: если вы хотите получать фиксированный платёж каждый год, умножение его на коэффициент даёт единовременную сумму, которая вам понадобилась бы сегодня (при предполагаемой ставке) для финансирования этого потока.
Эта таблица и инструмент используют соглашение обыкновенного аннуитета (платежи в конце каждого периода). Если платежи происходят в начале каждого периода (аннуитет при платеже в начале периода), умножьте коэффициент на \((1+r)\), что увеличивает приведённую стоимость. Убедитесь, что вводимая ставка соответствует частоте платежей и отражает ставку дисконтирования, соответствующую риску денежного потока.
Это общая образовательная информация, а не личный финансовый совет. Коэффициент отражает только ставку и срок, которые вы вводите; перед заимствованием, принятием решений о пенсии или инвестициями проконсультируйтесь с квалифицированным специалистом.