Что делает этот калькулятор
Калькулятор приведённой стоимости аннуитета показывает, сколько стоит сегодня серия будущих платежей. В одном расчётном движке учтены все распространённые варианты: обычный аннуитет (платежи в конце каждого интервала), авансовый аннуитет (платежи в начале), растущий аннуитет (каждый следующий платёж больше предыдущего), несколько платежей за период и любое количество начислений процентов внутри периода. Это универсальный инструмент финансовой математики — он не привязан к законодательству или налоговым правилам какой-либо страны и одинаково применим в любой юрисдикции.
Как пользоваться
Укажите горизонт расчёта в периодах (t), номинальную ставку за период в процентах (R), сколько раз за период начисляются проценты (m), сумму платежа (PMT), на сколько процентов растёт каждый платёж (G — поставьте 0 для постоянного аннуитета), количество платежей за период (q) и момент выплаты — в конце интервала (обычный) или в начале (авансовый). В ответ калькулятор выдаёт приведённую стоимость, эффективную ставку дисконтирования на один платёж и общее число платежей.
Разбор формулы
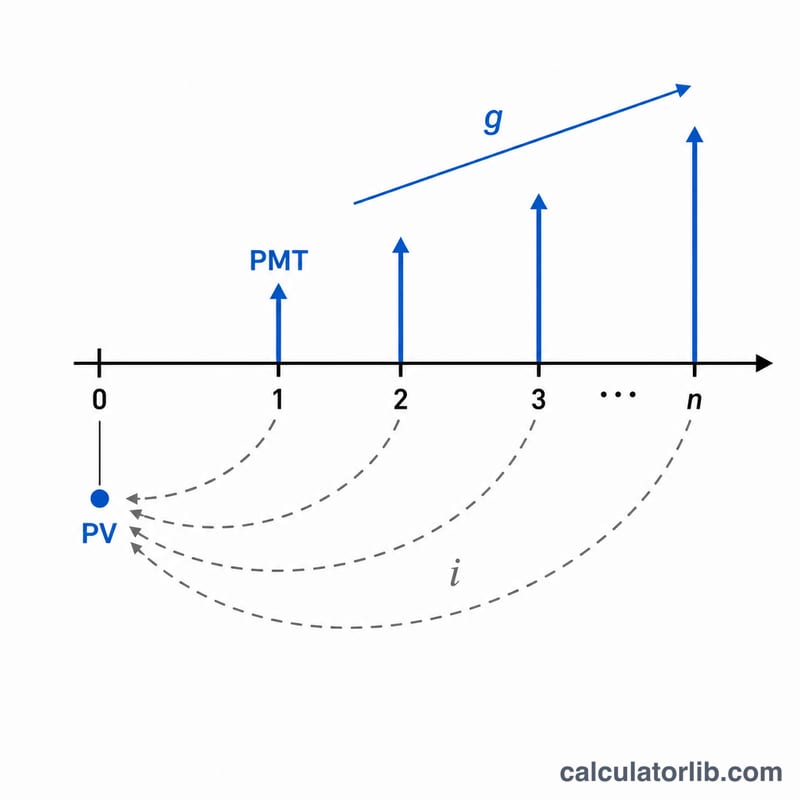
Сначала номинальная ставка пересчитывается в эффективную ставку на один платёжный интервал: $$i = \left(1 + \frac{R}{m}\right)^{m/q} - 1$$ Общее число платежей равно \(n = q \times t\). Приведённая стоимость постоянного аннуитета считается как \(\frac{PMT}{i}\left(1 - (1+i)^{-n}\right)\); для растущего аннуитета формула принимает вид $$PV = \frac{PMT}{i-g}\left(1 - \left(\frac{1+g}{1+i}\right)^{n}\right)$$ Умножение на \((1 + i \times T)\) превращает результат для обычного аннуитета в результат для авансового. Особые случаи обрабатываются корректно: при \(i = 0\) стоимость равна просто \(PMT \times n\), а при \(i = g\) формула растущего аннуитета сводится к \(\frac{PMT \times n}{1+i}\), что исключает деление на ноль.
Пример расчёта
Пусть t = 10, R = 5,25%, m = 12, PMT = $1 000, G = 3%, q = 12, платежи в конце интервала. Тогда n = 120, \(i = \left(1 + \frac{0{,}0525}{12}\right)^{12/12} - 1 = 0{,}004375\), а g = 0,03. $$PV = \frac{1000}{0{,}004375 - 0{,}03}\left(1 - \left(\frac{1{,}03}{1{,}004375}\right)^{120}\right) \approx \$763\,199{,}88$$ Поскольку платежи растут быстрее, чем дисконтируются, такой поток стоит значительно дороже, чем 120 одинаковых платежей по $1 000.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
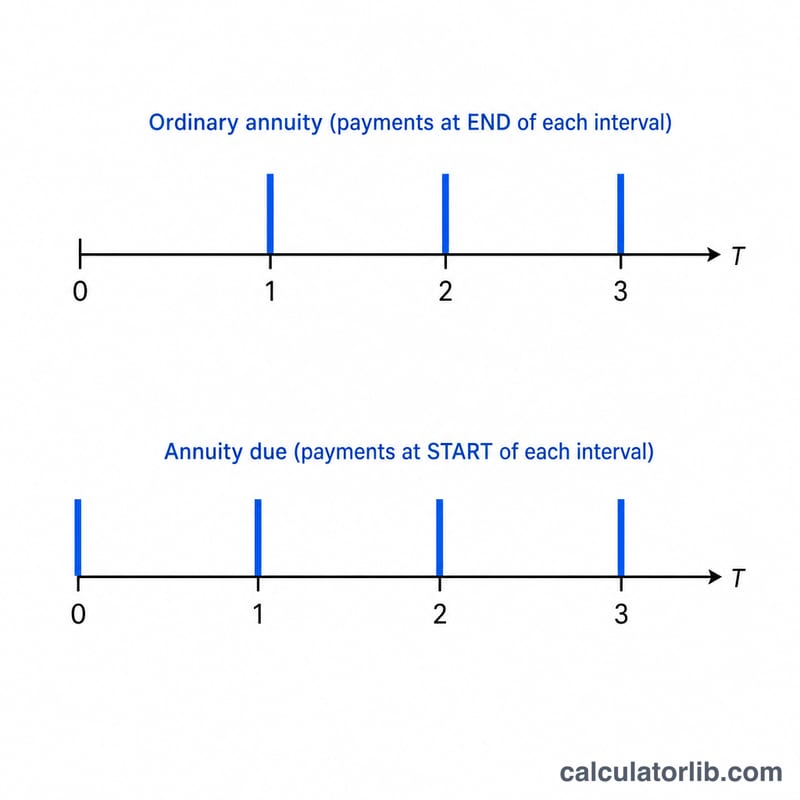
Чем обычный аннуитет отличается от авансового? Обычный аннуитет предполагает выплату в конце каждого интервала, а авансовый — в начале. Поэтому каждый платёж авансового аннуитета дисконтируется на один интервал меньше и стоит в \((1 + i)\) раз дороже.
Зачем нужна ставка роста? Она увеличивает каждый следующий платёж на G процентов и позволяет моделировать индексацию зарплаты, доход, привязанный к инфляции, или арендные платежи с ежегодным повышением.
Можно ли смоделировать непрерывное начисление? Да, в пределе: при росте m выражение \((1 + R/m)^m\) стремится к \(e^R\), поэтому очень большое значение m близко приближает непрерывное начисление процентов.