この計算ツールでできること
「年金現価計算ツール」は、将来にわたって受け取る一連の支払い(キャッシュフロー)が、今この瞬間にいくらの価値があるのかを算出します。よくあるパターンをひとつのエンジンですべて処理できるのが特徴です——期末払い年金(各期間の終わりに支払い)、期首払い年金(各期間の始めに支払い)、逓増型年金(支払額が回を追うごとに増える)、1期間あたり複数回の支払い、期間内での任意の複利計算に対応しています。これは特定の国の制度や税制に依存しない、汎用的な金融数学ツールです。
使い方
期間数(t)、1期間あたりの名目利率をパーセントで(R)、1期間あたりの複利計算回数(m)、1回あたりの支払額(PMT)、各支払いが増加する割合(G、定額年金なら0を入力)、1期間あたりの支払回数(q)、そして支払いが各期間の「期末(期末払い)」か「期首(期首払い)」かを入力します。計算ツールは、現価(PV)、支払い1回あたりの実効割引率、支払いの総回数を返します。
計算式の解説
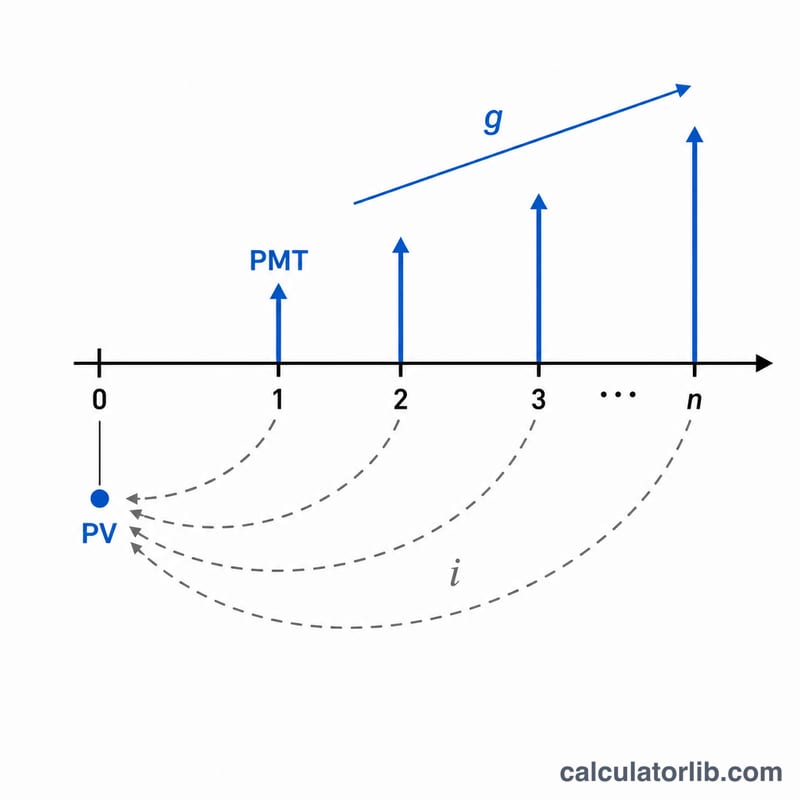
まず名目利率を、支払間隔ごとの実効利率に変換します: $$i = \left(1 + \frac{R}{m}\right)^{m/q} - 1$$ 支払いの総回数は \(n = q \times t\) です。定額年金の現価は \(\frac{PMT}{i}(1 - (1+i)^{-n})\) で求められ、逓増型年金では \(\frac{PMT}{i-g}\left(1 - \left(\frac{1+g}{1+i}\right)^{n}\right)\) となります。これに \((1 + i \times T)\) を掛けることで、期末払いの結果を期首払いの結果へと変換できます。特殊なケースもきれいに処理されます。\(i = 0\) のときは単純に \(PMT \times n\) となり、\(i = g\) のときは逓増型の式が \(\frac{PMT \times n}{1+i}\) に収束するため、ゼロ除算を回避できます。
計算例
たとえば t = 10、R = 5.25%、m = 12、PMT = 1,000ドル、G = 3%、q = 12、期末払いとします。このとき n = 120、\(i = \left(1 + \frac{0.0525}{12}\right)^{12/12} - 1 = 0.004375\)、g = 0.03 です。$$PV = \frac{1000}{0.004375 - 0.03}\left(1 - \left(\frac{1.03}{1.004375}\right)^{120}\right) \approx 763{,}199.88\ \text{ドル}$$支払額が割り引かれるスピードよりも速く増えていくため、このキャッシュフローは1,000ドルの定額支払い120回分よりもはるかに大きな価値を持ちます。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
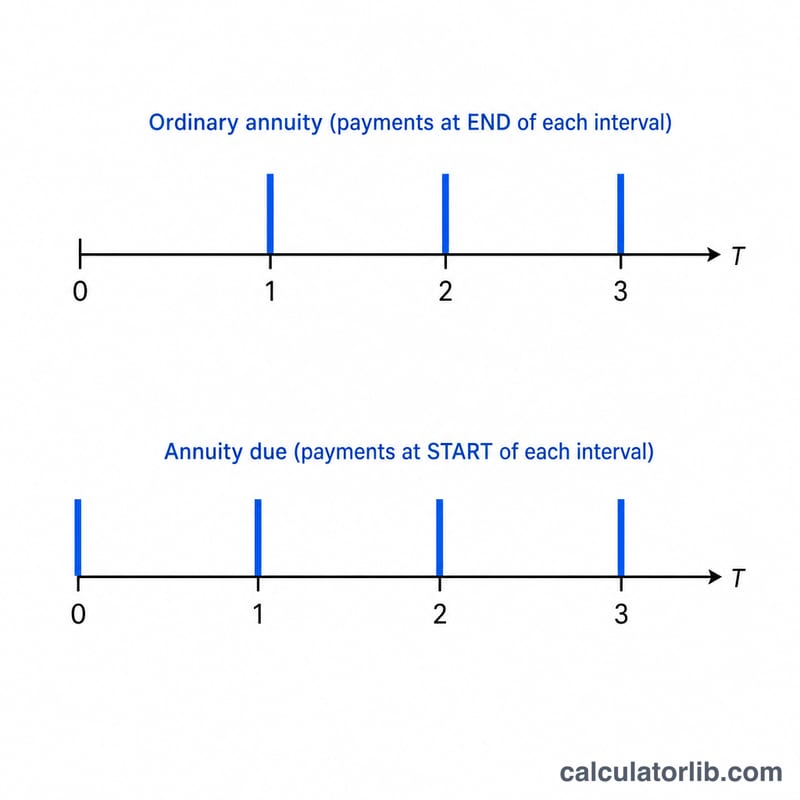
期末払い年金と期首払い年金の違いは? 期末払い年金は各期間の終わりに支払われ、期首払い年金は各期間の始めに支払われます。期首払いでは各支払いの割引期間が1期間分短くなるため、その価値は \((1 + i)\) 倍だけ大きくなります。
増加率(成長率)は何を表しますか? 各支払いを毎回 G パーセントずつ増やすもので、昇給、インフレ連動の収入、段階的に上がる賃料(エスカレーション付きリース)などをモデル化できます。
連続複利もモデル化できますか? 極限としては可能です。m を大きくしていくと \((1 + R/m)^m\) は \(e^R\) に近づくため、m に非常に大きな値を入力すれば連続複利をほぼ近似できます。