期首払い年金の現在価値とは?
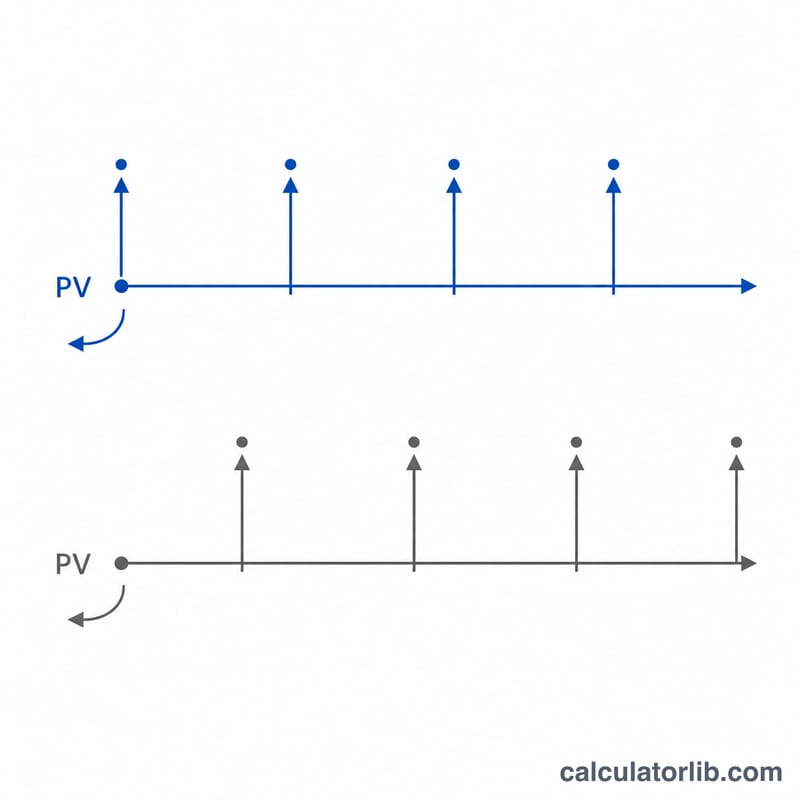
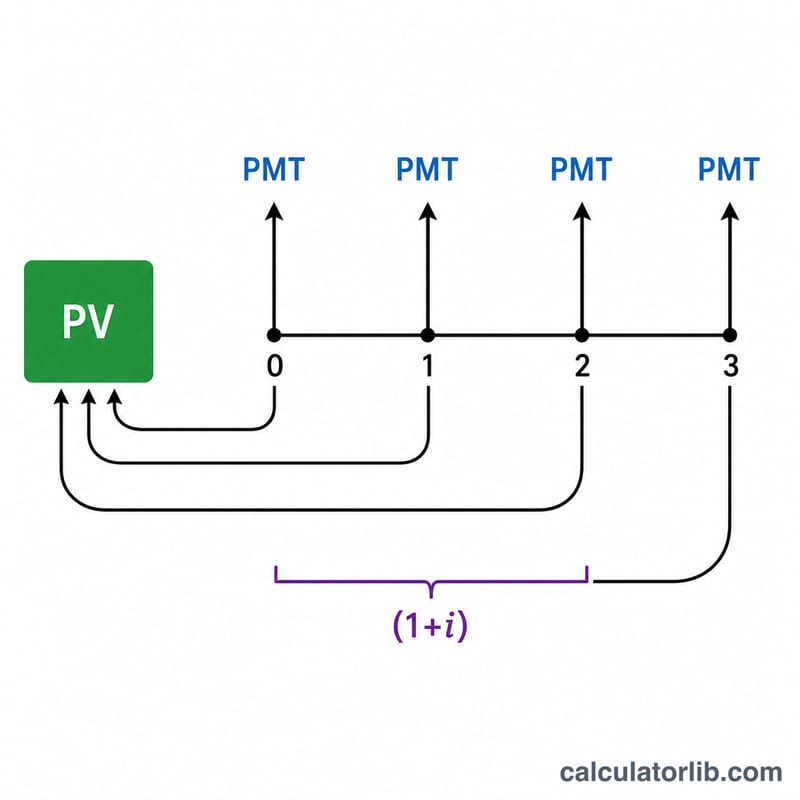
期首払い年金(期首年金、annuity due)とは、各期間の初めに支払われる一定額の支払いが連続するものを指します。家賃やリース料、前払いの保険料などがこれにあたります。現在価値(PV)とは、こうした将来の支払いの流れが、割引率(または利率)を考慮したとき今日のお金でいくらに相当するかを示す金額です。各支払いが通常の年金(期末払い年金)より1期間早く発生するため、現在価値はやや高くなります。
このツールの使い方
1期間あたりの支払額(PMT)、1期間あたりの利率(%)、そして全体の期間数を入力してください。本ツールは、現在価値・支払総額・そのうち「割引」分(今日の価値に換算することで得られるお金の時間的価値)がいくらになるかを算出します。
計算式の解説
期首払い年金の現在価値は、通常の年金(期末払い)の計算式に \((1+i)\) を掛けたものです:
$$PV = PMT \times \frac{1 - (1 + i)^{-n}}{i} \times (1 + i)$$ここで \(PMT\) = 1期間あたりの支払額、\(i\) = 1期間あたりの利率(小数表示)、\(n\) = 期間数 です。\(i = 0\) の場合、現在価値は単純に \(PMT \times n\) となります。
計算例
たとえば、毎年の初めに 1,000 を10年間にわたって受け取り、利率が1期間あたり5%だとします:
$$PV = 1000 \times \frac{1 - (1.05)^{-10}}{0.05} \times 1.05$$$$PV = 1000 \times 7.72173 \times 1.05 \approx 8{,}107.82$$つまり、この支払いの流れは今日時点でおよそ 8,107.82 の価値があることになります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
期首払い年金と期末払い年金(通常の年金)はどう違いますか? 期首払いでは支払いが各期間の「終わり」ではなく「初め」に発生するため、現在価値にさらに \((1+i)\) を掛けることになります。
どの利率を使えばよいですか? 支払いの頻度に合った利率(割引率)を使ってください。毎月の年金には月利を使います。
なぜ現在価値は支払総額より小さくなるのですか? 後から受け取るお金は今日の価値で見ると目減りするためです。その差額がお金の時間的価値(割引分)です。