年金の現在価値(PV)とは?
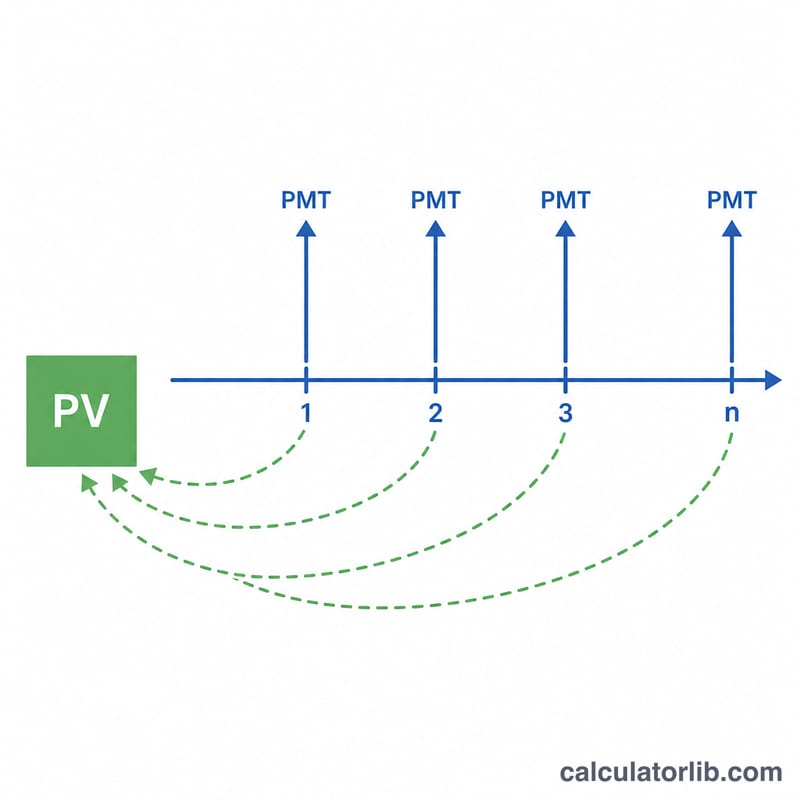
年金(アニュイティ)とは、一定の間隔で支払われる同額の支払いの連なりを指します。年金の現在価値(PV:Present Value)とは、こうした将来の支払いの流れ全体を、「お金の時間的価値」で割り引いて、今の時点での価値に換算したものです。将来受け取る1ドルは、今手にする1ドルよりも価値が低いため、将来の各支払いは期間ごとの利率(割引率)で「縮小」されます。この計算ツールは、支払いが各期間の期末に発生する「普通年金(ordinary annuity)」を前提としています。
このツールの使い方
入力する値は3つです。1期あたりの支払額(PMT)、1期あたりの利率(パーセント)、そして期間数(n)です。利率と期間数は必ず同じ時間単位で揃えてください。たとえば支払いが毎月であれば、月利と総月数を使います。計算結果には、現在価値に加えて、年金期間全体で支払われる総額、そしてその差額が表示されます。この差額が、お金の時間的価値による割引分を表します。
計算式の解説
基本となる式は次のとおりです。
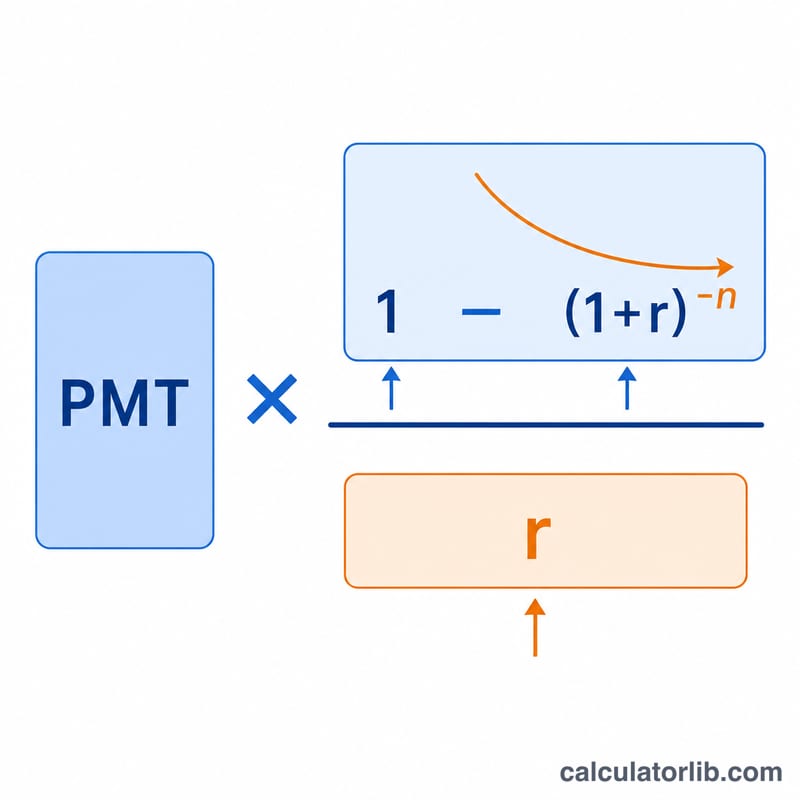
$$PV = \text{PMT} \cdot \dfrac{1 - \left(1 + r\right)^{-\text{n}}}{r} \qquad r = \dfrac{\text{Rate (\%)}}{100}$$ここで \(r\) は小数で表した期間利率です(5%なら0.05)。\((1 + r)^{-n}\) の項は、最後の支払いを現在の価値まで割り引く役割を果たします。そして分数全体は、割り引いた各支払いを1つの掛け率にまとめた「年金現価係数」です。なお \(r\) が0の場合、式は \(PV = \text{PMT} \times n\) と単純化されます。
計算例
毎年の年末に1,000ドルを10年間受け取り、割引率が年5%だとします。このとき \(r = 0.05\)、\(n = 10\) です。年金現価係数は \((1 - 1.05^{-10}) / 0.05 \approx 7.7217\) となります。これに1,000ドルを掛けると、現在価値は約7,721.73ドルになります。総額では10,000ドルを受け取りますが、今の価値に直すと7,721.73ドルにしかならないのです。
現在価値は割引率と期間でどう変わるか
この表は、各期間の終わりに支払う通常年金(後払い)で毎期1,000ドルを受け取る場合の現在価値を示しています。計算式は\(PV = PMT \times \dfrac{1-(1+r)^{-n}}{r}\)です。利率は1期間あたりの利率で、すべての行で同じです。金額は小数第2位(セント)まで四捨五入しています。
| 期間数(n) | 支払総額 | 3%での現在価値 | 5%での現在価値 | 8%での現在価値 | 10%での現在価値 |
|---|---|---|---|---|---|
| 5 | $5,000 | $4,579.71 | $4,329.48 | $3,992.71 | $3,790.79 |
| 10 | $10,000 | $8,530.20 | $7,721.73 | $6,710.08 | $6,144.57 |
| 20 | $20,000 | $14,877.47 | $12,462.21 | $9,818.15 | $8,513.56 |
| 30 | $30,000 | $19,600.44 | $15,372.45 | $11,257.78 | $9,426.91 |
目立つ傾向は2つあります。第一に、期間が同じであれば、利率が高いほど現在価値は低くなります。第二に、期間を延ばしても現在価値の増加は次第に小さくなります。10%の場合、20期間から30期間に延ばすと支払総額は10,000ドル増えますが、現在価値は約913ドルしか増えません。nが大きくなると、係数は1/rに近づきます。10%の利率では、その値は10です。
主な用語と変数
- PMT:各期間に支払う一定の金額。
- r(期間利率):1期間あたりの利息または割引率を小数で表したもの。年利率は100で割るため、5%は\(r = 0.05\)になります。利率は支払頻度に合わせる必要があり、たとえば毎月払いなら月利を使います。
- n(期間数):支払いが行われる回数の合計。
- 現在価値(PV):選んだ利率のもとで、将来の一連の支払いと等価になる現時点の一括額。
- 年金係数:\(\dfrac{1-(1+r)^{-n}}{r}\)という項。これにPMTを掛けるとPVになります。たとえば5%・10期間の係数は約7.7217です。
- 割引率:将来の金額を現在の価値に換算するために使う利率。想定される運用利回り、借入コスト、または必要収益率を反映します。
- 通常年金と期首払い年金:通常年金は各期間の終わりに支払い、この計算ツールはこの時期を前提としています。期首払い年金は各期間の始めに支払うため、各支払いは1期間分割引が少なくなり、その現在価値は通常年金の現在価値に\((1+r)\)を掛けたものになります。
- 貨幣の時間価値:今手元にある金額は、同じ金額を将来受け取るよりも価値が高いという原則。その間に収益を生み出せるためです。
結果の解釈
現在価値とは、選んだ割引率のもとで、一連の支払いをすべて受け取ることと等価になる単一の金額です。毎期ちょうどその利率で運用できれば、今その現在価値を投資することで、すべての支払いを賄い、最後の支払い後の残高はゼロになります。
利率が高いか期間が長いほど、後の支払いがより大きく割り引かれるため、支払総額に比べて現在価値は低くなります。5%・20期間の例では、支払総額は20,000ドルですが、現在価値は12,462.21ドルです。その差額7,537.79ドルは、貨幣の時間価値による割引分です。これは誰かに課される手数料や費用ではありません。
結果はすべて前提条件に左右されます。
- 利率は前提であり、わずかな変化でも現在価値は大きく変わることがあるため、複数の利率で試してください。
- 支払時期は通常年金の時期、つまり各期間の終わりの支払いを前提としています。各期間の始めに支払う場合は、結果に\((1+r)\)を掛けてください。
- 整合性が重要です。利率と期間数は同じ単位(月次、年次など)を使う必要があります。
- 一定の支払いを前提としています。この計算式は、成長、インフレ調整、税金、手数料は扱いません。
これは一般的な教育目的の情報であり、金融アドバイスではありません。実際の意思決定には、この計算式以外の要因も関わります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-15 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-13 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-12 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-15 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
普通年金と期首払い年金(annuity due)の違いは? このツールは普通年金(期末払い)を採用しています。期首払い年金(期首に支払い)は、その \((1 + r)\) 倍の価値になります。
どの利率を使えばいい? 支払いの頻度に合った期間利率を使ってください。毎月の支払いなら、年利を12で割って月利を求めます。
なぜ現在価値が支払総額より少ないの? 将来のお金が割り引かれるためです。その差額が「待つことのコスト」であり、計算結果では「利息」として表示されます。