Qu'est-ce que la valeur actuelle d'une annuité ?
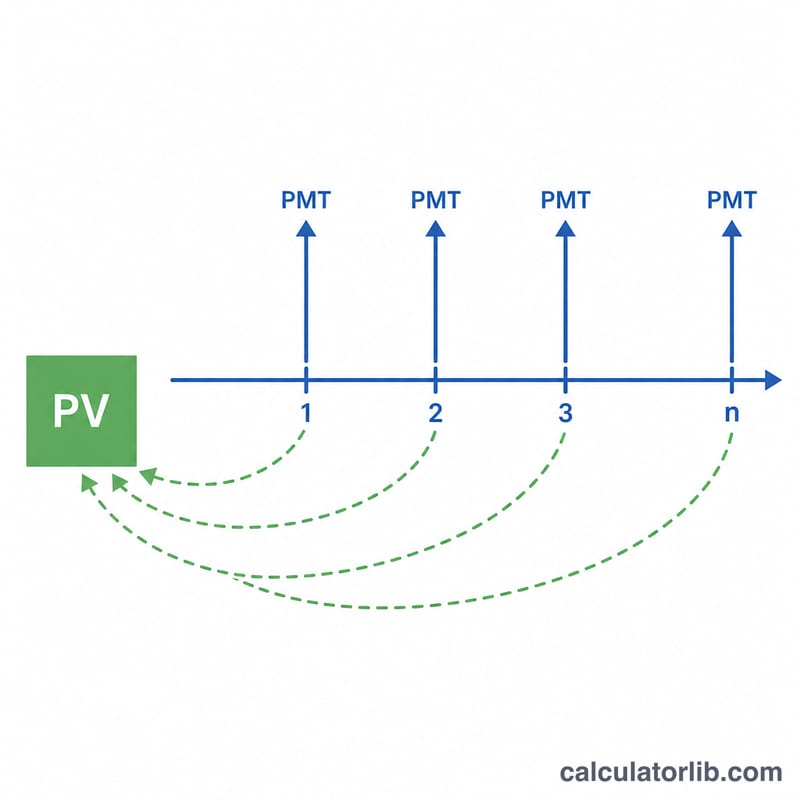
Une annuité est une série de versements égaux effectués à intervalles réguliers. La valeur actuelle (VA) d'une annuité correspond à ce que vaut aujourd'hui l'ensemble de ces versements futurs, une fois chacun actualisé pour tenir compte de la valeur temporelle de l'argent. Un euro reçu plus tard vaut moins qu'un euro disponible aujourd'hui : les versements futurs sont donc « réduits » par le taux d'intérêt (ou taux d'actualisation) appliqué à chaque période. Ce calculateur repose sur une annuité ordinaire, où les versements interviennent à la fin de chaque période.
Comment utiliser ce calculateur
Renseignez trois valeurs : le versement par période (PMT), le taux d'intérêt par période exprimé en pourcentage, et le nombre de périodes (\(n\)). Veillez à ce que le taux et le nombre de périodes utilisent la même unité de temps : pour des versements mensuels, employez le taux mensuel et le nombre total de mois. Le résultat affiche la valeur actuelle, le montant total versé sur toute la durée de l'annuité, ainsi que l'écart entre les deux, qui représente l'effet de l'actualisation.
La formule expliquée
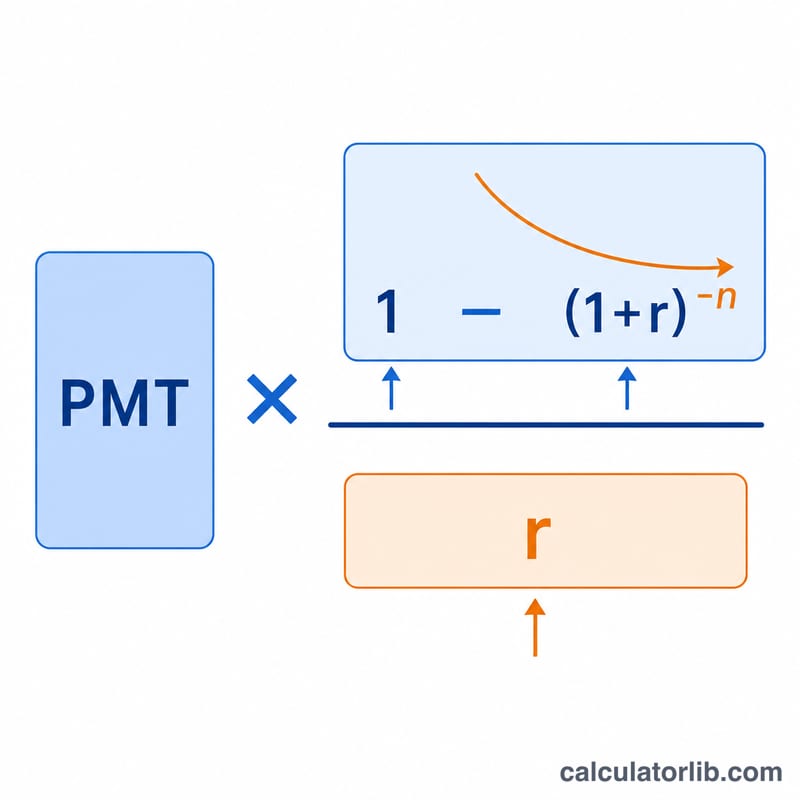
La formule de base est la suivante :
$$VA = \text{PMT} \cdot \dfrac{1 - \left(1 + r\right)^{-\text{n}}}{r} \qquad r = \dfrac{\text{Rate (\%)}}{100}$$
Ici, \(r\) désigne le taux par période exprimé en décimale (5 % devient 0,05). Le terme \((1 + r)^{-n}\) ramène le dernier versement à sa valeur d'aujourd'hui, et la fraction complète constitue le « facteur d'annuité », qui regroupe en un seul multiplicateur tous les versements actualisés. Si \(r\) est égal à 0, la formule se simplifie en \(VA = \text{PMT} \times n\).
Exemple chiffré
Supposons que vous receviez 1 000 $ à la fin de chaque année pendant 10 ans, avec un taux d'actualisation de 5 % par an. On a alors \(r = 0{,}05\) et \(n = 10\). Le facteur d'annuité vaut $$\dfrac{1 - 1{,}05^{-10}}{0{,}05} \approx 7{,}7217.$$ En le multipliant par 1 000 $, on obtient une valeur actuelle d'environ 7 721,73 $. Bien que vous perceviez 10 000 $ au total, cette somme ne vaut que 7 721,73 $ aujourd'hui.
Comment le taux et la durée modifient la valeur actuelle
Le tableau présente la valeur actuelle d'une annuité ordinaire (paiements en fin de chaque période) de 1 000 $ par période, en utilisant \(PV = PMT \times \dfrac{1-(1+r)^{-n}}{r}\). Le taux est le taux par période et il est le même pour chaque ligne. Les valeurs sont arrondies au cent près.
| Périodes (n) | Total des paiements | VA à 3 % | VA à 5 % | VA à 8 % | VA à 10 % |
|---|---|---|---|---|---|
| 5 | 5 000 $ | 4 579,71 $ | 4 329,48 $ | 3 992,71 $ | 3 790,79 $ |
| 10 | 10 000 $ | 8 530,20 $ | 7 721,73 $ | 6 710,08 $ | 6 144,57 $ |
| 20 | 20 000 $ | 14 877,47 $ | 12 462,21 $ | 9 818,15 $ | 8 513,56 $ |
| 30 | 30 000 $ | 19 600,44 $ | 15 372,45 $ | 11 257,78 $ | 9 426,91 $ |
Deux tendances se dégagent. D'abord, pour une durée donnée, un taux plus élevé donne une valeur actuelle plus faible. Ensuite, allonger la durée ajoute de moins en moins de valeur actuelle : à 10 %, passer de 20 à 30 périodes ajoute 10 000 $ de paiements, mais seulement environ 913 $ de valeur actuelle. À mesure que n augmente, le facteur se rapproche de \(1/r\), soit 10 pour un taux de 10 %.
Termes et variables clés
- PMT : le paiement fixe effectué à chaque période.
- r (taux périodique) : le taux d'intérêt ou d'actualisation par période, exprimé en décimal. Un taux en pourcentage est divisé par 100, ainsi 5 % devient \(r = 0{,}05\). Le taux doit correspondre à la fréquence des paiements, par exemple un taux mensuel pour des paiements mensuels.
- n (nombre de périodes) : le nombre total de paiements effectués.
- Valeur actuelle (VA) : la somme forfaitaire d'aujourd'hui qui équivaut au flux de paiements futurs au taux choisi.
- Facteur d'annuité : le terme \(\dfrac{1-(1+r)^{-n}}{r}\). Le multiplier par PMT donne la VA. Par exemple, le facteur pour 5 % et 10 périodes vaut environ 7,7217.
- Taux d'actualisation : le taux utilisé pour convertir des montants futurs en valeur d'aujourd'hui. Il reflète les rendements supposés, le coût d'emprunt ou le rendement exigé.
- Annuité ordinaire ou annuité due : une annuité ordinaire paie en fin de chaque période, et ce calculateur retient cette hypothèse. Une annuité due paie en début de chaque période, donc chaque paiement est actualisé d'une période de moins et sa VA est égale à la VA de l'annuité ordinaire multipliée par \((1+r)\).
- Valeur temps de l'argent : le principe selon lequel une somme disponible maintenant vaut plus que le même montant plus tard, car elle peut rapporter un rendement entre-temps.
Interpréter votre résultat
La valeur actuelle est le montant unique qui, au taux d'actualisation choisi, équivaut à la réception de l'ensemble de la série de paiements. Si vous pouviez obtenir exactement ce taux à chaque période, investir la VA aujourd'hui financerait chaque paiement et laisserait un solde de zéro après le dernier.
Un taux plus élevé ou une durée plus longue abaisse la VA par rapport au total des paiements, car les paiements tardifs sont actualisés plus fortement. Dans l'exemple à 5 % et 20 périodes, les paiements totalisent 20 000 $, mais la VA est de 12 462,21 $. L'écart de 7 537,79 $ correspond à l'actualisation liée à la valeur temps de l'argent. Ce n'est pas des frais ni un coût facturé par qui que ce soit.
Le résultat dépend entièrement de vos hypothèses :
- Le taux est une hypothèse, et de petites variations peuvent modifier sensiblement la VA, donc essayez plusieurs taux.
- Le calendrier est celui d'une annuité ordinaire, avec des paiements en fin de chaque période. Pour des paiements en début de chaque période, multipliez le résultat par \((1+r)\).
- La cohérence compte : le taux et le nombre de périodes doivent utiliser la même unité (mensuelle, annuelle, etc.).
- Des paiements constants sont supposés. La formule ne couvre pas la croissance, les ajustements liés à l'inflation, les impôts ni les frais.
Il s'agit d'une information générale à visée éducative, et non de conseil financier. Les décisions réelles font intervenir des facteurs qui dépassent cette formule.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Annuité ordinaire ou annuité de début de période ? Cet outil repose sur une annuité ordinaire (versements en fin de période). Une annuité de début de période (versements en début de période) vaut \((1 + r)\) fois plus.
Quel taux utiliser ? Employez le taux par période correspondant à la fréquence de vos versements : pour des versements mensuels, divisez le taux annuel par 12.
Pourquoi la VA est-elle inférieure au total des versements ? Parce que l'argent futur est actualisé ; l'écart correspond au coût de l'attente, affiché sous l'intitulé « Intérêts » dans les résultats.