ما المقصود بالقيمة الحالية للأقساط الدورية؟
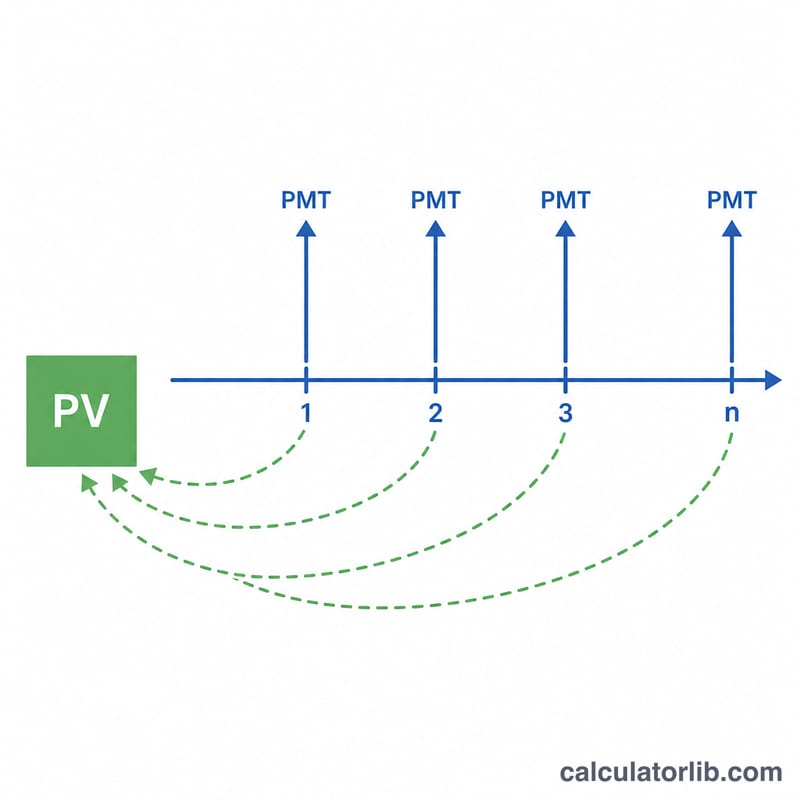
القسط الدوري (Annuity) هو سلسلة من الدفعات المتساوية التي تُسدَّد على فترات منتظمة. أما القيمة الحالية (PV) فهي ما تساويه هذه السلسلة من الدفعات المستقبلية مجتمعةً لو حصلت عليها اليوم، بعد خصم قيمة كل دفعة لمراعاة القيمة الزمنية للنقود. فالدينار الذي تقبضه مستقبلاً أقل قيمةً من الدينار الذي تملكه الآن، ولهذا «تتقلَّص» الدفعات المستقبلية بمقدار معدل الفائدة (الخصم) لكل فترة. تفترض هذه الحاسبة وجود قسط عادي (Ordinary Annuity) تُسدَّد فيه الدفعات في نهاية كل فترة.
كيفية استخدام الحاسبة
أدخِل ثلاث قيم: قيمة الدفعة لكل فترة (PMT)، ومعدل الفائدة لكل فترة كنسبة مئوية، وعدد الفترات (n). واحرص على أن يكون المعدل وعدد الفترات بالوحدة الزمنية نفسها — فإن كانت الدفعات شهرية، استخدم المعدل الشهري والعدد الإجمالي للأشهر. وتُظهر النتيجة القيمة الحالية، إضافةً إلى إجمالي ما يُدفع طوال عمر القسط، والفرق بينهما الذي يمثل خصم القيمة الزمنية.
شرح المعادلة
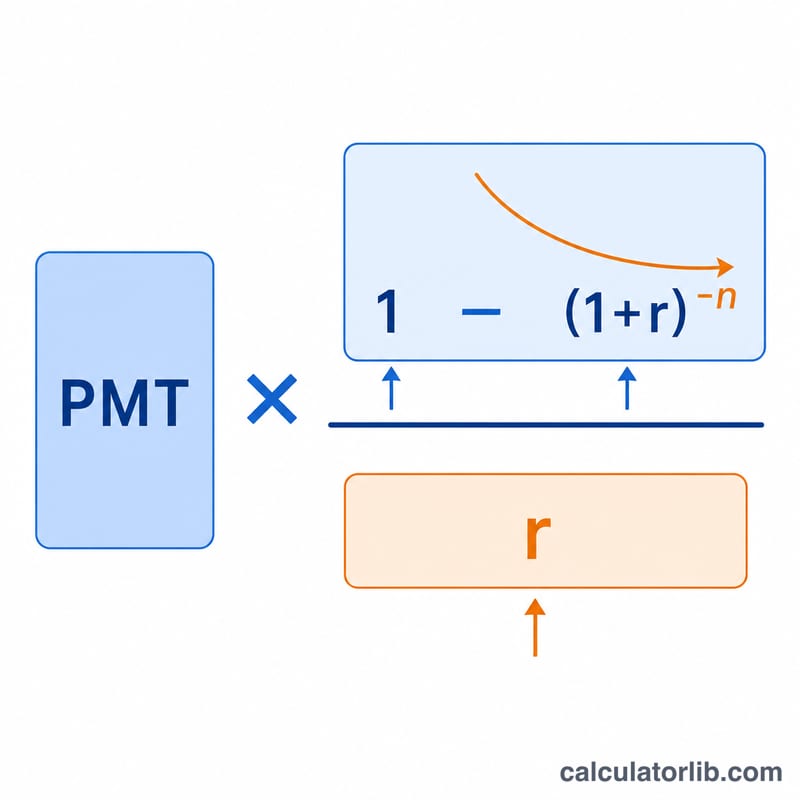
المعادلة الأساسية هي:
$$PV = \text{PMT} \cdot \dfrac{1 - \left(1 + r\right)^{-\text{n}}}{r} \qquad r = \dfrac{\text{Rate (\%)}}{100}$$
حيث \(r\) هو معدل الفترة معبَّراً عنه بصيغة عشرية (فتصبح نسبة 5% مساويةً لـ 0.05). والحد \((1 + r)^{-n}\) يخصم الدفعة الأخيرة ليُرجعها إلى قيمتها اليوم، أما الكسر بأكمله فهو «معامل القسط» الذي يجمع كل الدفعات المخصومة في مُعامِل واحد. وإذا كان \(r\) يساوي صفراً، تختزل المعادلة إلى \(PV = \text{PMT} \times n\).
مثال تطبيقي
لنفترض أنك ستحصل على 1,000 دولار في نهاية كل سنة لمدة 10 سنوات، وأن معدل الخصم 5% سنوياً. عندئذٍ يكون \(r = 0.05\) و \(n = 10\). ويبلغ معامل القسط \((1 - 1.05^{-10}) / 0.05 \approx 7.7217\). وبضربه في 1,000 دولار نحصل على قيمة حالية تساوي نحو 7,721.73 دولار. ومع أنك ستقبض 10,000 دولار في المجموع، إلا أن قيمتها اليوم لا تتعدى 7,721.73 دولار.
كيف يغيّر المعدل والمدة القيمة الحالية
يعرض الجدول القيمة الحالية لمرتبة عادية (دفعات في نهاية كل فترة) بمقدار 1,000$ لكل فترة، باستخدام \(PV = PMT \times \dfrac{1-(1+r)^{-n}}{r}\). المعدل هو معدل الفترة الواحدة وهو نفسه في كل صف. القيم مقربة إلى أقرب سنت.
| عدد الفترات (n) | إجمالي الدفعات | القيمة الحالية عند 3% | القيمة الحالية عند 5% | القيمة الحالية عند 8% | القيمة الحالية عند 10% |
|---|---|---|---|---|---|
| 5 | $5,000 | $4,579.71 | $4,329.48 | $3,992.71 | $3,790.79 |
| 10 | $10,000 | $8,530.20 | $7,721.73 | $6,710.08 | $6,144.57 |
| 20 | $20,000 | $14,877.47 | $12,462.21 | $9,818.15 | $8,513.56 |
| 30 | $30,000 | $19,600.44 | $15,372.45 | $11,257.78 | $9,426.91 |
يبرز نمطان. أولاً، عند أي مدة معينة يعطي المعدل الأعلى قيمة حالية أقل. ثانياً، تضيف إطالة المدة قيمة حالية أقل فأقل: عند 10%، يضيف الانتقال من 20 إلى 30 فترة 10,000$ من الدفعات لكن حوالي 913$ فقط من القيمة الحالية. وكلما زادت n يقترب العامل من \(1/r\)، وهو 10 لمعدل 10%.
المصطلحات والمتغيرات الرئيسية
- PMT: الدفعة الثابتة التي تُدفع في كل فترة.
- r (المعدل الدوري): معدل الفائدة أو معدل الخصم لكل فترة، ككسر عشري. يُقسم المعدل المئوي على 100، فيصبح 5% هو \(r = 0.05\). يجب أن يتطابق المعدل مع تكرار الدفع، فمثلاً معدل شهري للدفعات الشهرية.
- n (عدد الفترات): إجمالي عدد الدفعات التي تُدفع.
- القيمة الحالية (PV): المبلغ الإجمالي اليوم الذي يعادل سلسلة الدفعات المستقبلية بالمعدل المختار.
- عامل المرتبة: الحد \(\dfrac{1-(1+r)^{-n}}{r}\). يُضرب في PMT للحصول على PV. فمثلاً، عامل 5% ولمدة 10 فترات يساوي تقريباً 7.7217.
- معدل الخصم: المعدل المستخدم لتحويل المبالغ المستقبلية إلى قيمتها اليوم. وهو يعكس العوائد المفترضة أو تكلفة الاقتراض أو العائد المطلوب.
- المرتبة العادية مقابل المرتبة المستحقة: المرتبة العادية تُدفع في نهاية كل فترة، وهذه الحاسبة تفترض هذا التوقيت. أما المرتبة المستحقة فتُدفع في بداية كل فترة، لذا يُخصم كل دفع فترة أقل وتساوي قيمتها الحالية القيمة الحالية للمرتبة العادية مضروبة في \((1+r)\).
- القيمة الزمنية للنقود: المبدأ القائل إن المال المتاح الآن يساوي أكثر من المبلغ نفسه لاحقاً، لأنه يمكن أن يحقق عائداً في الأثناء.
تفسير نتيجتك
القيمة الحالية هي المبلغ الواحد الذي، بمعدل الخصم المختار، يعادل تلقي سلسلة الدفعات كاملة. فإذا استطعت أن تحقق هذا المعدل بالضبط في كل فترة، فإن استثمار القيمة الحالية اليوم سيغطي كل دفعة، ولن يتبقى أي رصيد بعد الدفعة الأخيرة.
يخفض المعدل الأعلى أو المدة الأطول القيمة الحالية مقارنةً بإجمالي الدفعات، لأن الدفعات المتأخرة تُخصم بشكل أكبر. وفي مثال 5% ولمدة 20 فترة، يبلغ إجمالي الدفعات 20,000$ لكن القيمة الحالية هي 12,462.21$. والفرق البالغ 7,537.79$ هو الخصم مقابل القيمة الزمنية للنقود. وهو ليس رسماً ولا تكلفة تفرضها أي جهة.
تعتمد النتيجة كلياً على افتراضاتك:
- المعدل افتراض، وقد تغيّر التغييرات الصغيرة القيمة الحالية بشكل ملحوظ، لذا جرّب عدة معدلات.
- التوقيت هو توقيت المرتبة العادية، مع دفع الدفعات في نهاية كل فترة. وللدفعات في بداية كل فترة، اضرب النتيجة في \((1+r)\).
- الاتساق مهم: يجب أن يستخدم المعدل وعدد الفترات الوحدة نفسها (شهرية أو سنوية وهكذا).
- الدفعات الثابتة مفترضة. لا تشمل الصيغة النمو أو تعديلات التضخم أو الضرائب أو الرسوم.
هذه معلومات تثقيفية عامة وليست نصيحة مالية. تتضمن القرارات الحقيقية عوامل تتجاوز هذه الصيغة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين القسط العادي والقسط المستحق؟ تعتمد هذه الأداة القسط العادي (الدفعات في نهاية الفترة). أما القسط المستحق (Annuity Due) الذي تُسدَّد دفعاته في بداية الفترة، فتزيد قيمته بمقدار \((1 + r)\) مرة.
أي معدل ينبغي أن أستخدم؟ استخدم معدل الفترة الذي يطابق وتيرة دفعاتك — فاقسم المعدل السنوي على 12 إذا كانت الدفعات شهرية.
لماذا تقل القيمة الحالية عن إجمالي الدفعات؟ لأن النقود المستقبلية تُخصم، والفارق هو كلفة الانتظار، ويظهر في النتائج تحت بند «الفائدة».