¿Qué es el valor actual de una anualidad?
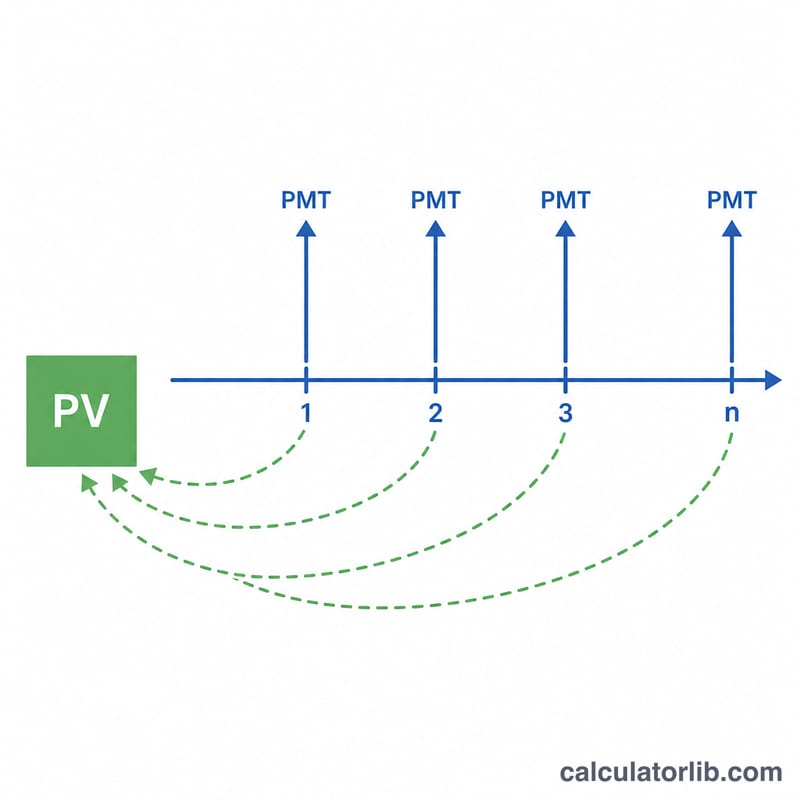
Una anualidad es una serie de pagos iguales que se realizan a intervalos regulares. El valor actual (VA) de una anualidad es lo que vale hoy ese conjunto de pagos futuros, una vez descontado cada pago según el valor del dinero en el tiempo. Un euro (o un dólar) que recibirás en el futuro vale menos que uno que tienes hoy, así que los pagos futuros se "reducen" aplicando la tasa de interés (o de descuento) de cada periodo. Esta calculadora asume una anualidad ordinaria, en la que los pagos se producen al final de cada periodo.
Cómo usar esta calculadora
Introduce tres valores: el pago por periodo (PMT), la tasa de interés por periodo expresada como porcentaje y el número de periodos (n). Asegúrate de que la tasa y el número de periodos usen la misma unidad de tiempo: si los pagos son mensuales, emplea la tasa mensual y el total de meses. El resultado muestra el valor actual, el importe total pagado durante toda la vida de la anualidad y la diferencia entre ambos, que representa el descuento por el valor del dinero en el tiempo.
La fórmula explicada
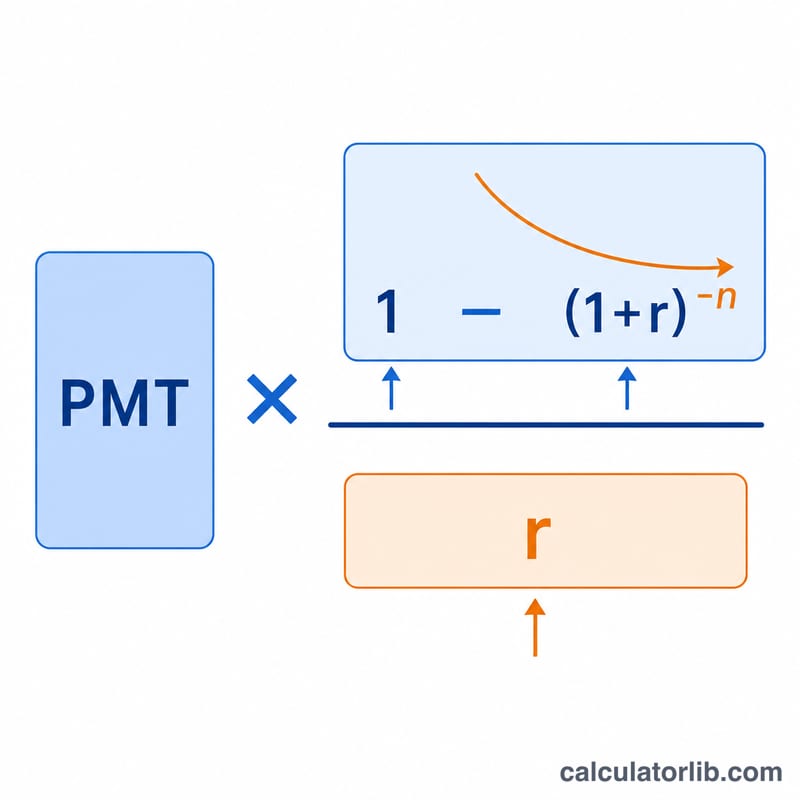
La fórmula básica es:
$$VA = \text{PMT} \cdot \dfrac{1 - \left(1 + r\right)^{-\text{n}}}{r} \qquad r = \dfrac{\text{Tasa (\%)}}{100}$$
Aquí \(r\) es la tasa por periodo expresada en decimal (un 5 % se convierte en 0,05). El término \((1 + r)^{-n}\) descuenta el último pago hasta el día de hoy, y la fracción completa es el "factor de anualidad" que agrupa todos los pagos descontados en un único multiplicador. Si \(r\) es 0, la fórmula se simplifica a \(VA = \text{PMT} \times n\).
Ejemplo práctico
Imagina que vas a recibir 1.000 $ al final de cada año durante 10 años, con una tasa de descuento del 5 % anual. Entonces \(r = 0{,}05\) y \(n = 10\). El factor de anualidad es $$\dfrac{1 - 1{,}05^{-10}}{0{,}05} \approx 7{,}7217.$$ Al multiplicarlo por 1.000 $ obtienes un valor actual de aproximadamente 7.721,73 $. Aunque en total recibes 10.000 $, hoy solo equivalen a 7.721,73 $.
Cómo la tasa y el plazo cambian el valor presente
La tabla muestra el valor presente de una anualidad ordinaria (pagos al final de cada periodo) de $1,000 por periodo, usando \(PV = PMT \times \dfrac{1-(1+r)^{-n}}{r}\). La tasa es la tasa por periodo y es la misma en todas las filas. Los valores se redondean al centavo.
| Periodos (n) | Pagos totales | VP al 3% | VP al 5% | VP al 8% | VP al 10% |
|---|---|---|---|---|---|
| 5 | $5,000 | $4,579.71 | $4,329.48 | $3,992.71 | $3,790.79 |
| 10 | $10,000 | $8,530.20 | $7,721.73 | $6,710.08 | $6,144.57 |
| 20 | $20,000 | $14,877.47 | $12,462.21 | $9,818.15 | $8,513.56 |
| 30 | $30,000 | $19,600.44 | $15,372.45 | $11,257.78 | $9,426.91 |
Se observan dos patrones. Primero, con un mismo plazo, una tasa más alta da un valor presente más bajo. Segundo, extender el plazo agrega cada vez menos valor presente: al 10%, pasar de 20 a 30 periodos agrega $10,000 en pagos, pero solo unos $913 en valor presente. A medida que n crece, el factor se aproxima a \(1/r\), que es 10 para una tasa del 10%.
Términos y variables clave
- PMT: el pago fijo que se realiza en cada periodo.
- r (tasa periódica): la tasa de interés o de descuento por periodo, expresada como decimal. Una tasa porcentual se divide entre 100, así que 5% se convierte en \(r = 0.05\). La tasa debe coincidir con la frecuencia de pago, por ejemplo, una tasa mensual para pagos mensuales.
- n (número de periodos): cuántos pagos se realizan en total.
- Valor presente (VP): la suma global de hoy que equivale al flujo de pagos futuros a la tasa elegida.
- Factor de anualidad: el término \(\dfrac{1-(1+r)^{-n}}{r}\). Multiplicarlo por PMT da el VP. Por ejemplo, el factor para 5% y 10 periodos es aproximadamente 7.7217.
- Tasa de descuento: la tasa que se usa para convertir montos futuros en valor de hoy. Refleja rendimientos supuestos, costo de endeudamiento o rendimiento requerido.
- Anualidad ordinaria vs. anualidad anticipada: una anualidad ordinaria paga al final de cada periodo, y esta calculadora asume ese momento. Una anualidad anticipada paga al inicio de cada periodo, así que cada pago se descuenta un periodo menos y su VP es igual al VP de la anualidad ordinaria multiplicado por \((1+r)\).
- Valor temporal del dinero: el principio de que el dinero disponible ahora vale más que la misma cantidad más adelante, porque puede generar un rendimiento mientras tanto.
Interpretación de su resultado
El valor presente es el monto único que, a la tasa de descuento elegida, equivale a recibir toda la serie de pagos. Si pudiera ganar exactamente esa tasa en cada periodo, invertir el VP hoy financiaría cada pago y dejaría un saldo de cero después del último.
Una tasa más alta o un plazo más largo reduce el VP en relación con el total de los pagos, porque los pagos posteriores se descuentan con más fuerza. En el ejemplo del 5% y 20 periodos, los pagos suman $20,000, pero el VP es de $12,462.21. La diferencia de $7,537.79 es el descuento por el valor temporal del dinero. No es una comisión ni un costo cobrado por nadie.
El resultado depende por completo de sus supuestos:
- La tasa es un supuesto, y pequeños cambios pueden modificar el VP de forma notable, así que pruebe varias tasas.
- El momento del pago es el de una anualidad ordinaria, con pagos al final de cada periodo. Para pagos al inicio de cada periodo, multiplique el resultado por \((1+r)\).
- La consistencia importa: la tasa y el número de periodos deben usar la misma unidad (mensual, anual, etc.).
- Se asumen pagos constantes. La fórmula no incluye crecimiento, ajustes por inflación, impuestos ni comisiones.
Esta es información educativa general, no asesoría financiera. Las decisiones reales involucran factores más allá de esta fórmula.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Anualidad ordinaria o anualidad anticipada? Esta herramienta usa una anualidad ordinaria (pagos al final del periodo). Una anualidad anticipada (pagos al inicio) vale \((1 + r)\) veces más.
¿Qué tasa debo usar? Usa la tasa por periodo que coincida con la frecuencia de tus pagos: divide la tasa anual entre 12 para pagos mensuales.
¿Por qué el VA es menor que el total de los pagos? Porque el dinero futuro se descuenta; esa diferencia es el coste de esperar y aparece como "Interés" en los resultados.