Anüitenin Bugünkü Değeri Nedir?
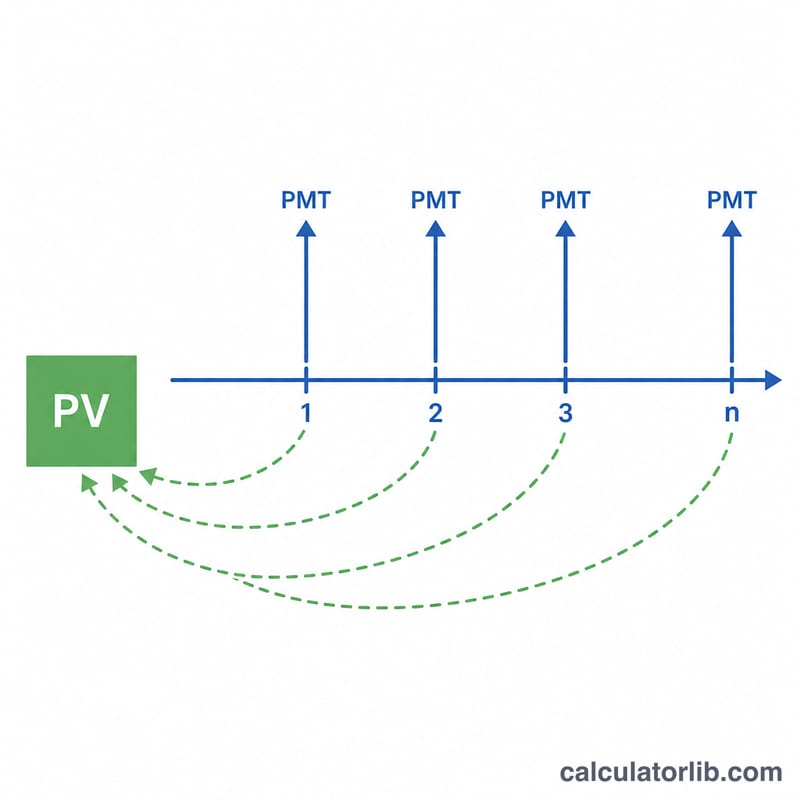
Anüite, düzenli aralıklarla yapılan eşit ödemelerden oluşan bir dizidir. Bir anüitenin bugünkü değeri (PV), gelecekteki tüm bu ödeme akışının paranın zaman değeri dikkate alınarak iskonto edildikten sonra bugün ne kadar ettiğini gösterir. Gelecekte alınacak bir lira, bugün elinizdeki bir liradan daha az değerlidir; bu yüzden gelecekteki ödemeler dönemsel faiz (iskonto) oranıyla "küçültülür". Bu hesaplama aracı, ödemelerin her dönemin sonunda yapıldığı normal (ordinary) anüite varsayımını kullanır.
Hesaplama Aracını Nasıl Kullanırsınız?
Üç değeri girin: dönem başına ödeme tutarı (PMT), yüzde olarak dönem faiz oranı ve dönem sayısı (\(n\)). Faiz oranı ile dönem sayısının aynı zaman birimini kullandığından emin olun — ödemeler aylıksa aylık oranı ve toplam ay sayısını kullanın. Sonuç; bugünkü değeri, anüite boyunca ödenen toplam tutarı ve aradaki farkı gösterir. Bu fark, paranın zaman değerinden kaynaklanan iskontoyu temsil eder.
Formülün Açıklaması
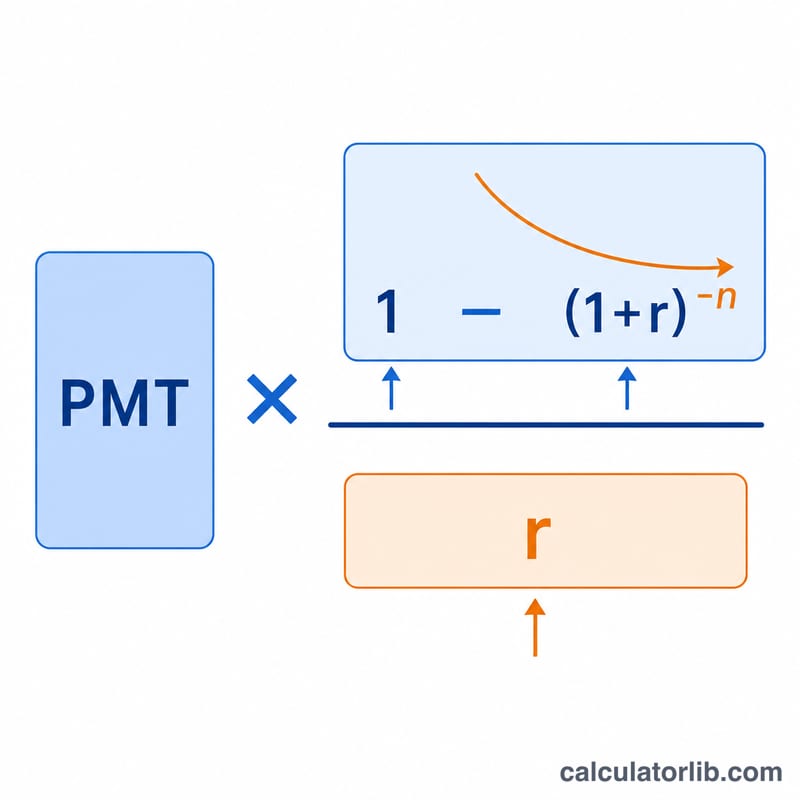
Temel formül şudur:
$$PV = \text{PMT} \cdot \dfrac{1 - \left(1 + r\right)^{-\text{n}}}{r} \qquad r = \dfrac{\text{Rate (\%)}}{100}$$
Burada \(r\), ondalık olarak yazılan dönemsel orandır (%5, 0,05 olur). \((1 + r)^{-n}\) ifadesi son ödemeyi bugüne iskonto eder; kesrin tamamı ise iskonto edilmiş tüm ödemeleri tek bir çarpan içinde toplayan "anüite faktörüdür". Eğer \(r\) sıfır ise formül \(PV = \text{PMT} \times n\) haline gelir.
Örnek Hesaplama
Diyelim ki 10 yıl boyunca her yılın sonunda 1.000 $ alacaksınız ve iskonto oranı yıllık %5. Bu durumda \(r = 0{,}05\) ve \(n = 10\) olur. Anüite faktörü $$\frac{1 - 1{,}05^{-10}}{0{,}05} \approx 7{,}7217$$ çıkar. Bunu 1.000 $ ile çarptığımızda bugünkü değer yaklaşık 7.721,73 $ olur. Toplamda 10.000 $ alacak olsanız da, bunun bugünkü değeri yalnızca 7.721,73 $ eder.
Bugünkü Değerin Oran ve Vadeyle Değişimi
Tablo, her dönemde 1.000 $ ödeme yapılan adi bir anüitenin (her dönemin sonunda ödeme) bugünkü değerini göstermektedir; formül \(PV = PMT \times \dfrac{1-(1+r)^{-n}}{r}\) biçimindedir. Oran her satırda aynı olan dönem başına orandır. Değerler kuruşa yuvarlanmıştır.
| Dönem sayısı (n) | Toplam ödemeler | %3'te bugünkü değer | %5'te bugünkü değer | %8'de bugünkü değer | %10'da bugünkü değer |
|---|---|---|---|---|---|
| 5 | 5.000 $ | 4.579,71 $ | 4.329,48 $ | 3.992,71 $ | 3.790,79 $ |
| 10 | 10.000 $ | 8.530,20 $ | 7.721,73 $ | 6.710,08 $ | 6.144,57 $ |
| 20 | 20.000 $ | 14.877,47 $ | 12.462,21 $ | 9.818,15 $ | 8.513,56 $ |
| 30 | 30.000 $ | 19.600,44 $ | 15.372,45 $ | 11.257,78 $ | 9.426,91 $ |
İki örüntü öne çıkmaktadır. Birincisi, belirli bir vadede oran yükseldikçe bugünkü değer düşer. İkincisi, vade uzadıkça eklenen bugünkü değer giderek azalır: %10'da 20 dönemden 30 döneme geçmek 10.000 $ ek ödeme ekler, ancak bugünkü değere yalnızca yaklaşık 913 $ ekler. n arttıkça çarpan \(1/r\) değerine yaklaşır; %10 oran için bu değer 10'dur.
Temel Terimler ve Değişkenler
- PMT: her dönemde yapılan sabit ödeme.
- r (dönemsel oran): dönem başına faiz veya iskonto oranı, ondalık sayı olarak. Yüzde oran 100'e bölünür; dolayısıyla %5, \(r = 0.05\) olur. Oran ödeme sıklığıyla uyumlu olmalıdır; örneğin aylık ödemeler için aylık oran.
- n (dönem sayısı): toplamda yapılan ödeme sayısı.
- Bugünkü değer (PV): seçilen oranda gelecekteki ödeme akışına eşdeğer olan bugünkü tek seferlik tutar.
- Anüite çarpanı: \(\dfrac{1-(1+r)^{-n}}{r}\) ifadesi. PMT ile çarpıldığında PV elde edilir. Örneğin %5 ve 10 dönem için çarpan yaklaşık 7,7217'dir.
- İskonto oranı: gelecekteki tutarları bugünkü değere çevirmek için kullanılan oran. Varsayılan getiriyi, borçlanma maliyetini veya gereken getiriyi yansıtır.
- Adi anüite ve peşin anüite: adi anüite her dönemin sonunda öder ve bu hesaplayıcı bu zamanlamayı varsayar. Peşin anüite her dönemin başında öder; bu nedenle her ödeme bir dönem daha az iskonto edilir ve bugünkü değeri, adi anüitenin bugünkü değerinin \((1+r)\) ile çarpımına eşittir.
- Paranın zaman değeri: şu anda elde edilebilen paranın, aynı tutarın daha sonra elde edilmesinden daha değerli olduğu ilkesi; çünkü bu para bu arada bir getiri sağlayabilir.
Sonucu Yorumlama
Bugünkü değer, seçilen iskonto oranında tüm ödeme serisini almaya eşdeğer olan tek tutardır. Her dönemde tam olarak bu oranı kazanabilseydiniz, bugün PV tutarını yatırmak her ödemeyi karşılar ve son ödemeden sonra bakiye sıfır kalırdı.
Daha yüksek bir oran veya daha uzun bir vade, PV'yi ödemelerin toplamına göre düşürür; çünkü daha sonraki ödemeler daha yoğun biçimde iskonto edilir. %5 ve 20 dönemlik örnekte ödemeler toplamda 20.000 $ tutarındadır, ancak PV 12.462,21 $'dır. 7.537,79 $'lık fark, paranın zaman değeri için yapılan iskontodur. Bu bir ücret veya kimse tarafından alınan bir masraf değildir.
Sonuç tamamen varsayımlarınıza bağlıdır:
- Oran bir varsayımdır ve küçük değişiklikler PV'yi belirgin biçimde kaydırabilir; bu nedenle birkaç oranı deneyin.
- Zamanlama adi anüite zamanlamasıdır; ödemeler her dönemin sonundadır. Her dönemin başında yapılan ödemeler için sonucu \((1+r)\) ile çarpın.
- Tutarlılık önemlidir: oran ve dönem sayısı aynı birimi kullanmalıdır (aylık, yıllık vb.).
- Sabit ödemeler varsayılır. Formül büyüme, enflasyon düzeltmeleri, vergiler veya ücretleri kapsamaz.
Bu genel eğitim amaçlı bilgidir, finansal tavsiye değildir. Gerçek kararlar bu formülün ötesinde faktörler içerir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Normal anüite ile peşin (vadeli başı) anüite arasındaki fark nedir? Bu araç normal anüiteyi (ödemeler dönem sonunda) kullanır. Peşin anüite (ödemeler dönem başında) ise \((1 + r)\) kat daha değerlidir.
Hangi oranı kullanmalıyım? Ödeme sıklığınıza uyan dönemsel oranı kullanın — aylık ödemeler için yıllık oranı 12'ye bölün.
Bugünkü değer neden toplam ödemelerden az çıkıyor? Çünkü gelecekteki para iskonto edilir; aradaki fark beklemenin maliyetidir ve sonuçlarda "Faiz" olarak gösterilir.