Sadece Faiz Ödemeli Kredi Nedir?
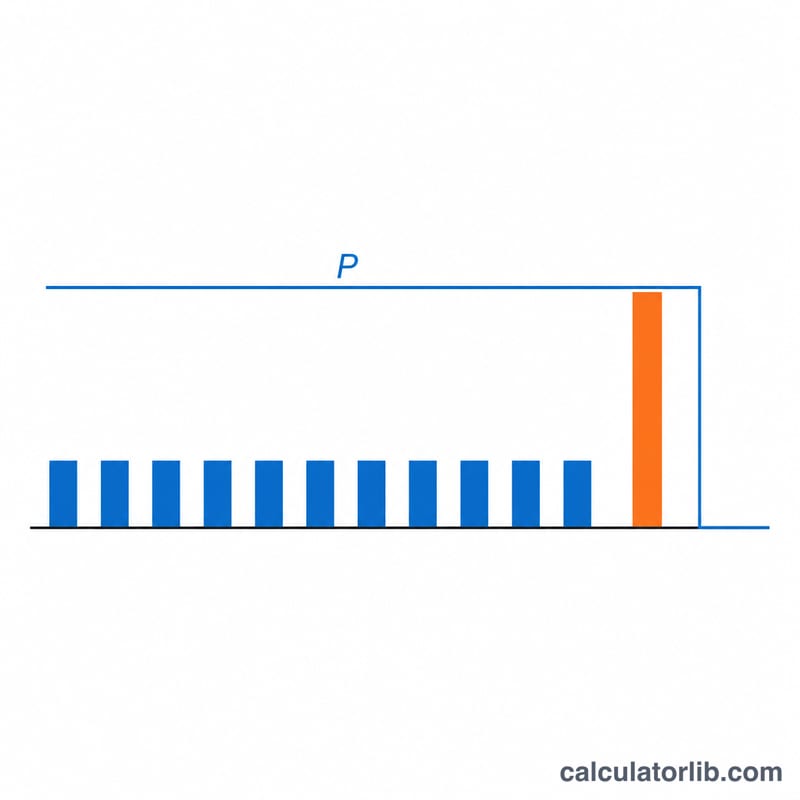
Sadece faiz ödemeli kredi, belirli bir süre boyunca yalnızca her ay işleyen faizi ödediğiniz, anaparaya ise hiç dokunmadığınız bir kredi türüdür. Anapara borcunuzu azaltmadığınız için aylık ödemeniz, tamamen amortismana tabi (anapara + faiz) bir krediye göre daha düşük olur — ancak anaparanın tamamı, faiz döneminin sonunda hâlâ ödenmeyi bekler. Bu tür krediler özellikle bazı konut kredilerinde, inşaat finansmanında ve köprü kredilerinde (bridge loan) yaygındır. Türkiye'de tüketici kredileri genellikle anapara ve faizi birlikte içeren taksitlerle yapılandırıldığından, bu model daha çok belirli ticari ve yurt dışı finansman ürünlerinde karşınıza çıkar.
Bu Hesaplayıcı Nasıl Kullanılır?
Kredi tutarınızı (anaparayı) ve yıllık faiz oranını yüzde olarak girin. Hesaplayıcı, sadece faize karşılık gelen aylık ödemenizi ve bir yıl boyunca ödeyeceğiniz toplam faizi anında gösterir. Hesaplamaya anapara geri ödemesi dahil edilmediği için, yalnızca bu ödemeleri yaptığınız sürece borç bakiyeniz hiç düşmez.
Formülün Açıklaması
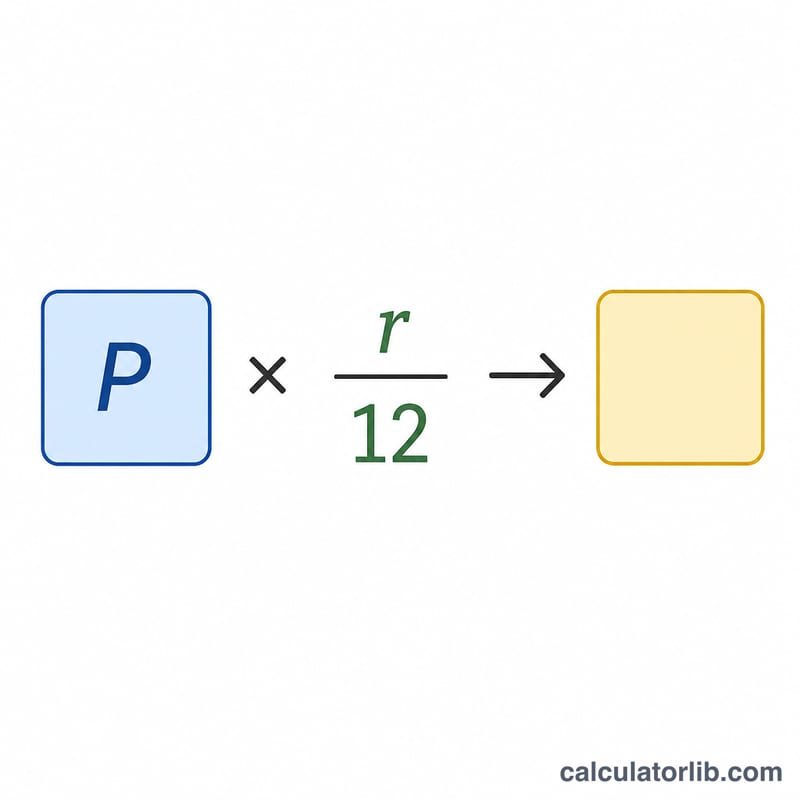
Sadece faiz ödemeli aylık taksit, anaparanın aylık faiz oranıyla çarpılmasıyla bulunur. Aylık oran, yıllık oranın 12'ye bölünmesiyle elde edilir. Formülle ifade edersek:
$$\text{Ödeme} = \text{Anapara} \times \frac{\text{yıllık oran}}{12}$$burada yıllık oran ondalık olarak yazılır (örneğin \(\%6 = 0{,}06\)). Aylık ödemeyi 12 ile çarptığınızda yıllık faiz maliyetine ulaşırsınız.
Örnek Hesaplama
Diyelim ki %6 yıllık faiz oranıyla 200.000 $ borç aldınız. Aylık oran \(0{,}06 \div 12 = 0{,}005\) olur. Sadece faiz ödemeli aylık taksitiniz $$200.000 \times 0{,}005 = \mathbf{1.000\ \$}$$ olarak hesaplanır. Bu, bir yıl boyunca \(1.000 \times 12 = 12.000\ \$\) faiz demektir; üstelik 200.000 $'lık anaparanın tamamı hâlâ borç olarak durur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Borç bakiyem azalır mı? Hayır. Sadece faiz döneminde ödemenizin hiçbir kısmı anaparaya gitmediği için anapara aynı kalır.
Sadece faiz dönemi bittiğinde ne olur? Genellikle anaparayı toptan ödemeniz, krediyi yeniden yapılandırmanız (refinansman) ya da anaparayı da içeren daha yüksek taksitler ödemeye başlamanız gerekir.
Sadece faiz ödemeli kredi daha mı ucuz? Aylık ödemesi daha düşüktür, ancak faiz dönemi boyunca borcu hiç azaltmadığınız için toplamda daha fazla faiz ödersiniz.