Bu Hesaplama Aracı Ne İşe Yarar?
Çoğu kredi hesaplama aracı işe kredi tutarından başlar ve size aylık ödemeyi söyler. Bu araç ise tam tersine çalışır: rahatça ödeyebileceğiniz aylık taksiti, yıllık faiz oranını ve kredi vadesini girersiniz; araç da size çekebileceğiniz maksimum kredi tutarını gösterir. Konut, taşıt veya ihtiyaç kredisini satış fiyatına değil, kendi nakit akışınıza ve bütçenize göre planlamak için birebirdir.
Nasıl Kullanılır?
Ödemeye hazır olduğunuz aylık taksiti, bankanızın sunduğu yıllık faiz oranını (yüzde olarak) ve kredi vadesini yıl cinsinden girin. Araç bunları aylık faiz oranına ve toplam ödeme sayısına dönüştürür, ardından bu ödeme akışının bugünkü değerini hesaplar — yani tam olarak destekleyebileceğiniz kredi anaparasını.
Formül Açıklaması
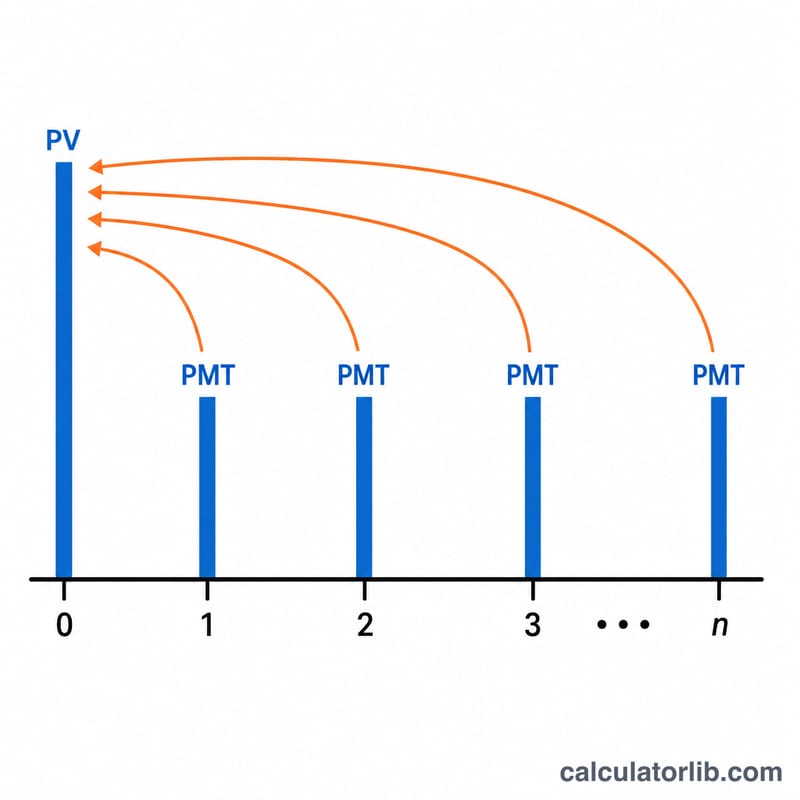
İşin matematiği, normal (dönem sonu) anüitenin bugünkü değerine dayanır:
$$P = M \cdot \frac{1 - (1+i)^{-n}}{i}$$Burada \(P\) kredi tutarı, \(M\) aylık ödeme, \(i\) aylık faiz oranı (yıllık oran ÷ 12) ve \(n\) toplam aylık ödeme sayısıdır (yıl × 12). Faiz oranı %0 olduğunda formül \(P = M \times n\) şeklinde sadeleşir.
Örnek Hesaplama
Diyelim ki ayda 1.500 $ ödeyebiliyorsunuz, yıllık faiz %6 ve vade 30 yıl. Bu durumda \(i = 0{,}06/12 = 0{,}005\) ve \(n = 360\) olur.
$$P = 1500 \times \frac{1 - 1{,}005^{-360}}{0{,}005} \approx 250{,}187 \ \$$$Kredi boyunca toplam \(1.500 \ \$ \times 360 = 540.000 \ \$\) ödersiniz; bu da yaklaşık 289.813 $ faiz anlamına gelir.
Farklı Faiz Oranları ve Vadelerde Kredi Tutarı
Tablo aylık ödemeyi 1.500 $ olarak sabitler ve \(PV = PMT \times \frac{1-(1+i)^{-n}}{i}\) formülünü uygular; burada \(i\) yıllık faiz oranının 12'ye bölünmüş hâlidir ve \(n\) aylık ödeme sayısıdır. Değerler en yakın dolara yuvarlanmıştır.
| Vade | Yıllık %4 faiz oranı | Yıllık %6 faiz oranı | Yıllık %8 faiz oranı |
|---|---|---|---|
| 15 yıl (n = 180) | ≈ 202.788 $ | ≈ 177.755 $ | ≈ 156.961 $ |
| 20 yıl (n = 240) | ≈ 247.533 $ | ≈ 209.371 $ | ≈ 179.331 $ |
| 30 yıl (n = 360) | ≈ 314.192 $ | ≈ 250.187 $ | ≈ 204.425 $ |
%6 faizli, 30 yıllık hücre için kontrol: \(i = 6/1200 = 0.005\) ve \(n = 12 \times 30 = 360\). Buna göre \(PV = 1500 \times \frac{1-(1.005)^{-360}}{0.005} \approx 1500 \times 166.7916 \approx 250{,}187\).
Bir satır boyunca okunduğunda, daha yüksek bir faiz oranının desteklenen kredi tutarını nasıl küçülttüğü görülür. Bir sütun aşağı doğru okunduğunda ise daha uzun bir vadenin tutarı nasıl artırdığı görülür; ancak uzun vadelerde kazanç giderek azalır.
Sonucunuzu Yorumlama
Sonuç, seçilen vade ve faiz oranı boyunca sabit bir aylık ödemenin tamamen geri ödeyebileceği en yüksek anapara tutarıdır. Bu, tam amortismanlı bir kredi varsayar: her ödeme önce o ayın faizini karşılar, kalan kısım ise \(n\) ödemeden sonra sıfıra ulaşana kadar bakiyeyi azaltır.
Kredinin tüm süresi boyunca ödenen toplam faiz, tüm ödemelerin toplamından anaparanın çıkarılmasıyla bulunur:
$$\text{Toplam faiz} = PMT \times n - PV$$
Örneğin, %6 faizle 30 yıl boyunca ayda 1.500 $ ödeme yaklaşık 250.187 $ kredi destekler ve \(1500 \times 360 = 540{,}000\) tutarında ödeme içerir; dolayısıyla toplam faiz yaklaşık \(540{,}000 - 250{,}187 = 289{,}813\) olur. Aynı faiz oranıyla 15 yıl için anapara yaklaşık 177.755 $ olur, toplam ödemeler \(1500 \times 180 = 270{,}000\) tutarındadır ve faiz yaklaşık 92.245 $ olur.
Daha düşük bir faiz oranı veya daha uzun bir vade, belirli bir ödemenin destekleyebileceği anaparayı artırır. Daha uzun vade ayrıca toplam faizi yükseltir, çünkü bakiye daha uzun süre ödenmeden kalır.
Bu rakam yalnızca anapara ve faizi kapsar. Başvuru veya kapanış ücretlerini, emlak vergilerini, sigortayı, konut kredisi sigortasını veya diğer masrafları içermez. Ayrıca borç/gelir oranları, kredi koşulları veya en yüksek kredi/değer oranı kuralları gibi kredi kuruluşunun değerlendirme sınırlarını yansıtmaz; bu nedenle bir kredi kuruluşunun gerçekten sunduğu tutar bu sonuçtan farklı olabilir.
Temel Terimler
- Anapara / bugünkü değer (PV)
- Bugün borç alınan tutar; verilen faiz oranında gelecekteki ödemeler akışına değerce eşit olan toplu miktardır.
- Aylık ödeme (PMT)
- Her ay ödenen sabit tutar; hem faizi hem de anapara geri ödemesini kapsar.
- Yıllık oran ile aylık dönemsel oran
- Yıllık oran, yıl başına belirtilen yüzdedir. Aylık dönemsel oran \(i = \text{yıllık oran} \div 12\) şeklindedir; dolayısıyla %6, aylık %0,5 olur. Bu hesaplayıcı, bu ondalık sayıyı elde etmek için yüzdeyi 1200'e böler.
- Vade ve ödeme sayısı (n)
- Kredinin süresidir. Aylık ödemelerde \(n = 12 \times \text{yıl}\) olur; dolayısıyla 30 yıllık vade 360 ödeme anlamına gelir.
- Amortisman
- Planlı ödemeler yoluyla bir kredinin kademeli olarak kapatılması. İlk ödemeler çoğunlukla faizden, sonraki ödemeler ise çoğunlukla anaparadan oluşur.
- Ordinary annuity (sıradan anüite)
- Her dönemin sonunda yapılan eşit ödemeler dizisi. Burada kullanılan bugünkü değer formülü bu zamanlamayı varsayar.
- Toplam faiz
- Tüm vade boyunca borçlanmanın maliyeti; \(PMT \times n - PV\) değerine eşittir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vergi ve sigorta dâhil mi? Hayır. Araç yalnızca kredi anaparasını hesaplar. Bir konut kredisinde emlak vergisi, sigorta ve aidat gibi kalemler için bütçenizde ayrıca yer bırakın.
Ödeme yalnızca anapara ve faizden mi oluşuyor? Evet. Sonuç, anapara ve faizden oluşan, tamamen amortize edilen bir krediyi yansıtır; herhangi bir masraf veya ek ödeme içermez.
Faizim %0 ise ne olur? Araç bunu otomatik olarak halleder — kredi çekme gücünüz, taksitin ödeme sayısıyla çarpımına eşit olur.