Bu Araç Ne İşe Yarar?
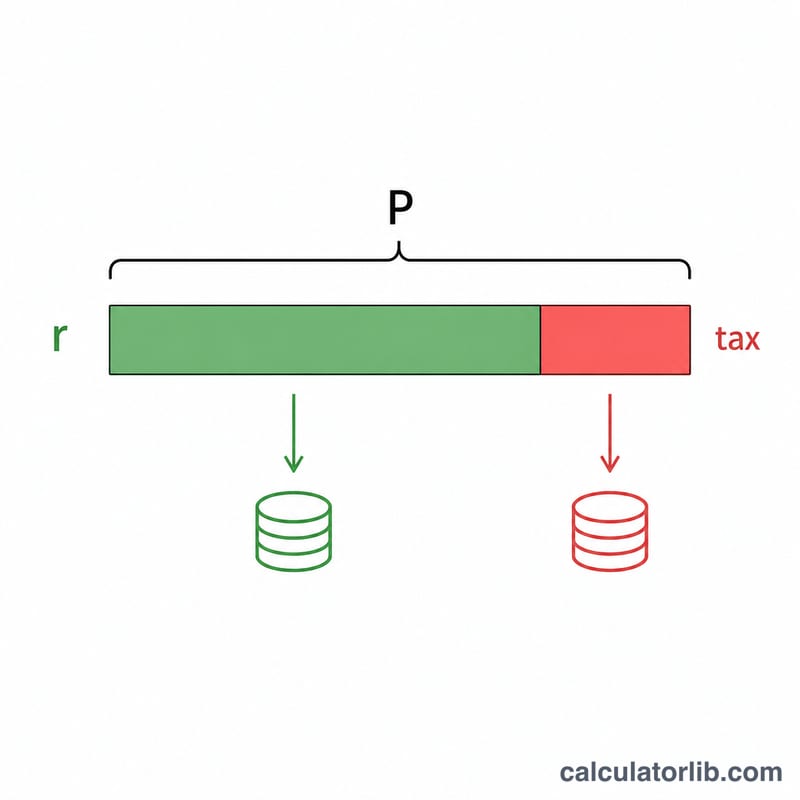
Vergi Sonrası Mevduat Faizi Hesaplama Aracı, bir tasarruf hesabından veya vadeli mevduattan elde ettiğiniz faizin vergi kesintisinden sonra gerçekte ne kadarının size kaldığını gösterir. Faiz gelirleri çoğu durumda vergiye tabidir; bu nedenle bankanın ilan ettiği yüksek faiz oranı, aslında cebinize giren tutarın üzerinde bir rakamdır. Bu araç brüt bileşik faizi, bu faiz üzerinden ödeyeceğiniz vergiyi ve elinizde kalan net faizi — son bakiyenizle birlikte — hesaplar.
Nasıl Kullanılır?
Dört değeri girin: anapara (başlangıçtaki yatırdığınız tutar), yüzde olarak yıllık faiz oranı, faizin yılda kaç kez bileşik hesaplandığı (aylık, üç aylık vb.) ve yıl cinsinden vade. Ardından faiz gelirinize uygulanan vergi oranını ekleyin. Hesaplayıcı; net faizi, brüt faizi, ödenecek vergiyi ve vergi sonrası son bakiyeyi gösterir.
Formülün Açıklaması
Brüt faiz, standart bileşik faiz formülünü izler:
$$I = P\left(\left(1 + \frac{r}{n}\right)^{n\,t} - 1\right)$$Burada P anapara, r ondalık olarak yıllık faiz oranı, n bileşik hesaplama sıklığı ve t yıl sayısıdır. Yalnızca faiz kısmı vergiye tabi olduğundan net faiz şu şekilde bulunur: \(I \times (1 - \text{vergi})\). Son bakiyeniz ise basitçe anapara artı net faiz toplamıdır.
Örnek Hesaplama
Diyelim ki %25 vergi oranı altında, 5 yıl boyunca aylık bileşik faizle %5 oranında 10.000 $ yatırdınız. Büyüme katsayısı \(\left(1 + 0{,}05/12\right)^{60} \approx 1{,}283359\) olur ve bu da yaklaşık 2.833,59 $ brüt faiz demektir. %25'lik vergi yaklaşık 708,40 $ tutar; geriye yaklaşık 2.125,19 $ net faiz ve 12.125,19 $'a yakın bir son bakiye kalır.
Senaryo Karşılaştırması: Vergi Oranı ve Bileşik Faiz Net Faizinizi Nasıl Değiştirir
Tabloda 10.000 $ anapara, yıllık %5 nominal oran ve 5 yıllık vade kullanılmıştır. Brüt faiz \(I = P\left[\left(1 + \frac{r}{n}\right)^{nt} - 1\right]\) ile hesaplanır. Net faiz \(I(1 - \tau)\) ile hesaplanır. Vergi, vade sonunda toplam faize bir kez uygulanır. Vergi oranları örnek amaçlıdır ve herhangi bir ülkenin vergi sistemine bağlı değildir. Rakamlar kuruşa yuvarlanmıştır.
| Vergi oranı | Bileşik faiz | Brüt faiz | Ödenecek vergi | Net faiz | Son bakiye |
|---|---|---|---|---|---|
| %0 | Yıllık | 2.762,82 $ | 0,00 $ | 2.762,82 $ | 12.762,82 $ |
| %0 | Aylık | 2.833,59 $ | 0,00 $ | 2.833,59 $ | 12.833,59 $ |
| %15 | Yıllık | 2.762,82 $ | 414,42 $ | 2.348,39 $ | 12.348,39 $ |
| %15 | Aylık | 2.833,59 $ | 425,04 $ | 2.408,55 $ | 12.408,55 $ |
| %25 | Yıllık | 2.762,82 $ | 690,70 $ | 2.072,11 $ | 12.072,11 $ |
| %25 | Aylık | 2.833,59 $ | 708,40 $ | 2.125,19 $ | 12.125,19 $ |
| %35 | Yıllık | 2.762,82 $ | 966,99 $ | 1.795,83 $ | 11.795,83 $ |
| %35 | Aylık | 2.833,59 $ | 991,76 $ | 1.841,83 $ | 11.841,83 $ |
Çalışma kontrolü (%25 vergi, aylık bileşik faiz): \(10{,}000\left[(1 + 0.05/12)^{60} - 1\right] \approx 2{,}833.59\) ve \(2{,}833.59 \times (1 - 0.25) \approx 2{,}125.19\).
Yıllıktan aylık bileşik faize geçiş, bu örnekte yaklaşık 70,77 $ ek brüt faiz sağlar. %0 vergi oranından %35 vergi oranına geçiş ise faizin yaklaşık üçte birini ortadan kaldırır; bu çok daha büyük bir etkidir.
Sonucunuzu Yorumlamak
Brüt faiz, bakiyenizin vergi öncesi kazandığı faizdir. Net faiz, vergi payı düşüldükten sonra kalan tutardır. Ödenecek vergi, brüt faizin vergi oranıyla çarpımıdır; dolayısıyla net faiz, brüt faiz eksi ödenecek vergiye eşittir. Son bakiye, anapara ile net faizin toplamıdır.
Pratik bir kural olarak, vergi sonrası getiri kabaca nominal oranın \((1 - \tau)\) ile çarpımına eşittir. Örneğin %25 vergi oranında %5, \(5\% \times (1 - 0.25) = 3.75\%\) vergi sonrası nominal getiri verir. Bu bir yaklaşımdır. Kesin rakam bileşik faiz sıklığına ve vadeye bağlıdır.
- Sonuç nominaldir. Enflasyona göre düzeltilmemiştir. Fiyatlar vergi sonrası getirinizden hızlı artarsa, bakiye büyüse bile birikimlerinizin satın alma gücü yine de düşebilir.
- Vergi korumalı hesaplar, bu hesaplayıcıda %0 vergi oranına karşılık gelir. Böyle bir hesabın var olup olmadığı ve kuralları ülkenize ve hesap türüne bağlıdır.
- Vergi oranı basitleştirici bir varsayımdır. Hesaplayıcı, vade sonunda toplam faize tek bir sabit oran uygular. Uygulamada birçok vergi sistemi faizi kazanıldığı yıl vergilendirir ve oranlar gelirinize, muafiyetlerinize veya vergi dilimlerinize göre değişebilir.
Bu, sayıları okumanıza yardımcı olmak için verilmiş genel bilgidir; vergi veya finansal danışmanlık değildir.
Temel Terimlerin Açıklaması
- Anapara
- Faizin hesaplandığı, yatırılan başlangıç tutarı.
- Yıllık nominal oran
- Yıl içindeki bileşik etkisi ve vergi hesaba katılmadan önce belirtilen yıllık faiz oranı.
- Bileşik faiz sıklığı
- Faizin bakiyeye yılda kaç kez eklendiği (1 = yıllık, 2 = altı aylık, 4 = üç aylık, 12 = aylık, 365 = günlük). Daha sık bileşik faiz biraz daha fazla faiz sağlar.
- Brüt faiz
- Herhangi bir vergi kesilmeden önce vade boyunca kazanılan toplam faiz.
- Marjinal vergi oranı
- Kazandığınız son birim gelire uygulanan vergi oranı. Çoğu zaman faiz geliri için kullanılan orandır ve ortalama vergi oranınızdan farklı olabilir.
- Net faiz
- Vergi sonrası kalan faiz: brüt faiz × (1 − vergi oranı).
- Vergi sonrası getiri
- Vergi kesildikten sonra birikimler üzerindeki etkin getiri, kabaca nominal oran × (1 − vergi oranı).
- Vergi avantajlı hesap
- Yerel yasalara göre faiz üzerinden vergiyi muaf tutan veya erteleyen tasarruf ya da yatırım hesabı. Kuralları ülkeden ülkeye değişir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-16 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Tüm mevduat faizleri vergiye tabi midir? Bu, bulunduğunuz ülkenin kurallarına bağlıdır. Bazı hesaplar (örneğin vergi avantajlı veya kayıtlı hesaplar) faizi vergiden muaf tutar — bu durumlarda vergi oranını %0 olarak ayarlayın. Türkiye'de mevduat faizi genellikle stopaj (gelir vergisi kesintisi) yoluyla vergilendirilir; oran vade ve hesap türüne göre değişebilir, bu yüzden kendi durumunuza uyan oranı girin.
Hangi vergi oranını girmeliyim? Faiz geliriniz üzerindeki marjinal oranınızı kullanın; çünkü faiz çoğunlukla normal gelir gibi vergilendirilir. Türkiye'de mevduata uygulanan stopaj oranını biliyorsanız onu girebilirsiniz.
Enflasyonu hesaba katıyor mu? Hayır — bu araç nominal vergi sonrası faizi gösterir. Enflasyona göre düzeltilmiş (reel) getiriler daha düşük olacaktır.