Что считает этот калькулятор
Калькулятор процентов по вкладу после налогов показывает, сколько дохода по накопительному счёту или депозиту вы реально оставите себе после удержания налога. Процентный доход часто облагается налогом, поэтому ставка, которую рекламирует банк, завышает сумму, попадающую к вам в карман. Инструмент рассчитывает валовой доход по сложным процентам, налог с него и чистый доход, который остаётся у вас на руках, — а также итоговый баланс счёта.
Как пользоваться
Введите четыре значения: сумму вклада (стартовый депозит), годовую процентную ставку в процентах, периодичность капитализации в год (ежемесячно, ежеквартально и т. д.) и срок в годах. Затем укажите налоговую ставку, которая применяется к вашему процентному доходу. Калькулятор покажет чистый доход, валовой доход, сумму налога и итоговый баланс после налогообложения.
Как работает формула
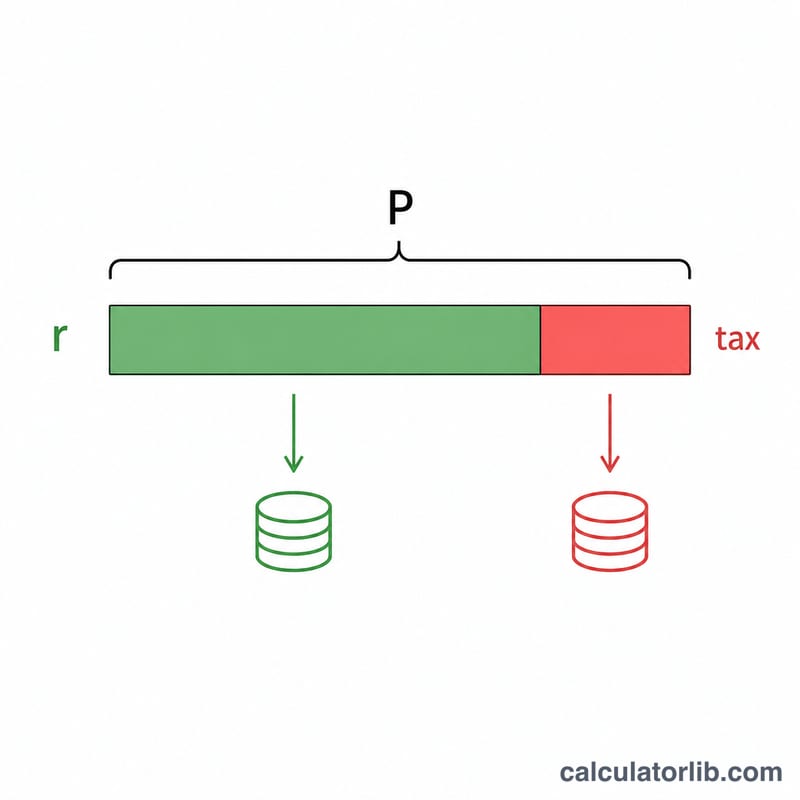
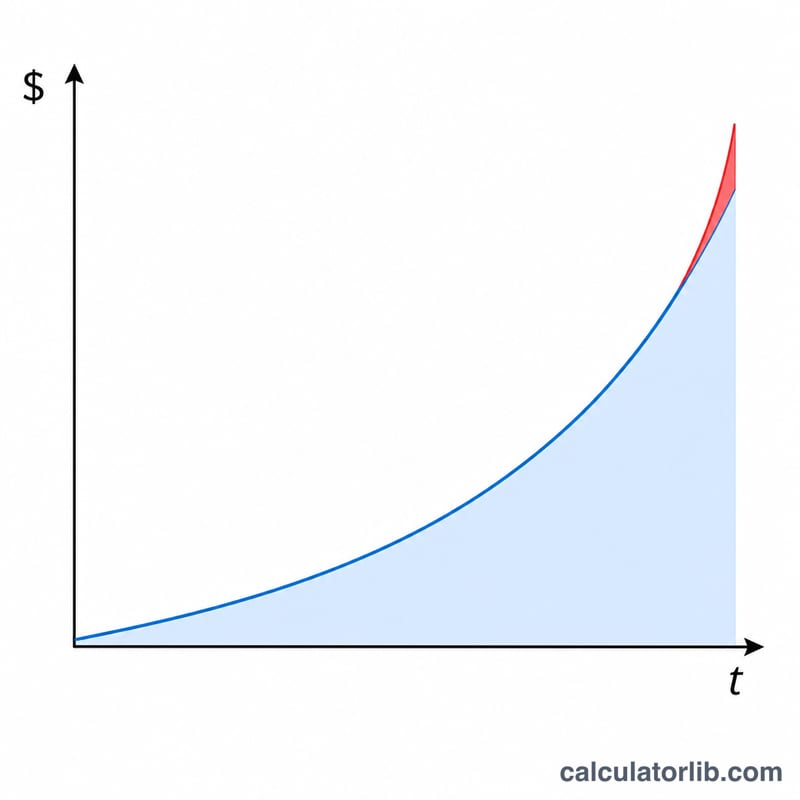
Валовой доход считается по стандартной формуле сложных процентов: $$I = P\left[\left(1 + \frac{r}{n}\right)^{n\,t} - 1\right]$$ где \(P\) — сумма вклада, \(r\) — годовая ставка в виде десятичной дроби, \(n\) — частота капитализации, \(t\) — число лет. Поскольку налогом облагается только сам процентный доход, чистый доход равен \(I \times (1 - \text{налог})\). Итоговый баланс — это сумма вклада плюс чистый доход.
Разбор на примере
Допустим, вы кладёте 10 000 $ под 5 % с ежемесячной капитализацией на 5 лет при налоговой ставке 25 %. Коэффициент роста составит $$\left(1 + \frac{0{,}05}{12}\right)^{60} \approx 1{,}283359$$ что даёт валовой доход около 2 833,59 $. Налог в 25 % — примерно 708,40 $, в результате чистый доход около 2 125,19 $, а итоговый баланс — порядка 12 125,19 $.
Частые вопросы
Весь ли доход по вкладу облагается налогом? Это зависит от страны и её законов. В России, например, налогом облагается процентный доход, превышающий установленный необлагаемый минимум (привязанный к ключевой ставке ЦБ), и применяется ставка НДФЛ. В других странах действуют свои правила, а некоторые льготные или специальные счета вообще освобождают проценты от налога — в таком случае поставьте налоговую ставку 0 %.
Какую налоговую ставку указывать? Используйте предельную ставку, по которой облагается ваш процентный доход, ведь проценты обычно облагаются как обычный доход. В России это, как правило, ставка НДФЛ.
Учитывает ли калькулятор инфляцию? Нет — он показывает номинальный доход после налога. Реальная (с поправкой на инфляцию) доходность будет ниже.
Сравнение сценариев: как налоговая ставка и капитализация меняют чистый процент
В таблице используется основная сумма $10,000, номинальная годовая ставка 5% и срок 5 лет. Начисленные проценты: \(I = P\left[\left(1 + \frac{r}{n}\right)^{nt} - 1\right]\). Чистый процент: \(I(1 - \tau)\). Налог начисляется один раз на общую сумму процентов в конце срока. Налоговые ставки приведены для примера и не привязаны к налоговой системе какой-либо конкретной страны. Суммы округлены до цента.
| Налоговая ставка | Капитализация | Начисленный процент | Налог к уплате | Чистый процент | Итоговый баланс |
|---|---|---|---|---|---|
| 0% | Ежегодно | $2,762.82 | $0.00 | $2,762.82 | $12,762.82 |
| 0% | Ежемесячно | $2,833.59 | $0.00 | $2,833.59 | $12,833.59 |
| 15% | Ежегодно | $2,762.82 | $414.42 | $2,348.39 | $12,348.39 |
| 15% | Ежемесячно | $2,833.59 | $425.04 | $2,408.55 | $12,408.55 |
| 25% | Ежегодно | $2,762.82 | $690.70 | $2,072.11 | $12,072.11 |
| 25% | Ежемесячно | $2,833.59 | $708.40 | $2,125.19 | $12,125.19 |
| 35% | Ежегодно | $2,762.82 | $966.99 | $1,795.83 | $11,795.83 |
| 35% | Ежемесячно | $2,833.59 | $991.76 | $1,841.83 | $11,841.83 |
Проверка расчета (налог 25%, ежемесячная капитализация): \(10{,}000\left[(1 + 0.05/12)^{60} - 1\right] \approx 2{,}833.59\), и \(2{,}833.59 \times (1 - 0.25) \approx 2{,}125.19\).
Переход от ежегодной к ежемесячной капитализации добавляет примерно $70.77 начисленного процента в этом примере. Переход от налоговой ставки 0% к 35% уменьшает проценты примерно на треть, что гораздо сильнее влияет на результат.
Как читать результат
Начисленный процент — это проценты, которые приносит ваш баланс до уплаты налога. Чистый процент — это сумма, которая остается после вычета налога. Налог к уплате равен начисленному проценту, умноженному на налоговую ставку, поэтому чистый процент равен начисленному проценту минус налог к уплате. Итоговый баланс — это основная сумма плюс чистый процент.
Как приблизительное правило, доходность после налогов примерно равна номинальной ставке, умноженной на \((1 - \tau)\). Например, 5% при налоговой ставке 25% дают \(5\% \times (1 - 0.25) = 3.75\%\) номинальных после налогов. Это приближение. Точная величина зависит от частоты капитализации и срока.
- Результат номинальный. Он не скорректирован на инфляцию. Если цены растут быстрее доходности после налогов, покупательная способность ваших сбережений может снижаться, даже когда баланс растет.
- Счета с налоговыми льготами в этом калькуляторе соответствуют налоговой ставке 0%. Существуют ли такие счета и каковы их правила, зависит от вашей страны и типа счета.
- Налоговая ставка — упрощающее допущение. Калькулятор применяет одну фиксированную ставку к общей сумме процентов в конце срока. На практике во многих налоговых системах проценты облагаются ежегодно по мере начисления, а ставки могут меняться в зависимости от вашего дохода, вычетов или налоговых диапазонов.
Это общая информация, которая поможет вам читать цифры, а не налоговая или финансовая консультация.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Основные термины
- Основная сумма
- Начальная внесенная сумма, с которой рассчитываются проценты.
- Номинальная годовая ставка
- Заявленная годовая процентная ставка до учета капитализации внутри года и до налогообложения.
- Частота капитализации
- Сколько раз в год проценты добавляются к балансу (1 = ежегодно, 2 = раз в полгода, 4 = ежеквартально, 12 = ежемесячно, 365 = ежедневно). Более частая капитализация дает немного больше процентов.
- Начисленный процент
- Общая сумма процентов, заработанных за срок, до вычета любого налога.
- Предельная налоговая ставка
- Налоговая ставка, применяемая к последней единице вашего дохода. Часто именно она применяется к процентному доходу, и она может отличаться от вашей средней налоговой ставки.
- Чистый процент
- Проценты, остающиеся после налога: начисленный процент × (1 − налоговая ставка).
- Доходность после налогов
- Фактическая доходность сбережений после вычета налога, примерно номинальная ставка × (1 − налоговая ставка).
- Счет с налоговой льготой
- Сберегательный или инвестиционный счет, по которому проценты освобождаются от налога или налог откладывается в соответствии с местным законодательством. Его правила различаются в зависимости от страны.