Что такое калькулятор EMI по бизнес-кредиту?
Калькулятор EMI по бизнес-кредиту рассчитывает фиксированный ежемесячный аннуитетный платёж (EMI, Equated Monthly Installment), который вы будете вносить по кредиту для бизнеса. EMID объединяет погашение тела долга и проценты в один предсказуемый платёж в месяц. Это удобный формат, распространённый в ряде стран (например, в Индии), — он позволяет заранее спланировать денежный поток компании ещё до подписания кредитного договора. По сути это аналог привычного российским заёмщикам аннуитетного платежа.
Как пользоваться калькулятором
Введите три значения: сумму кредита (тело долга, которое вы берёте), годовую процентную ставку в процентах и срок кредита в годах. Калькулятор сразу покажет ежемесячный платёж (EMI), общую сумму процентов за весь срок и итоговую сумму к возврату.
Формула расчёта
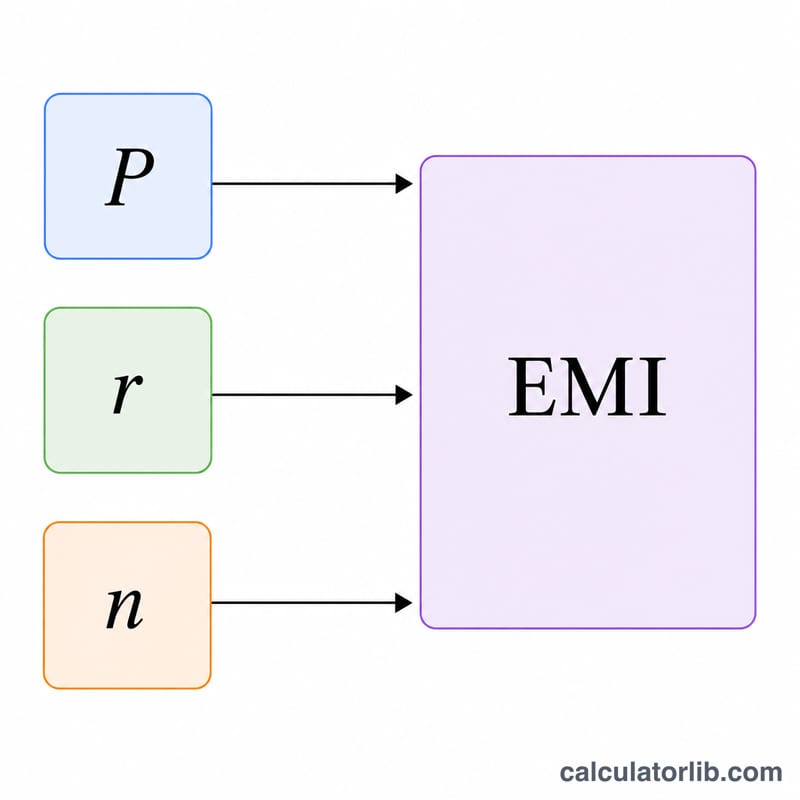
Стандартная формула аннуитета: $$\text{EMI} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$ где P — сумма кредита, r — месячная процентная ставка (годовая ставка, делённая на 12 и на 100), а n — общее количество месячных платежей (число лет × 12). Если ставка равна нулю, платёж — это просто сумма кредита, делённая на количество месяцев.
Пример расчёта
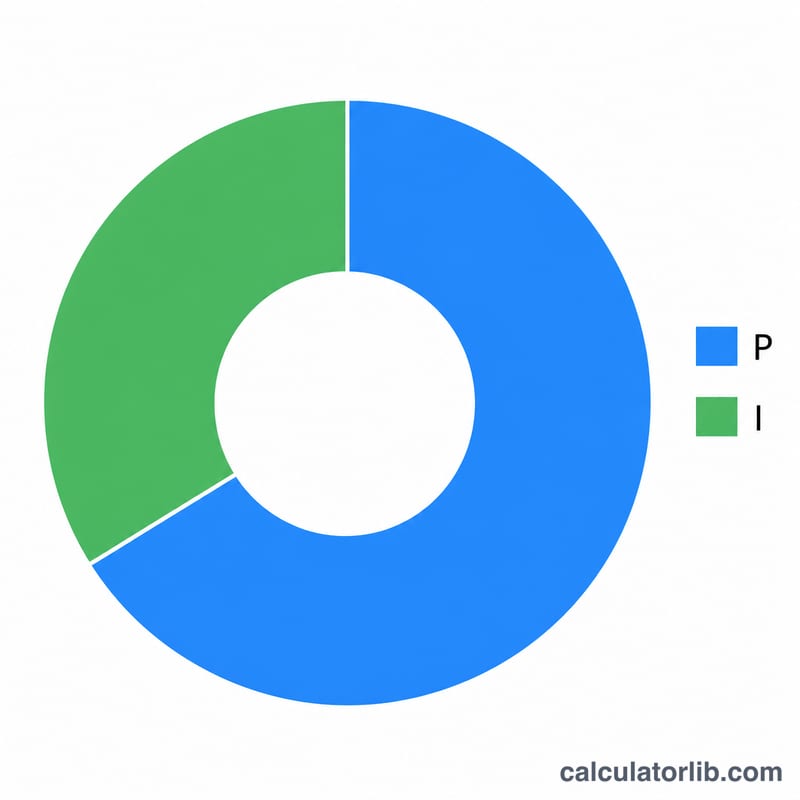
Допустим, вы берёте 500 000 под 12% годовых на 5 лет. Месячная ставка \(r = 0{,}12 \div 12 = 0{,}01\), а \(n = 60\) месяцев. Подставив значения в формулу, получаем EMI около 11 122,22 в месяц. За 60 месяцев вы вернёте примерно 667 333, из которых около 167 333 — это проценты.
Частые вопросы
Меняется ли платёж со временем? Нет. При кредите с фиксированной ставкой EMI остаётся неизменным. В первых платежах больше доли процентов, в последних — тела долга, но сама сумма платежа не меняется.
В какой валюте ведётся расчёт? Калькулятор не привязан к конкретной валюте — вводите суммы в той валюте, в которой оформлен ваш кредит.
Учитываются ли комиссии за оформление? Нет. Результат включает только тело долга и проценты. Разовые комиссии добавляйте отдельно, чтобы оценить реальную стоимость заёмных средств.
Интерпретация вашего результата ЕМИ
Калькулятор возвращает три показателя, каждый из которых измеряет различную часть одного и того же кредита:
- ЕМИ (Равный ежемесячный платёж) — фиксированная сумма, которую вы платите каждый месяц. При амортизации с убывающим остатком каждый платёж идентичен, но его структура меняется с течением времени: ранние платежи в основном состоят из процентов, а более поздние платежи в основном из основной суммы.
- Общая сумма процентов — сумма каждой части процентов по всем \(n\) платежам. Это стоимость заимствования, рассчитанная как общая сумма погашения минус первоначальная основная сумма.
- Общая сумма погашения — основная сумма плюс общая сумма процентов, т.е. \(\text{ЕМИ} \times n\). Это полная сумма, которую вы выплатите в течение всего срока кредита.
Более длительный срок снижает ЕМИ, поскольку основная сумма распределяется на большее количество платежей, облегчая ежемесячные денежные потоки. Компромисс заключается в том, что проценты начисляются на оставшийся остаток в течение большего количества месяцев, поэтому общая сумма процентов растёт. Более короткий срок дает обратный результат: более высокий ЕМИ, но меньше процентов в целом. Правильный баланс зависит от того, какой ежемесячный отток средств ваш бизнес может комфортно выдержать.
Эти результаты предполагают фиксированную годовую ставку, равные ежемесячные платежи и отсутствие пропущенных платежей. Они исключают плату за обработку или оформление, НДС или другие налоги, страховку, плату за досрочное погашение и штрафы за просрочку — ваши фактические денежные потоки и реальная стоимость могут быть выше. Для кредита с переменной ставкой (плавающей ставкой) ЕМИ или количество платежей изменится каждый раз, когда будет пересмотрена контрольная ставка, поэтому приведённые здесь показатели отражают только текущую ставку как снимок в определённый момент времени.
Это информация носит общий и образовательный характер, а не является профессиональным финансовым советом. Перед обязательством уточните точные условия, комиссии и применимую ставку у вашего кредитора.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Объяснение основных терминов
- ЕМИ (Равный ежемесячный платёж)
- Фиксированный ежемесячный платёж, который полностью погашает кредит в течение его срока, объединяя проценты и основную сумму в каждом платеже.
- Основная сумма (\(P\))
- Первоначальная сумма кредита, заимствованная до добавления каких-либо процентов. В формуле это начальный остаток, на который впервые начисляются проценты.
- Годовая процентная ставка
- Годовая ставка, установленная кредитором, выраженная в процентах (например, 12%). Она должна быть переведена в месячную ставку перед использованием в формуле ЕМИ.
- Месячная процентная ставка (\(r\))
- Годовая ставка делится на 12 и на 100, т.е. \(r = \dfrac{\text{годовая ставка \%}}{1200}\). Для 12% в год \(r = 0.01\) в месяц.
- Срок кредита
- Период времени, в течение которого кредит погашается, обычно указывается в годах. Здесь он умножается на 12, чтобы получить количество ежемесячных платежей.
- Количество платежей (\(n\))
- Общее количество ежемесячных платежей, равное сроку в годах \(\times\) 12. Кредит на 5 лет имеет \(n = 60\) платежей.
- Амортизация
- Процесс погашения кредита путём запланированных равных платежей, где каждый платёж сначала покрывает начисленные проценты, а остаток уменьшает оставшуюся основную сумму.
- Общая сумма процентов
- Кумулятивные проценты, выплачиваемые в течение полного срока, равные общей сумме погашения минус основная сумма (\(\text{ЕМИ}\times n - P\)).