Что такое калькулятор EMI?
EMI (Equated Monthly Installment) — это равный ежемесячный платёж, который заёмщик вносит банку каждый месяц до полного погашения кредита. У нас такой платёж принято называть аннуитетным. Каждый взнос состоит из части основного долга и процентов, начисленных на остаток задолженности. Калькулятор подходит для ипотеки, автокредитов, потребительских кредитов и любых займов с фиксированной ставкой и аннуитетным графиком. Он не привязан к конкретной валюте, поэтому им можно пользоваться где угодно.
Как пользоваться
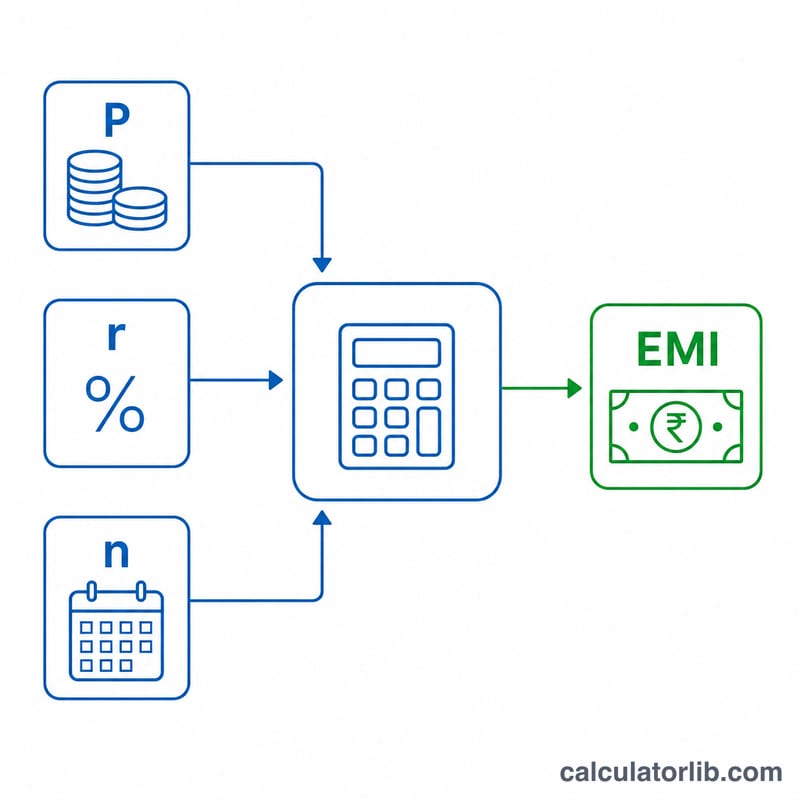
Введите три значения: сумму кредита (основной долг, который вы берёте), годовую процентную ставку в процентах и срок в месяцах. Калькулятор мгновенно покажет размер ежемесячного платежа (EMI), общую сумму процентов и итоговую сумму всех выплат за весь срок кредита.
Формула расчёта
Аннуитетный платёж рассчитывается по стандартной формуле амортизации кредита:
$$\text{EMI} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$Здесь P — сумма кредита, r — месячная процентная ставка (годовая ставка, делённая на 12, а затем на 100), а n — количество ежемесячных платежей. Если ставка равна 0, платёж равен просто сумме кредита, делённой на число месяцев.
Пример расчёта
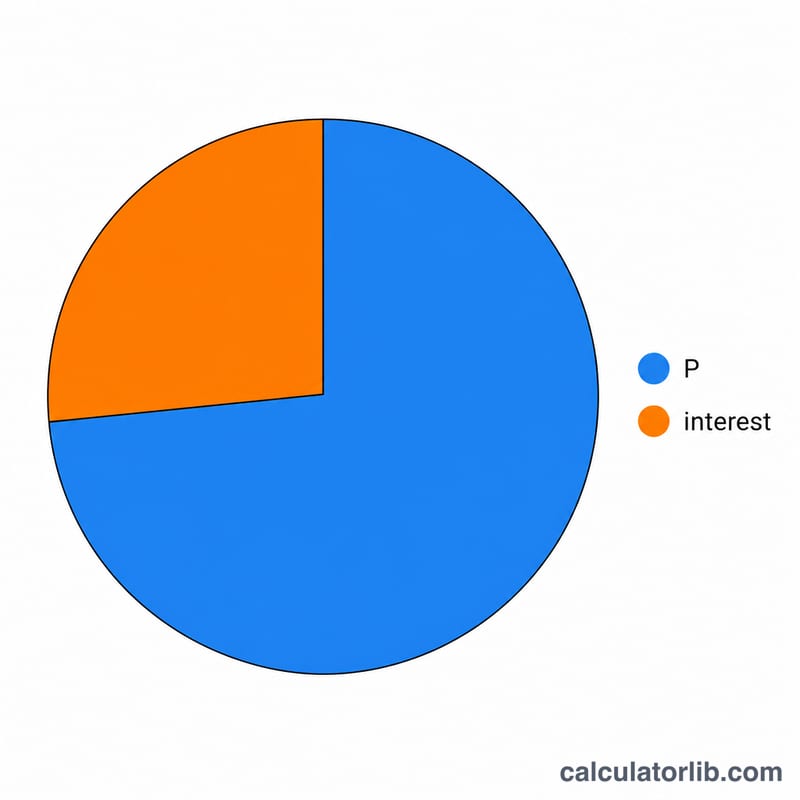
Допустим, вы берёте 100 000 под 10% годовых на 12 месяцев. Месячная ставка составит \(0{,}10 \div 12 = 0{,}0083333\). По формуле ежемесячный платёж получается около 8 791,59. За 12 месяцев вы вернёте примерно 105 499,07, из которых около 5 499,07 — это проценты.
Частые вопросы
Снижается ли платёж при увеличении срока? Да — чем больше срок, тем меньше каждый ежемесячный взнос, но итоговая переплата по процентам при этом растёт.
Ставка фиксированная? Калькулятор исходит из фиксированной процентной ставки на весь срок кредита. Для кредитов с плавающей ставкой результат будет отличаться.
Что означает итоговая сумма выплат? Это ежемесячный платёж, умноженный на количество месяцев, — вся сумма, которую вы отдадите банку: основной долг плюс проценты.
Сравнение EMI при разных суммах кредита, ставках и сроках
В таблице ниже сумма кредита зафиксирована на уровне 100,000, а меняются годовая процентная ставка и срок. Каждый платёж EMI рассчитывается по формуле аннуитета с уменьшающимся остатком:
$$\text{EMI} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}, \qquad r = \frac{\text{годовая ставка (\%)}}{1200}$$
Например, при 10% на 36 месяцев \(r = 10/1200 = 0.0083333\), \((1+r)^{36} \approx 1.348182\), поэтому \(\text{EMI} = 100000 \times \frac{0.0083333 \times 1.348182}{0.348182} \approx 3226.72\).
| Годовая ставка | Срок (месяцев) | Ежемесячный платёж (EMI) | Общие проценты | Общая сумма выплат |
|---|---|---|---|---|
| 8% | 12 | 8,698.84 | 4,386.08 | 104,386.08 |
| 8% | 36 | 3,133.64 | 12,811.04 | 112,811.04 |
| 10% | 36 | 3,226.72 | 16,161.92 | 116,161.92 |
| 10% | 60 | 2,124.70 | 27,482.00 | 127,482.00 |
| 12% | 36 | 3,321.43 | 19,571.48 | 119,571.48 |
| 12% | 60 | 2,224.44 | 33,466.40 | 133,466.40 |
Значения округлены до двух знаков после запятой; общая сумма выплат равна округлённому EMI × n, поэтому последний платёж кредитора может отличаться на несколько копеек. Видны две закономерности: более высокая ставка увеличивает и EMI, и общие проценты, а более длинный срок снижает EMI, но увеличивает общие проценты (сравните 10% на 36 и на 60 месяцев).
Как понимать результат EMI
- Проценты в начале выплат. Каждый месяц проценты начисляются на непогашенный остаток, поэтому первые платежи в основном состоят из процентов. В случае 100,000 / 10% / 36 месяцев первый платёж 3,226.72 содержит около 833.33 процентов (100,000 × 0.0083333) и около 2,393.39 основного долга. Последний платёж содержит только около 26.67 процентов, остальное — основной долг.
- Общие проценты. Общие проценты = EMI × n − P. Для того же примера: 3,226.72 × 36 − 100,000 = 16,161.92.
- Влияние срока. Более длинный срок распределяет погашение на большее число месяцев, что снижает EMI. Остаток долга дольше не погашается, поэтому в сумме начисляется больше процентов.
- Допущение о фиксированном EMI. Результат предполагает фиксированную процентную ставку на уменьшающийся остаток и равные ежемесячные платежи, внесённые вовремя. Если ставка плавающая или переменная, EMI или срок могут измениться при изменении ставки.
- Не включено. Комиссии за обработку, страховые премии, налоги, штрафы за просрочку, а также последствия досрочного погашения или закрытия кредита в этот расчёт не входят. Фактические расходы и график погашения по этим причинам могут отличаться, а принятые кредитором правила расчёта дней и округления также могут давать небольшие расхождения.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Основные термины EMI
- Основная сумма (P)
- Сумма кредита, с которой начисляются проценты.
- Годовая процентная ставка
- Номинальная годовая ставка, указанная в процентах, по которой начисляются проценты по кредиту.
- Месячная ставка (r)
- Годовая ставка, делённая на 12 и на 100, то есть ставка (%) / 1200. Например, при 12% r = 0.01.
- Срок (n)
- Количество ежемесячных платежей, за которое погашается кредит. Срок в годах умножается на 12.
- EMI (Equated Monthly Installment, равный ежемесячный платёж)
- Фиксированный ежемесячный платёж, который покрывает и проценты, и часть основной суммы, так что после n платежей кредит полностью погашен.
- Амортизация
- Постепенное погашение кредита по графику платежей, каждый из которых делится на процентную и основную части.
- Проценты на уменьшающийся остаток
- Проценты, ежемесячно начисляемые на оставшуюся непогашенную основную сумму, поэтому процентная часть платежа снижается по мере уменьшения остатка.
- Общие проценты
- Сумма всех процентов, выплаченных по кредиту: EMI × n − P.
- Общая сумма выплат
- Сумма всех платежей за срок кредита: EMI × n, равная основной сумме плюс общие проценты.