Что делает этот калькулятор
Большинство кредитных калькуляторов работают так: вы вводите сумму кредита, а они показывают ежемесячный платёж. Здесь всё наоборот. Вы указываете комфортный для вашего бюджета ежемесячный платёж, процентную ставку и срок кредита, а калькулятор рассчитывает максимальную сумму кредита (тело долга), которая укладывается в эти рамки. Удобно, когда вы выбираете автомобиль, ипотеку или потребительский кредит и точно знаете, сколько готовы платить каждый месяц.
Как пользоваться
Введите желаемый ежемесячный платёж, годовую процентную ставку (APR — annual percentage rate, годовая ставка, которую предлагает кредитор) и срок кредита в месяцах (например, 60 месяцев для кредита на 5 лет). Калькулятор покажет сумму кредита, которую вы сможете профинансировать, общую сумму всех платежей за весь срок и итоговую переплату по процентам.
Разбор формулы
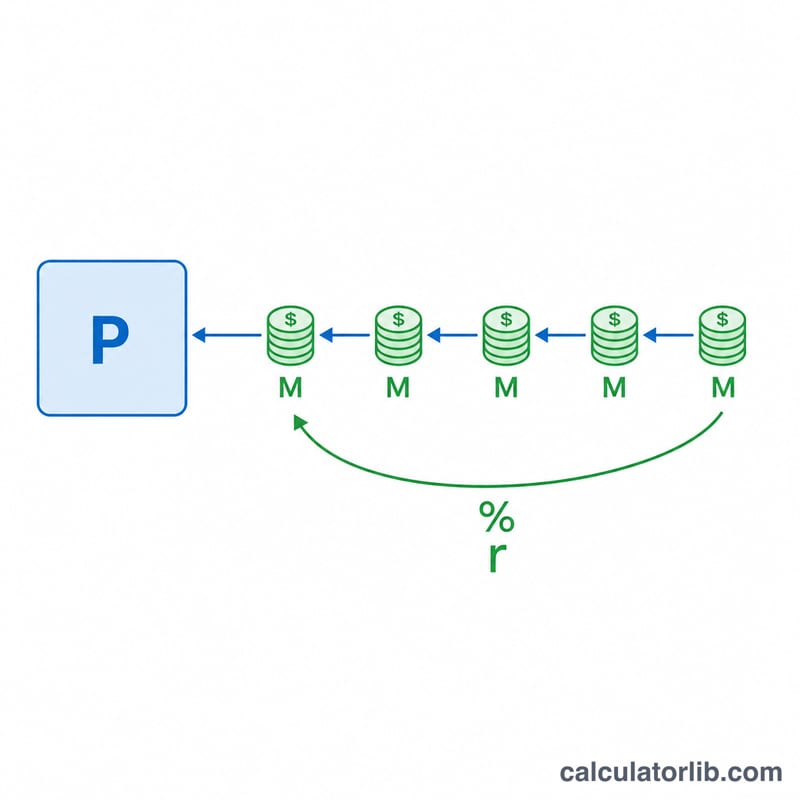
Сумма кредита — это приведённая (текущая) стоимость аннуитета: $$P = M \cdot \frac{1 - (1+r)^{-n}}{r}$$ Здесь \(M\) — ежемесячный платёж, \(r\) — месячная процентная ставка (APR ÷ 12 ÷ 100), а \(n\) — число месяцев. Если ставка равна нулю, формула упрощается до \(P = M \times n\), поскольку переплаты по процентам нет.
Пример расчёта
Допустим, вы можете платить $500 в месяц под 6% годовых в течение 60 месяцев. Месячная ставка равна \(r = 6 \div 12 \div 100 = 0{,}005\). Тогда $$P = 500 \times \frac{1 - 1{,}005^{-60}}{0{,}005} \approx \$25\,862{,}78$$ Всего за весь срок вы заплатите \(500 \times 60 = \$30\,000\), из которых около $4137,22 приходится на проценты.
Частые вопросы
Чем выше ставка, тем больше можно взять? Нет, наоборот. При том же платеже более высокая ставка означает, что бóльшая часть каждого взноса уходит на проценты, поэтому доступная сумма кредита уменьшается.
А если ставка 0%? Тогда сумма кредита — это просто ваш платёж, умноженный на число месяцев.
Это точный расчёт? Нет, это оценка. Расчёт предполагает фиксированный платёж и постоянную ставку и не учитывает комиссии, налоги и страховку, которые могут входить в ваш реальный платёж. Обратите внимание: показатель APR и сами правила кредитования взяты из практики США и других стран — в России условия кредитов и расчёт полной стоимости кредита (ПСК) могут отличаться.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата
- Сумма кредита — это основной долг. Это сумма, которая финансируется, то есть баланс, который кредитор выдаёт в начале. Она не обязательно совпадает с ценой автомобиля, дома или другого товара, поскольку первоначальный взнос, стоимость старого автомобиля в зачёт, комиссии или налоги могут сделать эти величины разными.
- Общая выплаченная сумма равна ежемесячному платежу, умноженному на количество месяцев: \(\text{Общая выплаченная сумма} = M \times n\).
- Общие проценты равны общей выплаченной сумме минус сумма кредита: \(\text{Общие проценты} = M \times n - L\).
- Почему более длинные сроки увеличивают платёжеспособность и стоимость процентов. При одном и том же платеже большее количество месяцев означает, что больше платежей дисконтируется к текущему моменту, поэтому приведённая стоимость \(L\) больше. Основной долг также остаётся непогашенным дольше, поэтому проценты начисляются за большее число периодов. Например, при ставке 8% годовых платёж в 500 $ позволяет получить около 24 659 $ на 60 месяцев, с процентами 5 341 $, но около 32 080 $ на 84 месяца, с процентами 9 920 $.
- Что не включено. Результат не учитывает комиссии за оформление или иные сборы, налоги с продаж или на имущество, страховку, первоначальный взнос и дополнительные продукты. Кредиторы также могут округлять платёж, по-другому начислять проценты или использовать иную конвенцию подсчёта дней, поэтому цифры кредитора могут немного отличаться.
Расчёт предполагает фиксированную ставку, равные ежемесячные платежи и первый платёж через один месяц после начала кредита. Результат — общая оценка для сравнения сценариев, а не кредитное предложение и не финансовая рекомендация.