Bu Hesaplama Aracı Ne İşe Yarar?
Çoğu kredi aracı kredi tutarından yola çıkarak aylık taksiti hesaplar. Bu araç ise tam tersini yapar: Rahatça ödeyebileceğiniz aylık taksiti, faiz oranını ve vadeyi girersiniz; araç da bu bütçeye uyan en yüksek kredi tutarını (anaparayı) söyler. Araba, konut ya da ihtiyaç kredisi ararken her ay ne kadar ödeyebileceğinizi tam olarak biliyorsanız tam size göre.
Nasıl Kullanılır?
Ödemek istediğiniz aylık taksiti, kredi verenin sunduğu yıllık faiz oranını (APR) ve kredinin vadesini ay cinsinden (örneğin 5 yıllık bir kredi için 60 ay) girin. Araç size finanse edebileceğiniz kredi tutarını, vade boyunca yapacağınız tüm ödemelerin toplamını ve ödeyeceğiniz toplam faizi verir.
Formül Açıklaması
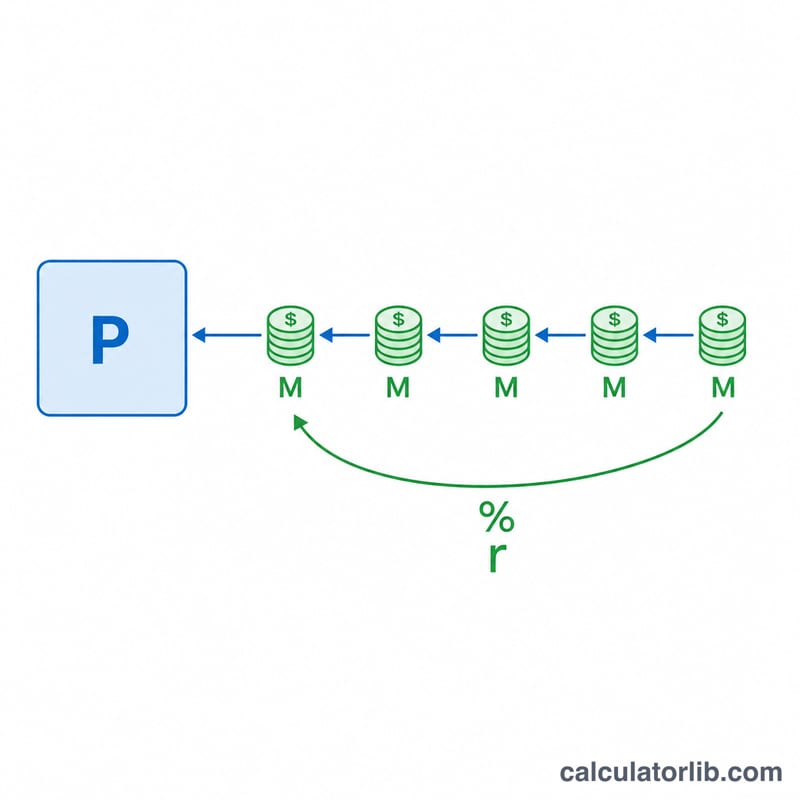
Kredi tutarı, bir anüitenin (düzenli ödemelerin) bugünkü değeridir: $$P = M \times \frac{1 - (1+r)^{-n}}{r}$$ Burada M aylık taksit, r aylık faiz oranı (APR ÷ 12 ÷ 100) ve n ay sayısıdır. Faiz oranı sıfır olduğunda formül \(P = M \times n\) şeklinde sadeleşir, çünkü herhangi bir faiz maliyeti yoktur.
Örnek Hesaplama
Diyelim ki %6 yıllık faizle 60 ay boyunca ayda 500 $ ödeyebiliyorsunuz. Aylık faiz oranı \(r = 6 \div 12 \div 100 = 0{,}005\) olur. Buna göre $$P = 500 \times \frac{1 - 1{,}005^{-60}}{0{,}005} \approx 25.862{,}78 \text{ \$}$$ çıkar. Toplamda \(500 \times 60 = 30.000\text{ \$}\) ödersiniz; bunun yaklaşık 4.137,22 $'ı faizdir.
Sık Sorulan Sorular
Daha yüksek faiz daha fazla kredi çekmemi sağlar mı? Hayır. Aynı taksit için daha yüksek faiz, her ödemenin daha büyük bölümünün faize gitmesi demektir; dolayısıyla çekebileceğiniz anapara azalır.
Faiz %0 ise ne olur? Bu durumda kredi tutarı, taksitinizin ay sayısıyla çarpımına eşittir.
Bu kesin bir sonuç mu? Hayır, tahmini bir sonuçtur. Sabit taksit ve sabit faiz oranı varsayar; gerçek taksitinize eklenebilecek masraf, vergi veya sigorta gibi kalemleri hesaba katmaz. Türkiye'de KKDF, BSMV ve dosya masrafı gibi ek maliyetler bankaya göre değişebilir; bu nedenle sonucu yalnızca bir başlangıç tahmini olarak değerlendirin.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sonucunuzu Yorumlama
- Kredi tutarı anaparadır. Başlangıçta borç verenin sağladığı, yani finanse edilen tutardır. Bir araba, ev veya başka bir eşyanın satın alma fiyatı değildir, çünkü peşinat, takas edilen araç, ücretler veya vergiler ikisini birbirinden farklı kılabilir.
- Toplam ödenen, aylık ödemenin ay sayısıyla çarpımına eşittir: \(\text{Toplam ödenen} = M \times n\).
- Toplam faiz, toplam ödenen tutardan kredi tutarının çıkarılmasıyla bulunur: \(\text{Toplam faiz} = M \times n - L\).
- Vadenin uzaması neden geri ödeme kapasitesini ve faiz maliyetini artırır? Aynı ödemede daha fazla ay olması, daha fazla ödemenin bugüne indirgenmesi anlamına gelir; bu nedenle bugünkü değer \(L\) daha büyük olur. Ayrıca anapara daha uzun süre ödenmemiş kalır, dolayısıyla faiz daha fazla dönem boyunca işler. Örneğin %8 yıllık faiz oranında 500 $'lık bir ödeme 60 ay boyunca yaklaşık 24.659 $ destekler ve 5.341 $ faiz içerir; 84 ay boyunca ise yaklaşık 32.080 $ destekler ve 9.920 $ faiz içerir.
- Dahil olmayanlar. Sonuç; kuruluş (açılış) ücretlerini veya diğer ücretleri, satış veya emlak vergilerini, sigortayı, peşinatı ve ek ürünleri kapsamaz. Borç verenler ayrıca ödemeyi yuvarlayabilir, faizi farklı şekilde bileşikleyebilir veya farklı bir gün sayım yöntemi kullanabilir; bu nedenle bir borç verenin rakamları küçük bir farkla değişebilir.
Hesaplama sabit bir faiz oranı, eşit aylık ödemeler ve kredinin başlangıcından bir ay sonra vadesi gelen ilk ödemeyi varsayar. Sonuç, senaryoları karşılaştırmak için genel bir tahmindir; bir kredi teklifi veya finansal tavsiye değildir.