Qué hace esta calculadora
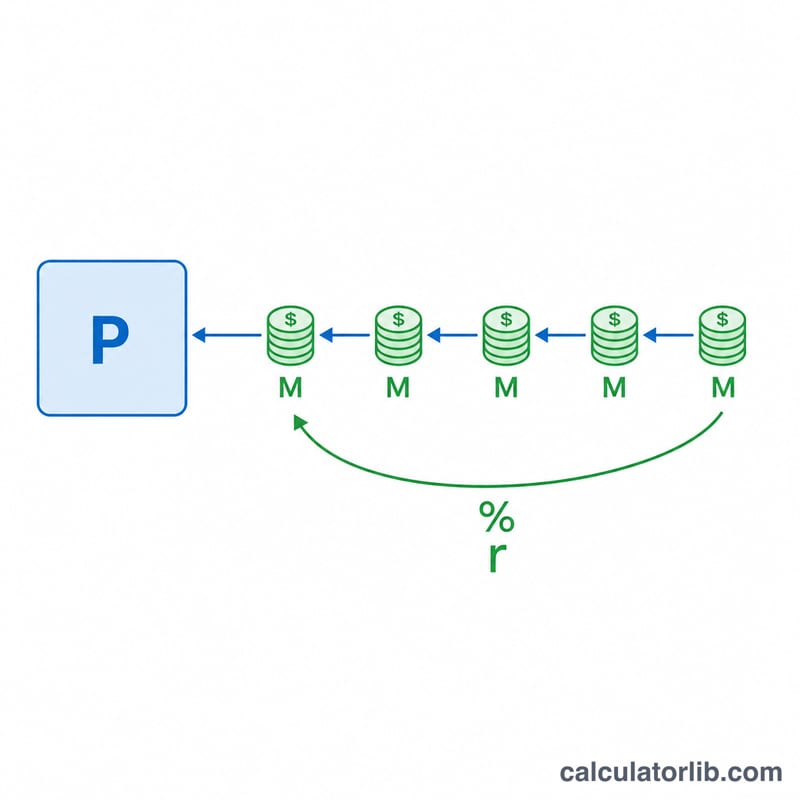
La mayoría de las herramientas de préstamos parten del importe a financiar para decirte cuál será la cuota mensual. Esta calculadora funciona al revés: tú indicas la cuota mensual que puedes asumir con comodidad, el tipo de interés y el plazo, y ella te dice el importe máximo del préstamo (el capital) que encaja en ese presupuesto. Es ideal cuando buscas financiar un coche, una hipoteca o un préstamo personal y ya sabes exactamente cuánto puedes pagar cada mes.
Cómo usarla
Introduce la cuota mensual que quieres pagar, la tasa anual equivalente (TAE) que te ofrece la entidad y el plazo del préstamo en meses (por ejemplo, 60 meses para un préstamo a 5 años). La calculadora te devuelve el importe que puedes financiar, la suma de todas las cuotas a lo largo de la vida del préstamo y el total de intereses que pagarás.
La fórmula explicada
El importe del préstamo es el valor actual de una anualidad: $$P = M \times \frac{1 - (1+r)^{-n}}{r}$$ Donde \(M\) es la cuota mensual, \(r\) es el tipo de interés mensual (TAE ÷ 12 ÷ 100) y \(n\) es el número de meses. Cuando el tipo de interés es cero, la fórmula se simplifica a \(P = M \times n\), porque no hay coste por intereses.
Ejemplo práctico
Imagina que puedes pagar 500 $ al mes con una TAE del 6 % durante 60 meses. El tipo mensual es \(r = 6 \div 12 \div 100 = 0{,}005\). Entonces $$P = 500 \times \frac{1 - 1{,}005^{-60}}{0{,}005} \approx 25{.}862{,}78\ \$$$ Pagarás \(500 \times 60 = 30{.}000\ \$\) en total, de los cuales unos 4.137,22 $ corresponden a intereses.
Interpretación de su resultado
- El monto del préstamo es el capital. Es la cantidad financiada, es decir, el saldo que el prestamista entrega al inicio. No es necesariamente el precio de compra de un automóvil, una vivienda u otro artículo, porque una entrada, un vehículo entregado como parte de pago, las comisiones o los impuestos pueden hacer que ambos valores sean distintos.
- El total pagado es igual al pago mensual multiplicado por el número de meses: \(\text{Total pagado} = M \times n\).
- El interés total es igual al total pagado menos el monto del préstamo: \(\text{Interés total} = M \times n - L\).
- Por qué los plazos más largos aumentan la capacidad de endeudamiento y el costo de los intereses. Con el mismo pago, más meses significan que más pagos se descuentan al día de hoy, por lo que el valor presente \(L\) es mayor. El capital también permanece pendiente durante más tiempo, así que los intereses se acumulan a lo largo de más periodos. Por ejemplo, con una TAE del 8%, un pago de $500 respalda unos $24,659 a 60 meses, con $5,341 de intereses, pero unos $32,080 a 84 meses, con $9,920 de intereses.
- Qué no se incluye. El resultado excluye las comisiones de apertura u otras comisiones, los impuestos sobre ventas o sobre la propiedad, los seguros, cualquier entrada inicial y los productos adicionales. Los prestamistas también pueden redondear el pago, calcular el interés de forma compuesta de otra manera o usar una convención diferente para el cómputo de días, por lo que las cifras de un prestamista pueden diferir en una pequeña cantidad.
El cálculo supone una tasa fija, pagos mensuales iguales y que el primer pago vence un mes después del inicio del préstamo. El resultado es una estimación general para comparar escenarios, no una oferta de préstamo ni asesoramiento financiero.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Una TAE más alta me permite pedir más dinero? No. Con la misma cuota, un tipo más alto hace que una mayor parte de cada pago se vaya en intereses, así que el capital que puedes permitirte disminuye.
¿Y si el tipo es del 0 %? El importe del préstamo es simplemente tu cuota multiplicada por el número de meses.
¿Es una estimación? Sí. Asume cuotas fijas y un tipo constante, y no incluye comisiones, impuestos ni seguros que puedan ir incluidos en tu cuota real.